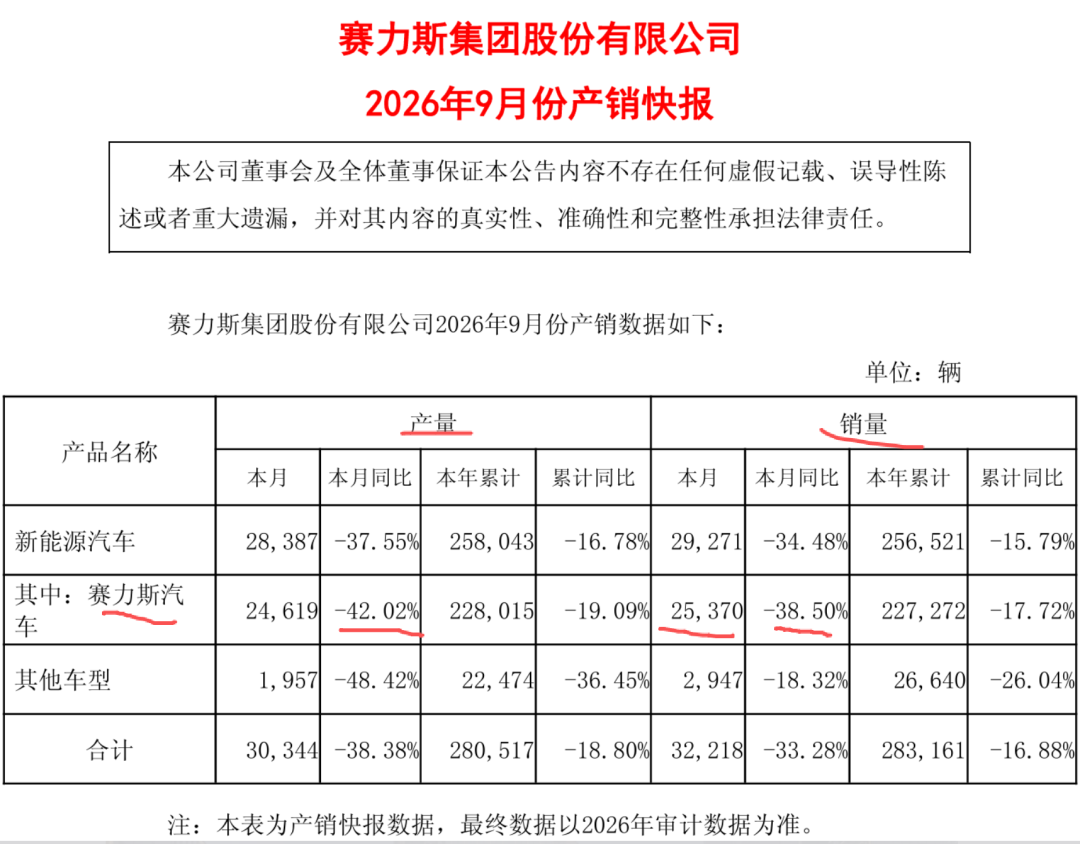
10月8日晚间,赛力斯交出了一份难看的9月成绩单:
塞力斯汽车销量25370辆,同比下降38.5%;
产量24619辆,同比下降42.02%。
市场几乎第一时间把矛头指向同一件事,9月中旬那场沸沸扬扬的“华为分手说”。
这个联想不算冤枉,但也不完全准确。
如果把时间线拉长、把账本翻开,会发现9月的暴跌既不是一场分手事故,也不是一次突发意外,而是一场酝酿已久的“重新分账”所必须支付的代价。
降了,但不是突然降的
先看数据本身。
9月赛力斯新能源汽车销量29271辆,同比下降34.48%;其中承担绝对主力的赛力斯汽车,也就是问界品牌,销量25370辆,同比下降38.50%。
产量端收缩更狠,赛力斯汽车产量24619辆,同比大降42.02%。集团合计销量32218辆,同比下降33.28%。
无论哪个口径,降幅都超过三成。
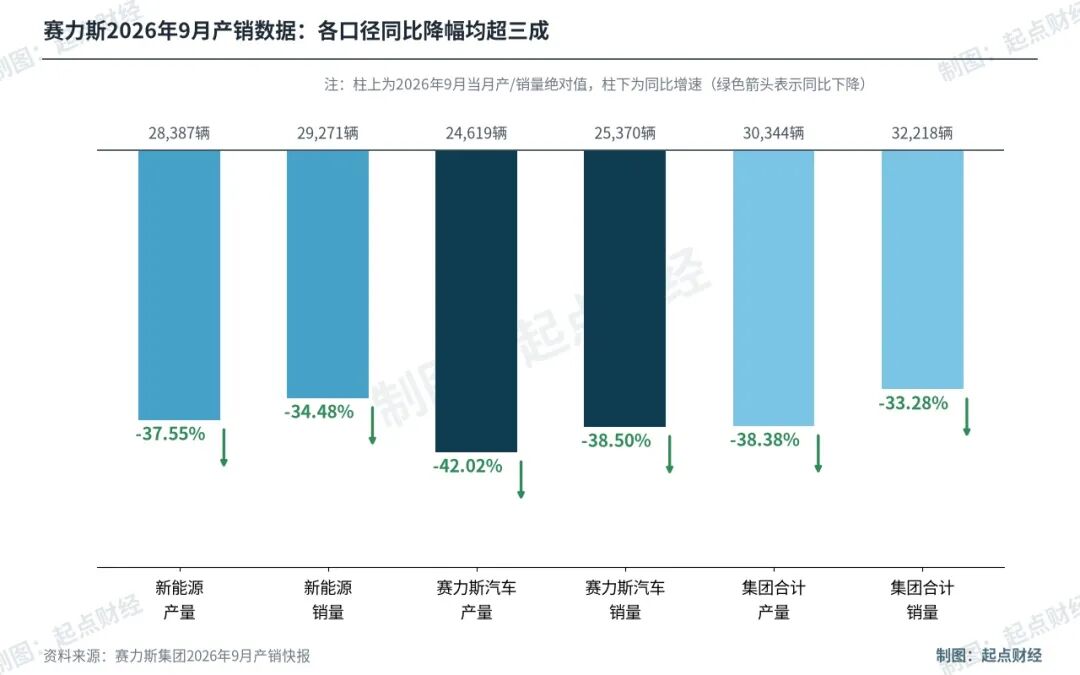 赛力斯2026年9月产销数据:各口径同比降幅均超三成
但如果认为暴跌是9月才发生的,那就被单月数据骗了。
问界销量同比下滑已经连续四个月:
5月降17.18%,6月降30.19%,7月直接腰斩降约50.6%,8月再降49.68%,7、8两个月连续趴在2万辆出头的低位。9月同比降38.50%,放在这个序列里看,跌幅其实是收窄的,环比更是回升了20.7%。
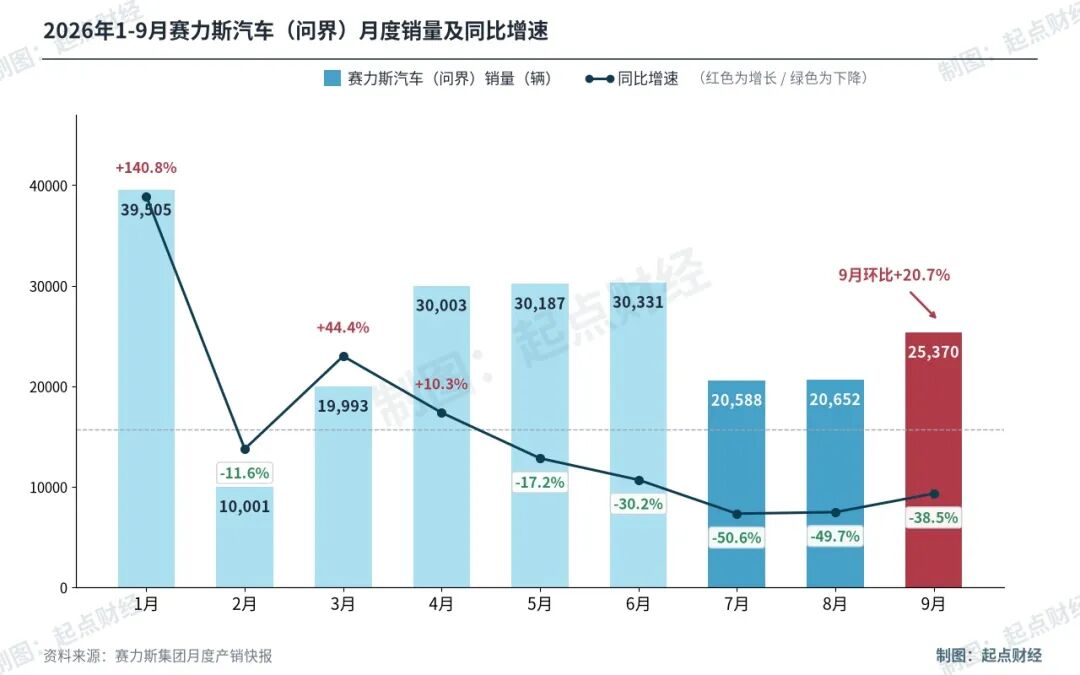 2026年1-9月赛力斯汽车(问界)月度销量及同比增速
再看行业大盘。
据乘联分会数据,8月全国新能源乘用车批发销量约151万辆,同比增长16%。
行业在涨,赛力斯在跌,说明问题出在自身,而不是赛道。
所以第一个结论是:
9月的产销暴跌是“压垮骆驼的那根稻草”,但骆驼的背上早就在加码。
真正的台阶在6月到7月之间就塌下去了。
市场的恐慌与修复
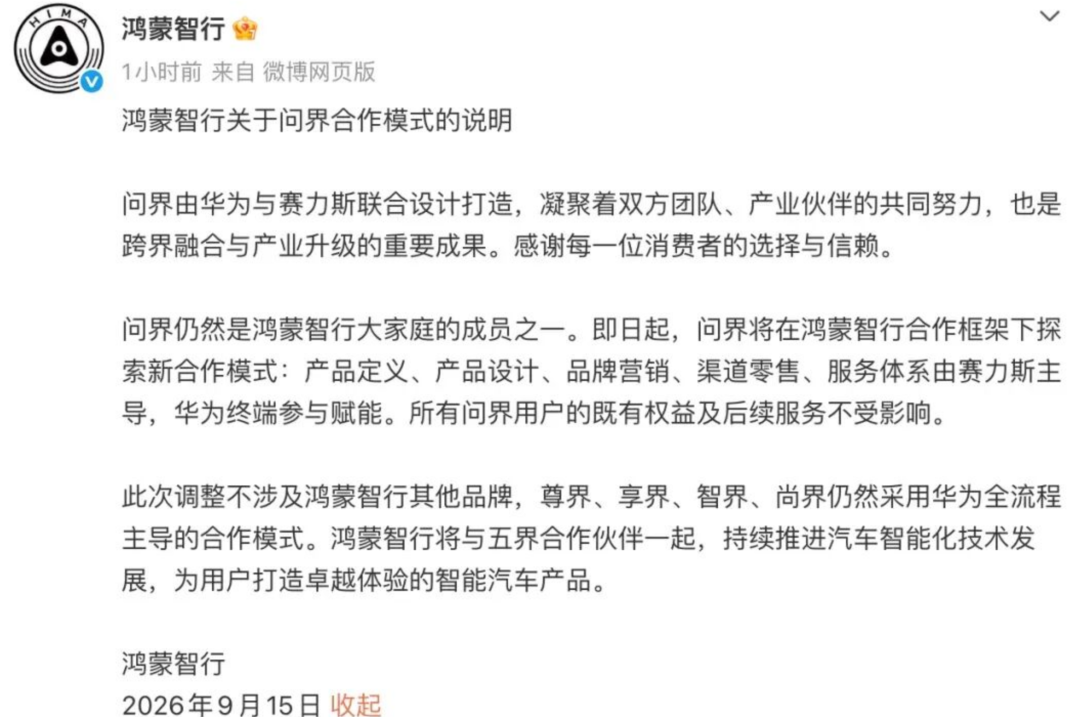
是合作模式的突然切换。
9月15日,鸿蒙智行与问界官宣:
问界的产品定义、产品设计、品牌营销、渠道零售与售后服务体系,全部交由赛力斯主导,华为终端退到“技术赋能”的位置。智界、享界、尊界、尚界维持原模式不变,问界仍是鸿蒙智行成员,存量用户权益不受影响。
措辞很温和,市场反应很激烈。
消息当天,赛力斯A股收跌超5%,港股盘中跌超6%。
道理很简单:
过去消费者买问界,买的很大程度上是“华为”两个字,是华为门店里的展车、华为体系的背书。现在被告知以后品牌、营销、门店、售后都归赛力斯管,看重华为招牌的用户自然要观望,市场上随之出现退订传闻,经销商渠道切换也让终端一度紊乱。
整个鸿蒙智行9月交付37490台,同比下降29.2%,环比下降11.0%。
订单和交付的节奏,就这样被打乱了半个月。
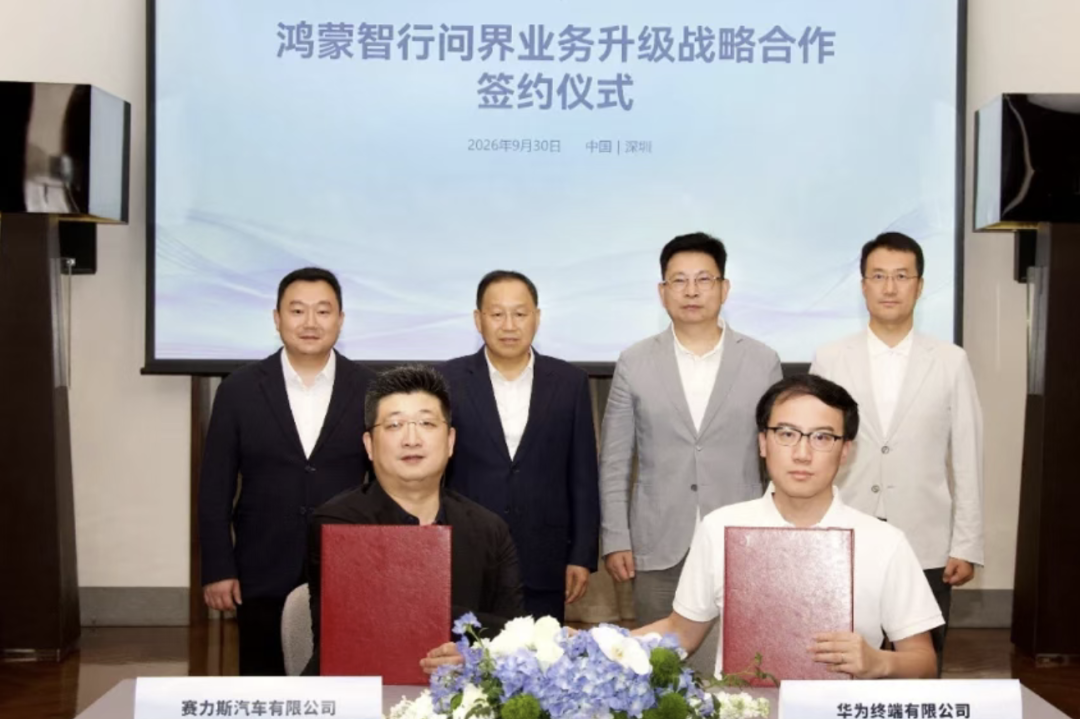
半个月后的9月30日,剧情反转。
赛力斯与华为在深圳签署新五年合作协议,华为常务董事、终端BG董事长余承东和赛力斯董事长张兴海共同站台,双方宣布联合组建问界业务专属团队,以“专属专营”模式继续合作。
张兴海当场承诺“三件铁板钉钉的事”:产品标准不变、技术底座不变、服务不变且升级。同一天,问界新M8开启预售,预售价38.98万元起。
资本市场的态度立刻掉头:
10月2日赛力斯港股盘中涨超16%,10月8日A股开盘大涨6.75%,半个交易日市值涨超25亿元。不过随后一个交易日又回落2.90%,兴奋过后,资金仍在等新模式的实际成效。
这一跌一涨之间,市场其实已经投票完成了:
怕的不是“分手”,而是“不确定”;只要确认华为不走,信心就回来。
为什么非要改?一本算不过来的账
既然合作得好好的,赛力斯为什么主动要回主导权?
答案写在财报里。
2026年上半年,赛力斯营收574.93亿元,同比下降7.87%;归母净利润亏损17.17亿元,而上年同期是盈利29.41亿元。
拆开看更扎眼:
一季度还盈利7.54亿元,二季度单季巨亏24.71亿元。要知道,2024年、2025年公司每年归母净利润都接近60亿元。
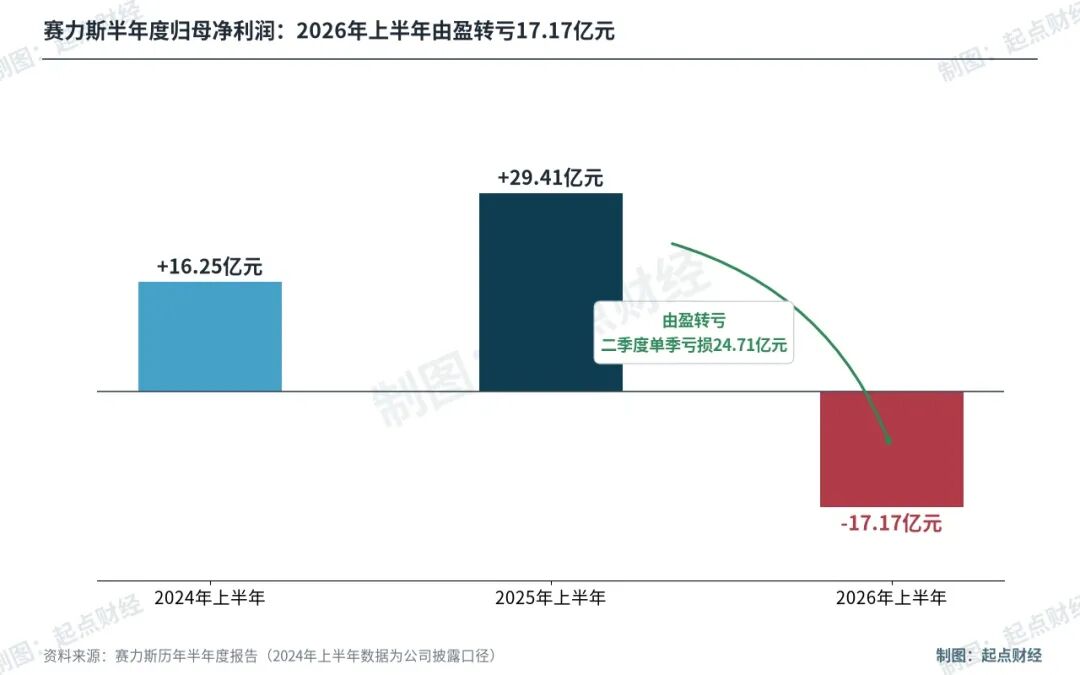 赛力斯半年度归母净利润:2026年上半年由盈转亏17.17亿元
亏损有短期原因:
主力车型处于迭代过渡期,电池、芯片等核心零部件阶段性涨价,上半年电池级碳酸锂均价同比涨了132.2%,还有17.5亿元的资产减值计提。
但更深层的矛盾是结构性的:
在旧的智选车模式下,华为深度参与产品定义、渠道零售,单车收入中有相当一部分流向了华为的技术与渠道体系,赛力斯卖着三四十万元的高端车,自己却长期算不过账来。
这就形成了一个奇特的反差:
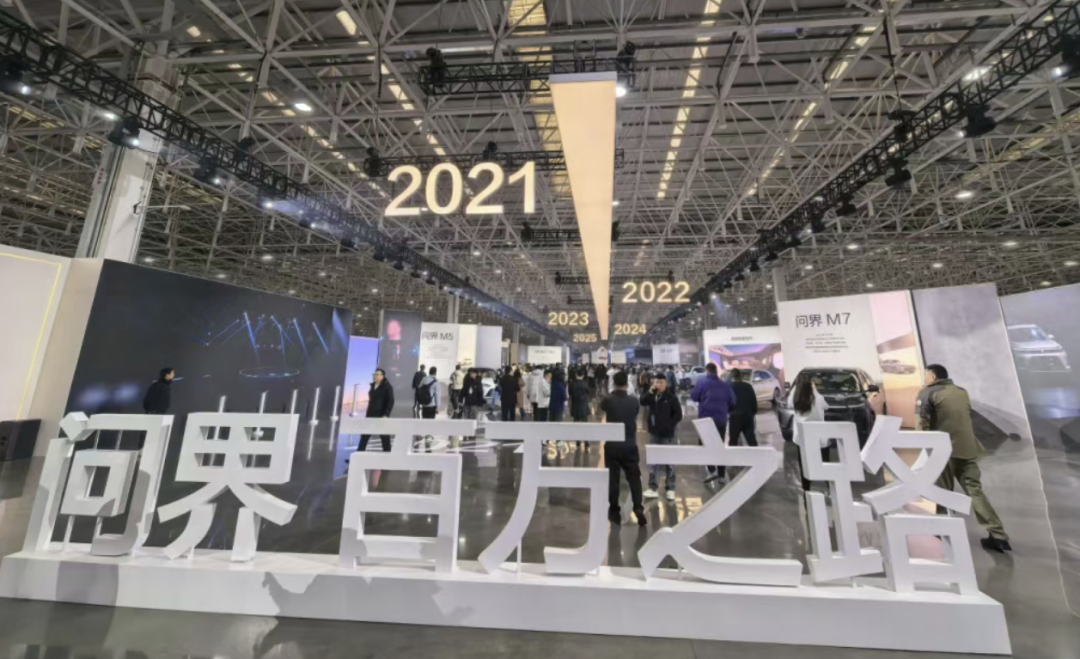
问界越成功,赛力斯越像一个“高级代工厂”。品牌是联名,渠道是人家的,用户心智里的主角是华为。2026年1月问界第100万辆下线,从0到100万辆只用约46个月,创下行业纪录,但百万用户记住的首先是华为。
赛力斯为“独立”铺垫已久:
2024年花25亿元买下919项问界商标和44项外观专利,又掏115亿元入股华为引望持股10%,还孵化了与字节跳动合作的赛豆汽车,给自己留一条华为体系之外的路。这次要回经营权,等于把最后一环,也就是渠道、营销、用户关系,收归己有。
“孩子毕业了”
理解这场调整,一个更准确的比喻是“毕业”而非“离婚”。
对华为来说,鸿蒙智行旗下已有五个品牌、横跨五家车企,资源分散是现实难题。问界这个商业模式已经被验证跑通的“优等生”毕业了,华为得以从台前的操盘手退居幕后的技术赋能者,集中资源去复制下一个问界。
这与华为一贯的定位吻合:不造车,帮助车企造好车。
对赛力斯来说,拿到经营权是喜忧参半。
喜的是定价权、渠道控制权、成本管控空间都回来了,长期盈利模型有了修复的可能;忧的是从此要独自承担渠道和营销费用,独自面对终端竞争,也独自回答一个尖锐的问题:离开了华为门店的流量和光环,赛力斯自己能不能卖好车、能不能做出下一款M9?
所以,9月的产销暴跌,本质是三方因素共振:
合作模式切换带来的订单与渠道扰动是导火索,产品迭代空窗与成本上涨是近因,旧模式下利润结构与品牌主导权的长期矛盾是底色。
短期阵痛已经写进报表,长期的考题才刚刚发下来。
这场改革的成败,最终不取决于公告写得多漂亮,而取决于接下来每个季度问界的销量曲线。市场愿意给时间,但不会给太久。