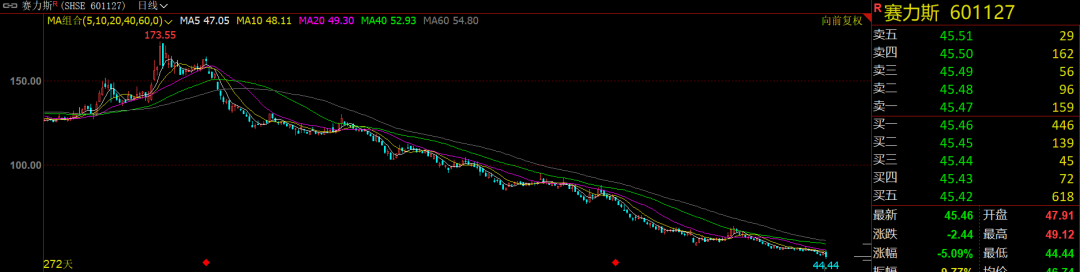
9月15日午后,一条消息让赛力斯的股价直线下探。
盘中一度跌超7%,收盘落在45.46元,跌幅5.09%,创下年内新低。港股收在34.68港元,跌6.12%。放到一年前看,这个数字有点刺眼。2025年9月,赛力斯的A股股价最高摸到173.55元,一年时间跌掉约74%。
前一个交易日,也就是9月14日,赛力斯还收在47.90元,当天涨了3.28%。一天之间的落差,起因是一条传闻。
当天下午和傍晚,鸿蒙智行和问界汽车先后发出说明。产品定义、产品设计、品牌营销、渠道零售、服务体系,即日起由赛力斯主导,华为终端参与赋能。所有问界用户的既有权益和后续服务不受影响。
市场给这条消息的定价很直接。在多数人的理解里,主导权的交出意味着问界失去了那根最重要的支柱。
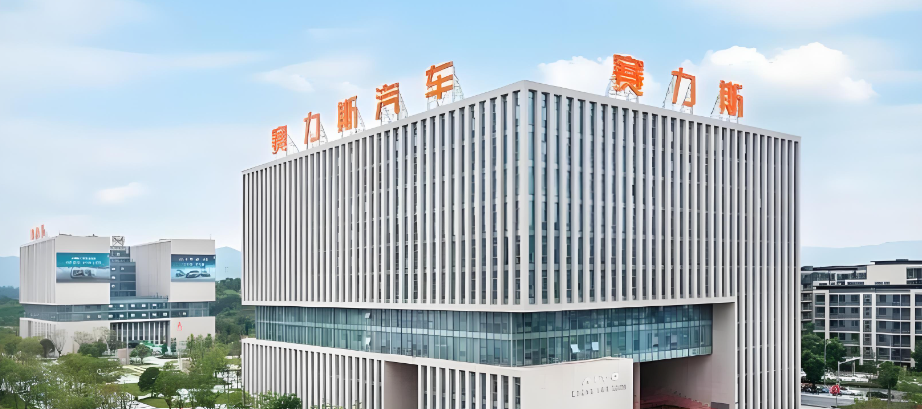
华为交回去的是运营权。它要守住的那门生意,是给所有车厂卖技术。
我觉得,把这次调整当成一场变故,方向可能就反了。这个转身在华为自己的账本上已经写完,这份说明只是把两年前就开始发生的事,落成了一页纸。
先说清楚这套合作模式原本是怎么运转的。
从2021年底牵手算起,智选车模式下,华为做的不只是提供技术。车的产品定义、定价、发布会、门店销售、品牌宣传,都由华为这边统筹。车企负责的是制造、质量、交付和售后。可以把它理解成一种分工极其细致的代驾关系,车是车企的,但方向盘一直握在华为手里。
这个分工对应着三条钱的流向。一是核心零部件采购,鸿蒙座舱、乾崑智驾、激光雷达、域控制器都在其中。二是技术授权。三是渠道与营销服务。
赛力斯2025年年报里,向深圳引望的关联采购是223.35亿元。引望由华为持股80%,赛力斯和阿维塔各持股10%。
那10%不是白来的。2024年8月,赛力斯宣布以115亿元受让引望10%的股权,2025年3月完成过户,转让款到当年9月付清。从那时起,它既是向引望采购技术的一方,也是引望的股东,引望赚的钱有十分之一归它。它的长期股权投资也从2024年末的不到20亿元,涨到2025年末的135.71亿元。
换一组数字看这件事的另一面。华为2025年智能汽车解决方案业务收入450.18亿元,同比增长72.1%,占总收入的比重从3%提升到5.1%。赛力斯一家的采购,占了这块收入的将近一半。
这笔钱撑起了华为汽车业务的增速,也同时框住了赛力斯的利润。
那华为为什么愿意放手?
最直接的原因在引望的定位。它要做的是面向全行业的开放平台,客户越多越好。引望CEO靳玉志把这件事讲得很直白,乾崑要做的是智能网联汽车时代的电子螺丝钉,不造车,帮车企造好车。截至2026年8月,乾崑智驾的累计辅助驾驶里程已经突破149亿公里,合作车企25家,落地车型超过60款,价位从15万元级一直铺到百万元级。
一个要把技术卖给所有车厂的平台,如果同时又替其中一家开店卖车,其他客户的顾虑是明摆着的。
资源也不够分了。鸿蒙智行从问界一界,扩到了问界、智界、享界、尊界、尚界五界。2026年1到8月,全系零售约32.97万辆,年度目标是百万辆量级,完成度不足三分之一。渠道内的份额也在重新分配,7月鸿蒙智行交付45046辆,问界占45.46%,这个比例在一年前还要高得多。五家车企的车型挤进同一套渠道,从十几万元到百万元级的产品摆在一家门店里,展示面积、交付标准和服务期待都对不上。
更硬的一层原因,藏在各家车企的中报里。2026年上半年,赛力斯归母净亏损17.17亿元,其中二季度单季亏了24.71亿元,一季度赚到的7.54亿元全部还了回去。北汽蓝谷亏19.38亿元,江淮汽车亏7.49亿元。奇瑞和上汽的集团层面还在赚钱,但据行业测算,智界板块经营性亏损约3亿到4亿元,尚界阶段性亏损0.6亿到1.2亿元。
五个品牌,同一个半年,没有一家在自己的板块上赚到钱。这个时间点选择重新划分工,不算意外。
再看赛力斯这一头,它拿回来的是自主权,一起接手的还有成本。
品牌这件事早就解决了。2024年7月,赛力斯花25亿元从华为手里买下问界商标和44项外观专利,所有权那时候就归了自己。这次交回来的是运营。
渠道的调整,赛力斯方面的说法是,除了直营店和加盟店,部分原鸿蒙智行门店将划归赛力斯,只陈列和销售问界车型,不再和其他品牌混放。
对赛力斯来说这是两件事。好处是它不用再和别人共用门店,终端销售可以更专注。代价是这些门店的租金、人力和营销费用,从此记在自己账上。
自主权和成本,是一起交过来的。
这笔账的分量,可以从去年的费用结构里看出来。2025年赛力斯销售费用241.9亿元,同比增长26.12%,平摊到每辆新能源车上约5.12万元。同一时期,理想汽车的销售、一般及管理费用合计106.65亿元,比它少了一半还多。营销成本本来就高于同行,独立运营之后,这部分支出会更直接地反映到报表上。
家底这一块还算厚。截至2026年6月底,赛力斯的现金储备超过731.5亿元,占总资产的57%,有息负债占总资产的比例只有3.2%,且全部是长期借款。上半年17.17亿元的亏损里,有18.2亿元是对适配性受限的存量无形资产计提的减值,属于一次性。
外部环境也在加压。2026年1月1日起,新能源汽车购置税从全额免征调整为减半征收,单车减税上限从3万元降到1.5万元,2025年末的需求被提前透支。这个变化对整个行业都是一次实打实的压力。上半年乘用车零售870.1万辆,同比下降20.2%,除了40万元以上的车型还在增长,其余价格区间全线向下。今年1到4月,8万元以下的新能源车销量同比下滑47.8%,价位越低,受购置税的冲击越大。
问界自己的销量,也没有到塌掉的程度。上半年卖了16.08万辆,同比增长5.6%。但7月单月回落到20480辆,同比下滑50.86%。
这个落差里,有多少是主力车型换代的空窗期,有多少是五界分流带来的,现在分不清。
渠道效率的变化,至少要跑完一个完整的销售周期才能看清楚。
还有一层容易被忽略的边界。这次调整只针对问界,智界、享界、尊界、尚界仍然维持华为全流程主导的模式不变。华为并没有收手,只是把已经跑通的那一套从问界身上撤出来,拿去复制下一个问界。对另外四家来说,今天问界拿到的东西,早晚也会轮到它们。
华为门店带给问界的客流贡献究竟占多少,这个数字从来没有被单独披露过。门店划归之后能带走多少存量客户,也需要一个完整的季报来验证。在那之前,说这条消息是利空还是利好,都还只是推测。
赛力斯将在9月22日召开业绩说明会。张兴海要回答的问题,已经从华为还给不给,变成了自己接不接得住。