随着越来越多的车企加入华为阵营,此前问界的一招鲜吃遍天似乎失灵了,特别是看到赛力斯8月销量下滑以后,许多人也是坚定了这一论调。
9月2日,赛力斯发布2026年8月产销快报。数据显示,公司当月新能源汽车销量24244辆,同比下降43.96%;其中赛力斯汽车(问界系列)销量20652辆,同比大跌49.68%,接近腰斩。
数据一出,市场解读迅速分化。一部分观点认为,随着产品迭代推进和减值压力出清,赛力斯已出现改善修复的迹象;另一部分观点则指出,对比行业大盘,赛力斯同比、环比市场占比依旧不足,颓势难言扭转。
与此同时,市场始终存在一个核心质疑:在华为合作方日益增多、鸿蒙智行“五界”齐聚、华为一定程度上“去独家化”的背景下,赛力斯的稀缺性正在被消解——当华为不再是独家护城河,赛力斯未来能否实现良好发展?
当然,评判一家企业,不能只看短期阶段性数据。赛力斯8月的销量数字固然扎眼,但真正决定其未来走向的,是它当下正在执行的战略动作与经营调整。
文|芝士编辑|李佳琪图片来源|网络
1 M9撑住品牌天花板,M7等待“第二春”
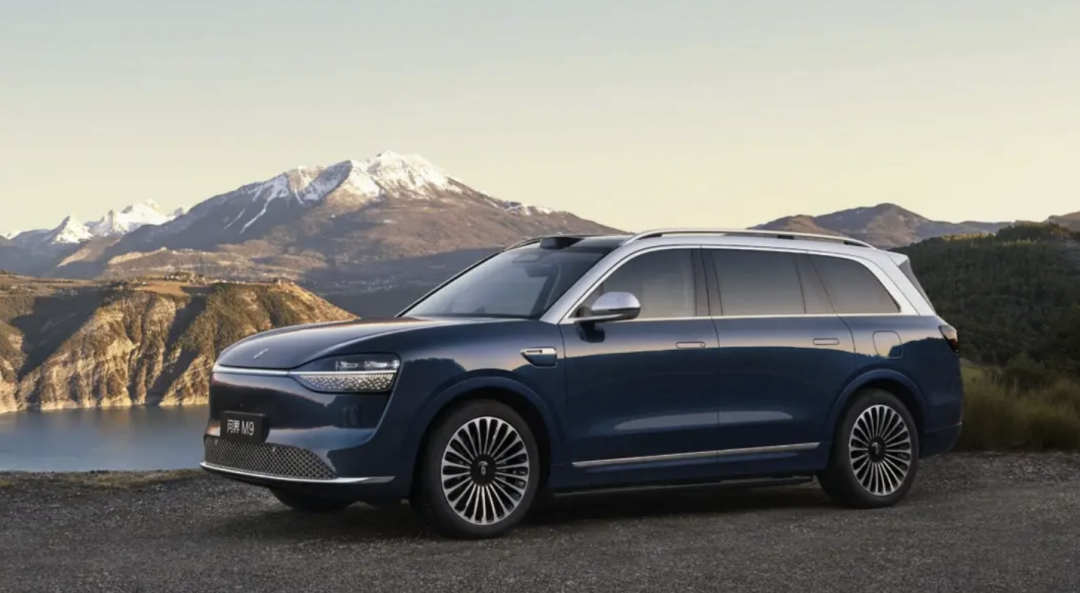
要搞清楚为何销量下滑,我们先看8月的销量结构,其中问界M9单月卖出10098辆,连续两个月位居50万级豪华SUV市场销量冠军。全新一代M9交付12周累计突破30000台。60万均价的大型SUV能维持月销破万,说明华系高端品牌的心智已经初步建立。问界M6当月销量7907辆。这款3月上市的新车,上市54天累计交付即突破30000台,97天突破40000台,在20-30万元价位段站稳了脚跟。
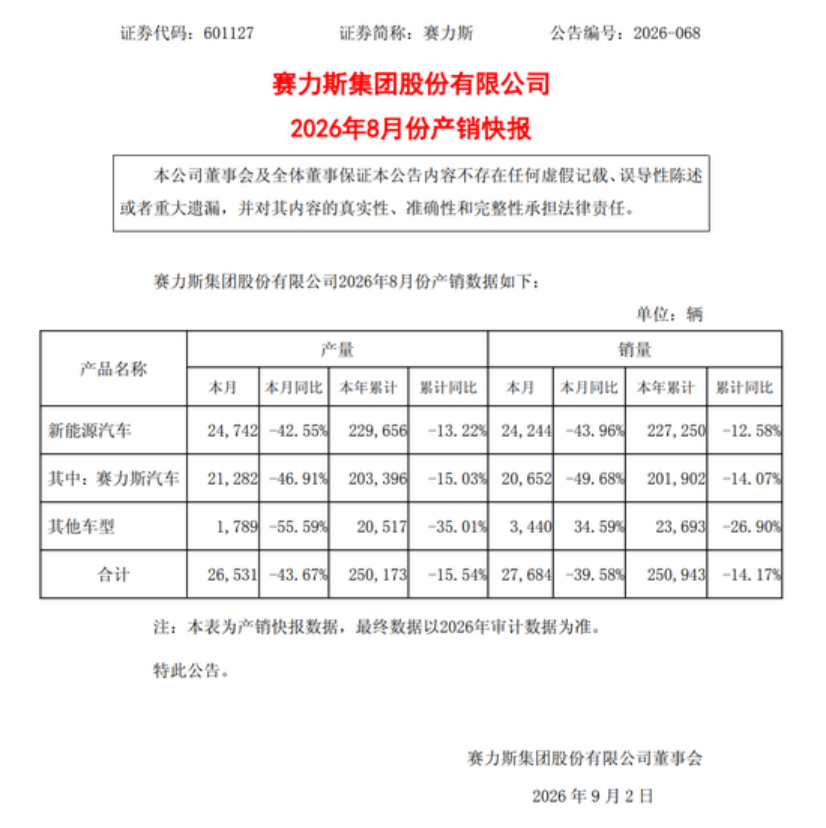
目前问界的M9与M6构成了清晰的战略分工:
M9向上立品牌,M6向下扩规模。M9负责建立技术壁垒和品牌势能——60万均价、月销近万,证明国产高端SUV有能力在BBA的腹地站稳脚跟。M6则把高阶智驾、智能底盘等核心能力带入更广阔的主流市场,完成从“技术秀肌肉”到“技术惠及大众”的转化。
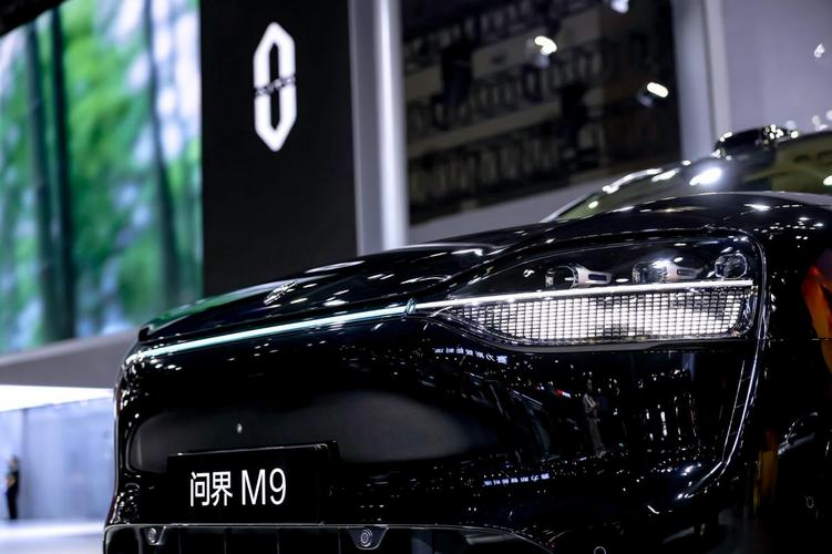
两者形成高低互补的产品组合,覆盖从20万到60万的广阔价格带。更重要的是,这种组合改变了赛力斯此前“单点爆款”的脆弱增长结构——M9守住品牌底线和利润,M6贡献规模和市场覆盖面,双引擎互相支撑、互为缓冲。
M9与M6的同步推进,回答了市场对赛力斯最核心的质疑:在华为“去独家化”的背景下,赛力斯的竞争力是否会被稀释?
答案很明确,赛力斯正在从“依赖华为独家赋能”转向“建立自身的产品矩阵和品牌势能”。M9证明了赛力斯有能力打造60万级被市场认可的豪华产品;M6证明了赛力斯有能力将核心技术下探到主流价位并快速上量。两款车不是华为技术的简单搬运,而是赛力斯在“软件定义汽车”路线下,对不同价位、不同人群需求的精准回应。
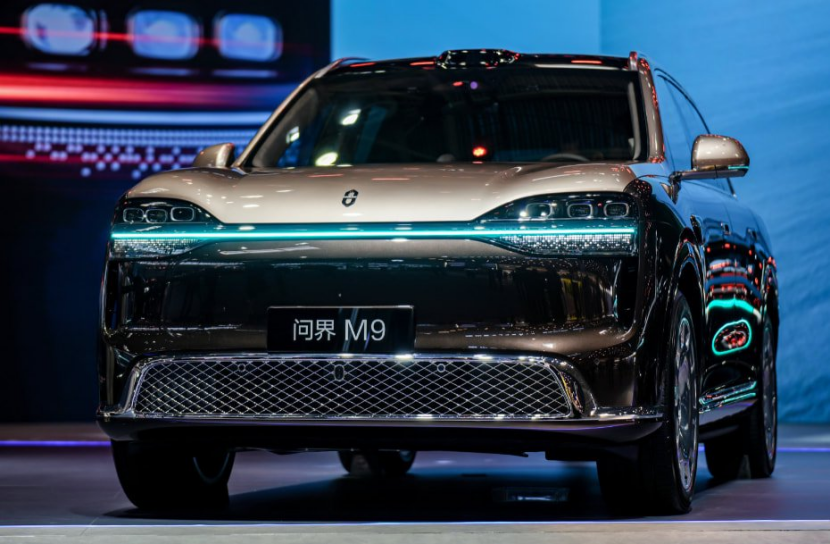
从产品节奏看,赛力斯正处于新老车型交替的强周期起点。M6快速上量叠加M9高端突破所形成的“走量+树旗帜”双引擎结构,正是判断赛力斯后续经营持续向好的最核心依据——不是靠一款车的爆发,而是靠一个可持续的产品组合,驱动品牌的长期增长。
同时,赛力斯上半年的战略已经明确:从“推新车”转向“推好车”,提升大单品的持续经营能力。问界M5、M6、M7、M8、M9已覆盖20万至60万元价格带,公司的核心任务不再是堆砌车型数量,而是把现有产品做深做透。
从短期看,M9和M6的双支柱仍能起到维稳作用。M9领世加长版等高价值车型正加速交付,M6也正处于销量爬坡期。四季度至明年一季度,随着新款M8、M7陆续到位,问界的销售表现有望迎来一轮修复。
2 修复需要周期,赛力斯正在做减法
8月销量的大幅下滑并非孤立事件。8月19日发布的半年报已经释放了信号:2026年上半年,赛力斯营收574.93亿元,同比下降7.87%;归母净利润亏损17.17亿元,而去年同期为盈利29.41亿元。
对比来看,2025年全年赛力斯营收1650.5亿元,创历史新高,归母净利润59.6亿元,连续两年盈利。从2025年Q4到2026年Q2,经营下滑已经经历了一个完整周期。
今年上半年亏损的原因主要有以下三点:
其一,主力车型处于产品迭代过渡期。Q2问界品牌销量9.1万辆,同比-15.5%,M6迅速放量占问界销量42.7%,但M9二季度处于换代过渡期,6月才随新车型开启交付趋势回升。
其二,上游原材料成本大幅上涨。电池级碳酸锂均价同比上涨132.2%,车规芯片结构性短缺涨价,直接推高整车成本。
其三,一次性大额资产减值。公司上半年合计计提资产减值18.2亿元,其中无形资产减值15.7亿元,主要是智能电动车行业技术迭代加速,部分存量技术资产可回收价值下降。Q2减值约17.7亿元,是单季亏损的重要原因。这是年度集中体现的非经营性一次性因素,并非持续发生。
市场普遍将18.2亿元的减值计提解读为“利空出尽”——一次性排雷后,财报将不再受历史包袱拖累。但利空出尽,不等于经营能够立刻反转。
修复是多维度的,远不止财报数字的回正。它还包括品牌价值的重建、渠道信心的恢复、用户认知的重新锚定。2025年问界成交均价39.1万元,问界品牌为赛力斯带来约1642亿元收入,在总收入中占比超九成。品牌价值一旦受损,重建需要漫长周期。参考行业经验,这种系统性修复的周期大约需要1-2个季度,一个品牌完成从调整到重构再到复兴的全过程。
从以下几个维度考虑,赛力斯也值得我们耐心等待。
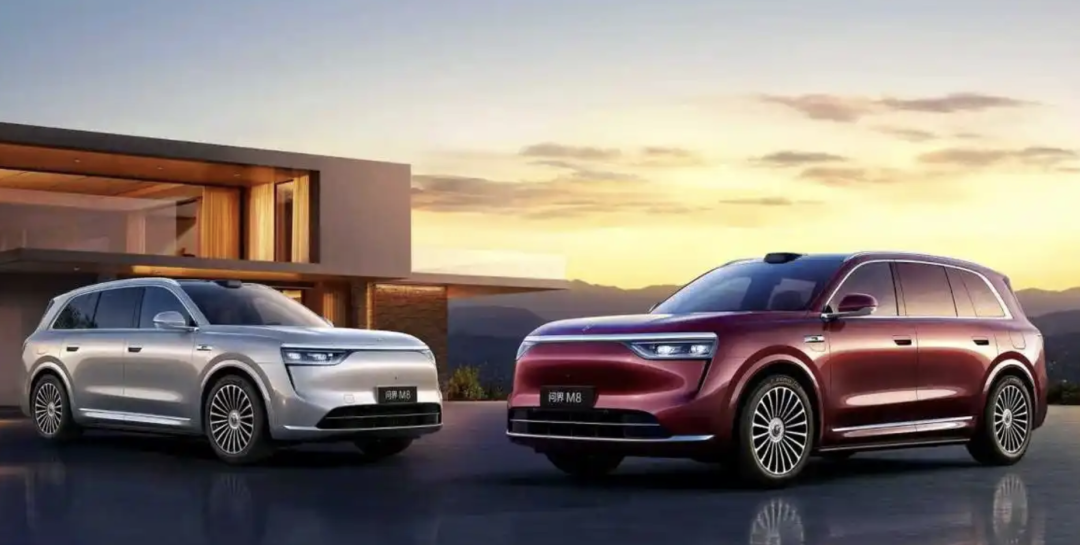
品牌维度——2024年问界在鸿蒙智行的占比约87%,2025年已下滑到72%,2026年第一季度不足70%。随着华为合作方增多、搭载乾崑智驾的车型预计达80款,赛力斯的独特性被持续削弱,品牌价值重建绝非朝夕之功。
用户维度——问界用户忠诚度2025年为40.81%,但销量爆发式增长始于2023年下半年,以五年再购周期推算,老用户第一轮再购潮预计出现在明年一季度,品牌资产的积累需要时间。
产能与规模维度——上半年毛利率23.3%,同比降5.6个百分点。盈利改善取决于新一代车型交付爬坡、高价值车型销量占比提升,以及规模效应对研发和制造成本的摊薄,产能释放和规模效应都需要时间兑现。
好消息是,赛力斯已经明确了调整方向。公司2026年下半年的首要目标是经营回稳、力争扭亏。今年2月,赛力斯公告剥离蓝电汽车相关存量资产,蓝电2025年全年销量仅2万余辆、月均不足2000台,剥离后亏损不再传导至合并利润表。赛力斯从控股转为参股,将资源全面聚焦于问界品牌。研发投入逆势加码,上半年总投入超70亿元。这些都是赛力斯在给更美好的未来打基础。
3 赛力斯的未来写在星巴克式的过去里
今天的赛力斯,和2008年的星巴克,在底层逻辑上惊人地相似。2008年,星巴克遇到了自己的至暗时刻。
此前数年,星巴克在两位继任CEO的带领下过度扩张,门店泛滥稀释了消费体验,“第三空间”的品牌内核被快速商业化的节奏侵蚀。2008年1月,创始人霍华德·舒尔茨时隔8年重新出任CEO。他上任后的首要任务不是开发更多新品、不是加速开店,而是收缩。
舒尔茨宣布关闭600家美国门店,随后又追加关闭300家;裁员12000人;大幅削减新增店面计划;让全美7100家门店同时停业3小时,重新培训咖啡师,回归品牌核心本质。他甚至砍掉了早餐等非核心业务,将品牌重心重新聚焦于咖啡本身。
这场改革的结果如今已是商业经典——星巴克不仅渡过了危机,更在之后迎来了新一轮的增长高峰。
和星巴克一样,赛力斯都在经历过度扩张后的回调。星巴克当年门店泛滥,赛力斯则在产品矩阵快速扩张后面临老款车型销量崩塌、新品节奏紊乱的困境。
都在做战略收缩。星巴克关店、裁员、砍业务;赛力斯剥离蓝电、聚焦问界、减少对新品短期拉动的依赖。
都选择回归核心。星巴克回归“第三空间”和咖啡本质;赛力斯回归产品主线,把问界业务做深做透。
都明白修复需要时间。星巴克2008年启动改革,到2010年才真正重回增长轨道。当然,任何类比都有其边界。汽车行业的资本密集程度远高于咖啡零售,赛力斯面临的竞争烈度和技术迭代速度也远非当年的星巴克可比。但转型的底层逻辑是相通的:当一家企业跑得太快、摊子铺得太大时,主动收缩、回归核心,往往是通往下一轮增长的最短路径。
8月的销量数字确实不好看——24244辆、同比下滑43.96%,赛力斯汽车近乎腰斩。但如果只盯着这个数字下结论,很可能错判了这家企业的真实走向。
赛力斯正处于一个典型的企业修复周期:利空已经出清,战略已经明确,动作正在落地。从产品换代到品牌重建,从财务修复到渠道重整,每一步都需要时间。1-2个季度的修复周期听起来漫长,但对于一家曾经站上过高峰、现在主动选择“慢下来”的企业而言,这或许正是它走向下一座高峰的必经之路。
看懂星巴克2008年的改革,就能理解赛力斯今天的处境。收缩不是衰退,聚焦不是放弃——有时候,退一步,才能进两步。