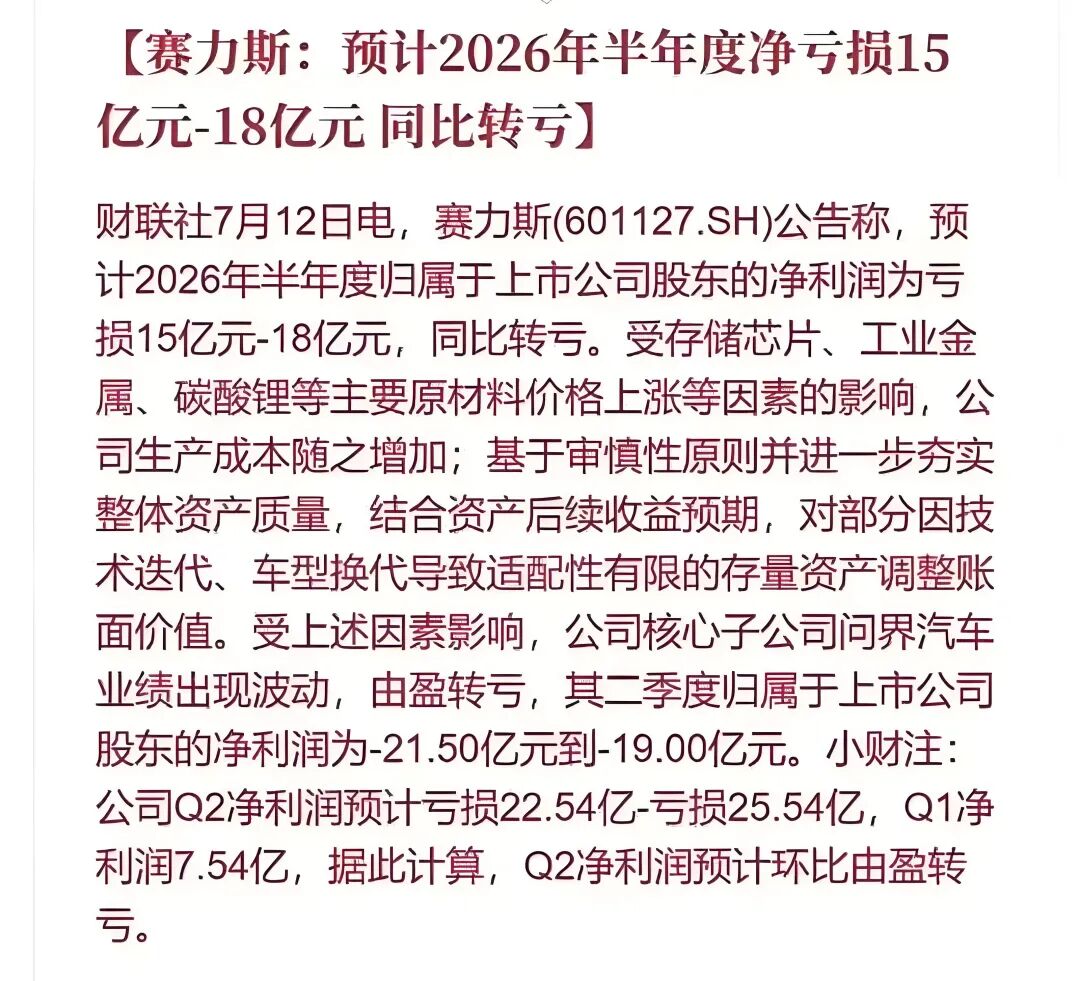
短短十个月,赛力斯完成了从资本市场宠儿到风险标的的极致反转。巅峰时期市值高达2800亿,市场普遍看好其冲击“中国版BBA”。如今A股跌停、港股暴跌13%,业绩走势堪称行业最极端过山车:2025年全年盈利29亿,2026年上半年直接亏损18亿。
更离谱的是结构性反差:2026年一季度还净赚7.54亿,二季度单季巨亏24亿。三个月时间,彻底由盈转亏。
外界普遍疑惑:赛力斯明明手握两张优质底牌,为什么会瞬间崩盘?
第一,销量并未崩塌,上半年累计销售17.88万辆,同比微增3.87%;
第二,盈利能力极强,整体毛利率26.24%,远超同期理想汽车6.1%的水平。
销量增长、毛利领先,却亏得最惨,核心问题不在市场,而在内部成本结构与商业模式。
一、表象原因:巨额三费,直接吃光所有毛利
赛力斯看似高毛利,实则完全被庞大固定费用吞噬。
2025年全年:销售费用241亿、研发费用近80亿、管理费用47亿。
三项费用合计,直接吃掉全部67亿整车毛利。
一季度账面盈利7.54亿,看似亮眼,实则严重依赖补贴:单季政府补贴6.5亿,扣非真实利润仅1亿,主业盈利能力早已极度薄弱。
叠加2026年上游涨价冲击,存储芯片、锂电材料大幅涨价,单车成本刚性增加1.5万–2万元。行业虽共同承压,但高毛利高端车型固定成本更高,对波动的耐受度反而更弱。
二、核心暗雷:智能汽车极速迭代,沉没成本巨大
这是赛力斯亏损最隐蔽、也是最致命的根源。
新能源智能汽车迭代速度远超传统燃油车,车型更新周期极短。
赛力斯依靠爆款走量,产品迭代节奏快、改款频率高,导致:
老款车型模具、产线、专用零部件尚未摊销完毕,直接作废减值。
巨额研发投入、产线投入、供应链投入,一旦车型换代立刻沦为沉没成本。
今天砸下的研发费用,可能半年后就不再产生收益。
这种“投入周期长、产品寿命短”的结构性矛盾,是高端智能车企独有的隐性亏损黑洞。
三、商业模式痛点:深度绑定华为,高渠道、高供应链成本固化
赛力斯与华为深度捆绑,是其高毛利的来源,也是高亏损的根源。
虽然双方无传统利润分成协议,但供应链高度集中:
华为为赛力斯第一大供应商,年度采购额从58亿飙升至420亿,占比高达33%。
同时,全国700家体验中心、350家用户中心,全部维持高规格运营,渠道成本居高不下。
最终形成独特行业怪圈:销量越高、采购规模越大、渠道摊销越高、边际利润越薄。
没有华为,赛力斯没有高端定位与高毛利;
完全绑定华为,又导致成本刚性极强,很难通过规模实现降本增效。
四、现状与未来:现金充足,下半年存在修复机会
目前赛力斯账面现金高达638亿,现金流安全垫充足,不存在爆雷风险。
伴随碳酸锂、芯片价格回落,以及新款M9、M6换代车型上市,下半年具备扭亏修复条件。
五、行业总结:赛力斯的大起大落,是新造车终极缩影
赛力斯的故事,精准折射出当下新能源行业残酷真相:
1.能卖出高价,不等于能持续赚钱;
2.智能汽车时代,沉没成本比原材料涨价更致命;
3.靠外部赋能可以短期冲高,但重投入、快迭代、高渠道成本的模式,终将考验企业真实经营能力。
未来的赛力斯,不再需要证明“能造高端车”,而是必须证明:
在高绑定、高投入、快迭代的模式下,如何实现稳定、可持续的盈利。