近日,中国化学工程集团所属中国化学工程科研总院与东华公司联合开发的丙烯基聚烯烃弹性体(PBE)技术中试装置一次开车成功,顺利产出首款对标牌号,全项性能指标对标进口同类产品,实现国内该成套技术中试“零的突破”。
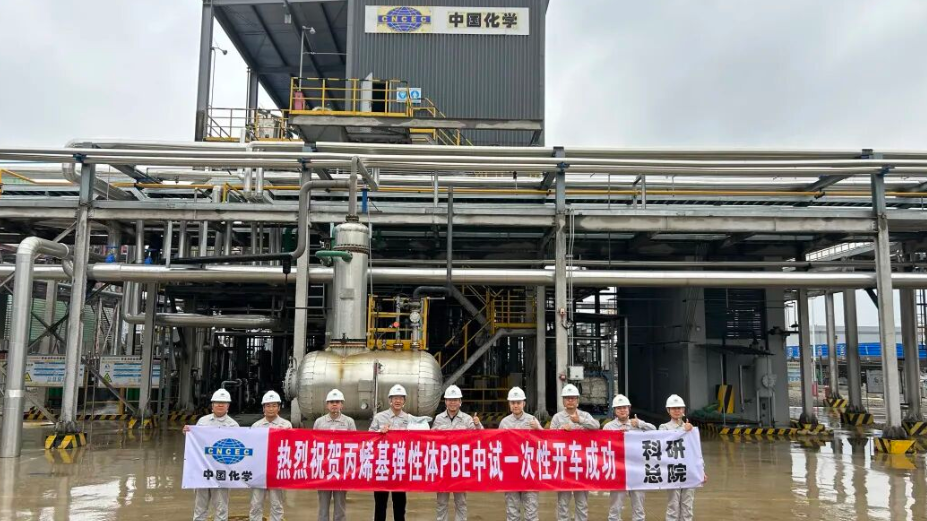
中试是小试通往工业化的关键一环,这次补上的,正是国内PBE成套技术在这一环的空白。
继乙烯路线的POE之后,丙烯路线的PBE也开始向国产化发起冲刺。这种材料凭什么算高端,进口替代走到了哪一步,中国化学的入场又意味着什么,顺着这三个问题往下看。
POB凭什么算高端
先看定义。PBE属于聚烯烃类共聚物,以丙烯作为主体聚合单元,搭配乙烯或α-烯烃作为共聚单体,依托溶液聚合工艺合成。
它与大家更熟悉的POE是近亲,区别在主体单体,POE以乙烯为骨架,PBE把主体换成了丙烯,两条路线也因此被称作乙烯基弹性体与丙烯基弹性体。
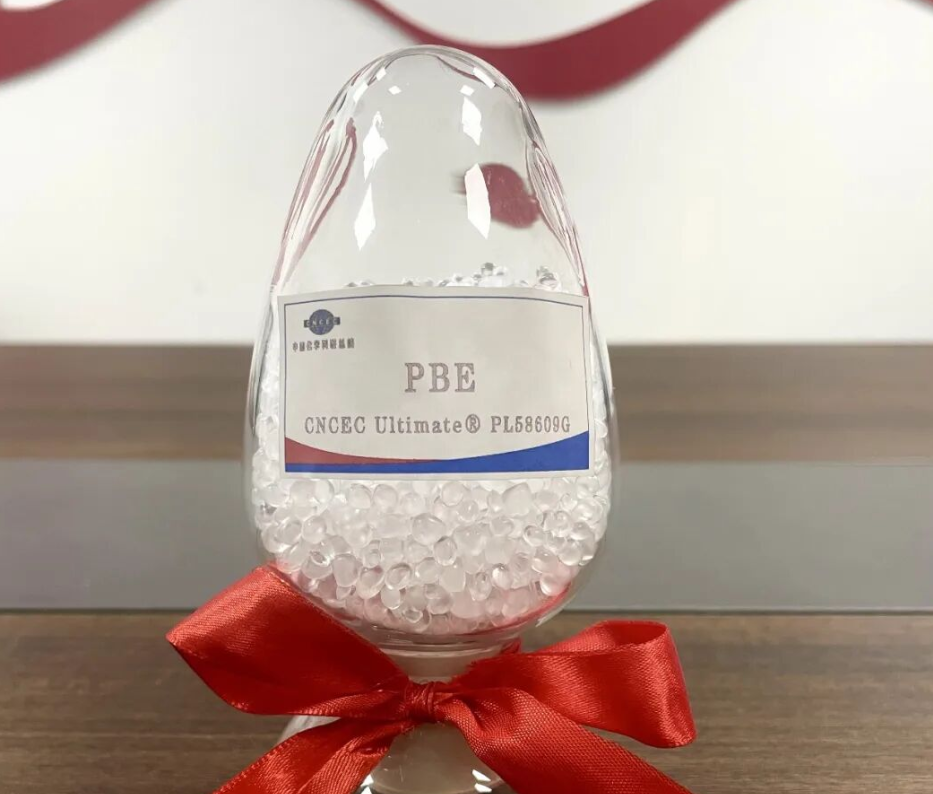
材料特性上,PBE的分子链不含双键结构,耐紫外老化表现好,可抵御冷凝酸碱介质腐蚀,低至零下30摄氏度仍能维持良好弹性。
它与聚丙烯、聚乙烯、三元乙丙橡胶等烯烃基材适配性好,高填充加工条件下不易脆裂,能改善改性材料的透光性、抗冲击能力、弹性与加工可塑性,还兼具轻量化优势。
落到应用上,薄膜、发泡材料、塑料改性、食品接触制品、包装、日化、电子电器以及高端TPO防水卷材,都可以用。
高端更多体现在供给格局上。
埃克森美孚是全球最大的PBE生产商,旗下Vistamaxx系列年产能约35万吨,陶氏化学、三井化学产能分别约5.5万吨和3万吨,全球供应长期由几家海外巨头把持。
需求端,据行业统计,2024年全球PBE消费量约37.5万吨,保持增长态势。国内此前基本依赖进口,定价权与供应稳定性都不在自己手里。
催化剂与工艺两道坎,卡住的不只是PBE
PBE与POE共享同一类门槛,一是茂金属催化剂,二是溶液聚合工艺。
茂金属催化剂属于单活性中心催化体系,要对共聚单体的序列结构与分子量分布做精准调控,才能既保住丙烯链段的结晶性,又引入足够的弹性。
溶液聚合则要在溶剂体系内完成聚合与后续脱挥,装置放大中的传热、传质与溶剂回收都是硬功夫。两道坎再叠加海外企业多年的专利布局,构成了高端聚烯烃弹性体最深的护城河。
POE的破局给出了国产参照。
2023年12月,贝欧亿3万吨/年特种聚烯烃及配套项目一次开车成功,产出具有自主知识产权的POE产品,成为国内首套POE工业化装置。
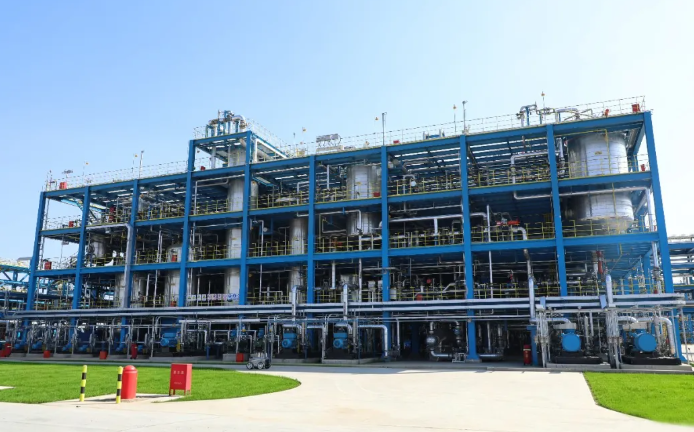
2024年,万华化学20万吨/年POE装置投产。乙烯路线跑通之后,产业界很快把目光转向丙烯路线。
2024年底,中国石化北京化工研究院在天津基地投用国内首套PBE中试装置,打通从单体到高端PBE产品的全流程。
2026年以来节奏更快,6月贝欧亿推出Beunite系列丙烯基弹性体,覆盖多个牌号,应用到包装薄膜、防水卷材、无纺布、医疗用品等领域;同期茂名石化启动POE中试装置技改环评,计划在现有1000吨/年POE中试装置上新增PBE产能;万华化学烟台POE装置预留了PBE柔性改造空间,规划配套万吨级产能。
此外,浙石化、盛虹斯尔邦、联泓惠生、卫星化学等企业也依托现有POE产业基础,加速向PBE延伸研发。
中国化学入场,带来的不只是又一套中试
本次中试采用自主研发的Metlop茂金属催化剂和UltraPerf溶液聚合工艺,可在中低压条件下高效合成PBE产品。
更具产业价值的是柔性切换能力,该技术可与乙烯基POE装置切换生产,同一套装置能灵活切换生产C3POE、C4POE和C8POE牌号产品。
溶液法POE产线经改造即可生产PBE,柔性切换让存量装置多了一条差异化出路,PBE的产业化也不必从零起步。
再下一城之后,下一城是量产。
可以确定的是,成套技术一旦在工业装置上兑现,埃克森美孚们赖以维持溢价的壁垒就会被逐步撬动。
POE的故事已经演到产能竞赛,PBE的国产叙事,才刚开场。