前言:
作为具身智能赛道的明星企业,云深处科技备受资本市场追捧,但光鲜的招股书背后,其技术成色、盈利前景及合规性仍值得探讨。为此,笔者将推出三期解读,《核心零部件外采占比高与‘伪全栈’组装厂》、《人形机器人商业化难落地与概念炒作的盈利前景》、《朱秋国以浙江大学在编教授身份执掌云深处逾八年,校外任职审批临申报方才补办是否构成遗漏?》,第一期。
云深处科技股份有限公司(简称“云深处”)是一家立足中国、面向全球的具身智能机器人领军企业,专注于四足机器人、轮足机器人等具身智能机器人的研发、制造与产业化。朱秋国,直接持股15.61%、通过员工持股平台杭州空见间接控制10.23%,与一致行动人李超(直接持股5.20%)合计控制31.05%表决权。
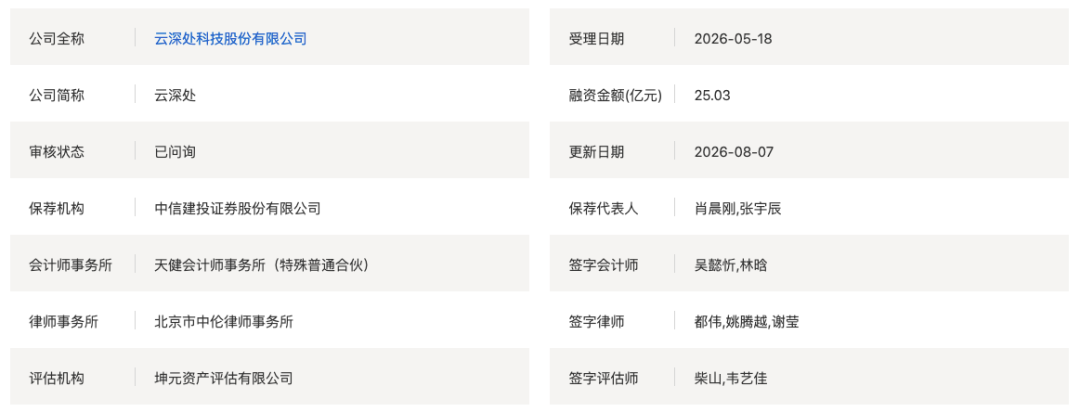
云深处保荐机构为中信建投证券【肖晨刚,张宇辰】、天健会所【吴懿忻,林晗】、中伦律所【都伟,姚腾越,谢莹】。
关于核心零部件外购与“全栈自研”表述是否一致?中信建投证券肖晨刚、张宇辰核查是否充分、是否符合信披准则?
对外反复宣称“核心零部件—整机系统—算法”全栈自研,对内供应链底牌却是关键器官“应采尽采”
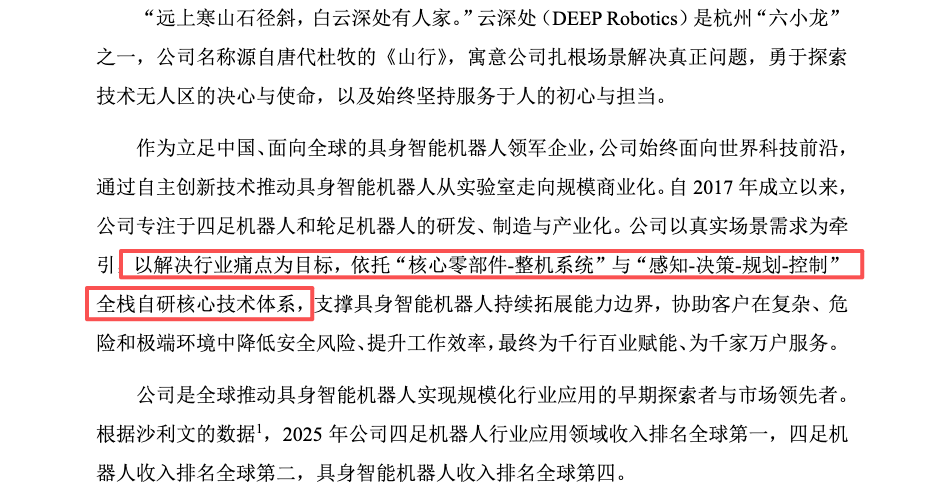
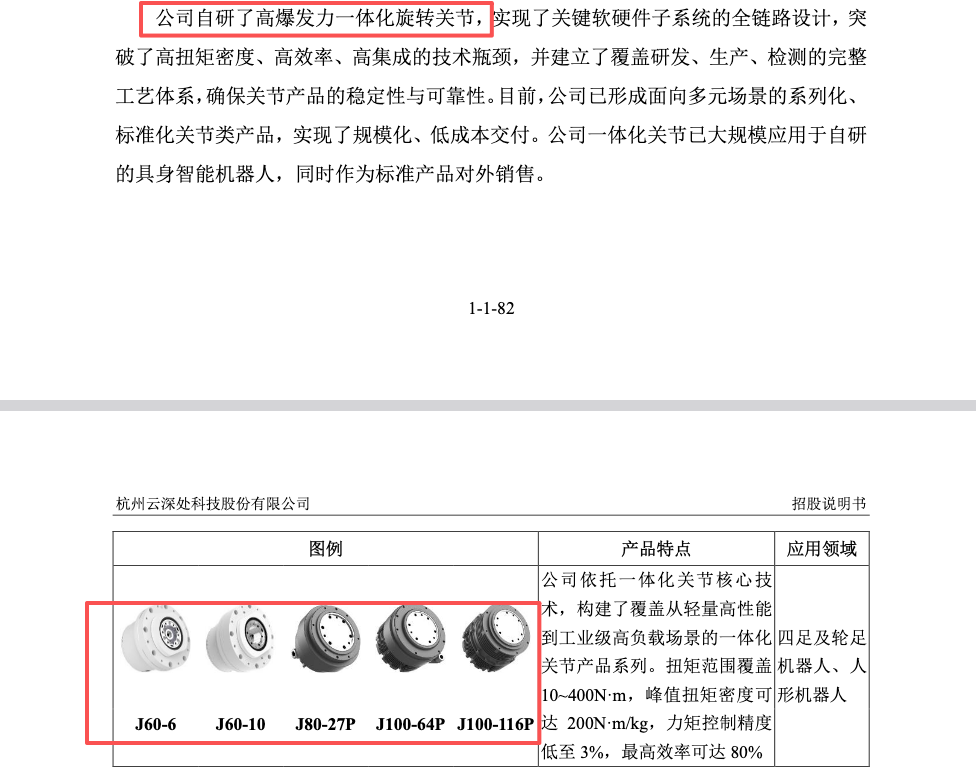
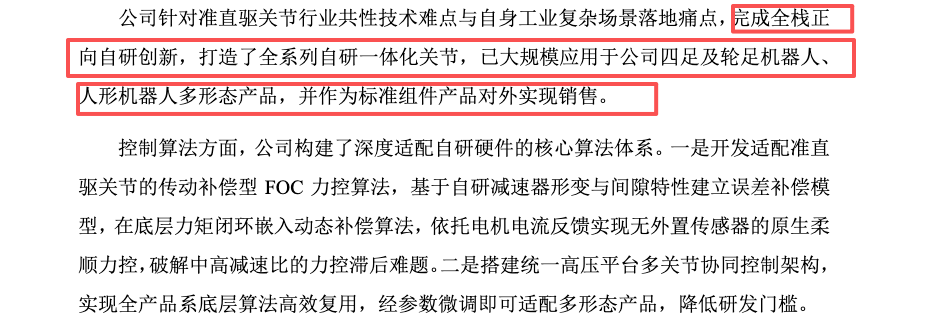
发行人在招股书多处将“全栈自研”作为首要技术标签:招股书P3/1-1-2、P25/1-1-24、P78/1-1-77三处近乎逐字重复“依托‘核心零部件-整机系统’与‘感知-决策-规划-控制’全栈自研核心技术体系”;招股书P126/1-1-125更将“(1)技术优势:具身智能软硬件全栈自研能力,核心技术自主可控”列为第一项竞争优势;招股书P83/1-1-82称“公司自研了高爆发力一体化旋转关节……已大规模应用于自研的具身智能机器人,同时作为标准产品对外销售”;问询回复P88/8-1-87称“打造了全系列自研一体化关节,已大规模应用于公司四足及轮足机器人”。
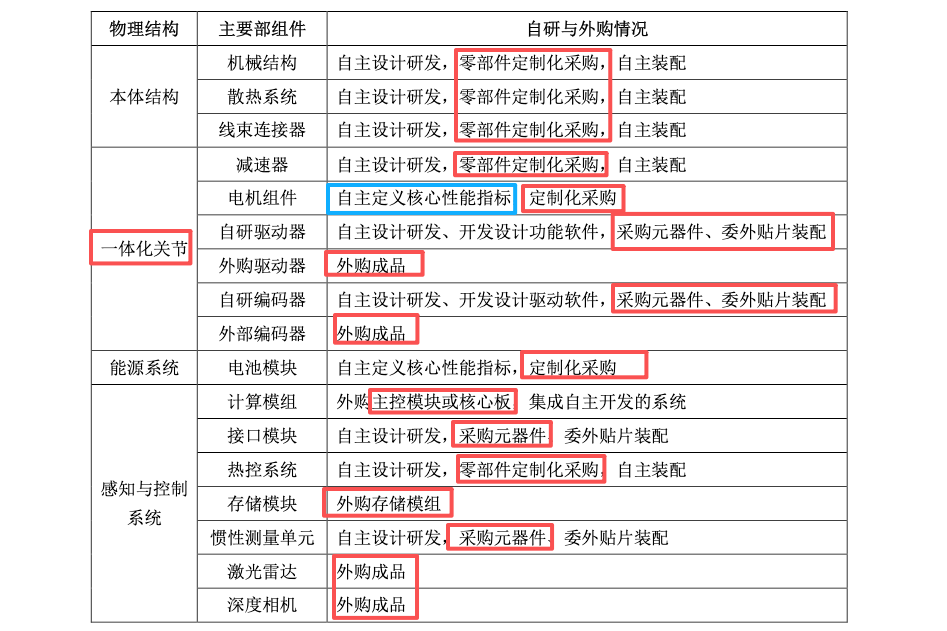
然而,问询回复P113/8-1-112自行列示的“本体主要硬件部组件自研/外购情况表”,与上述宣传形成直接反差:一体化关节中,电机组件为“自主定义核心性能指标,定制化采购”,电池模块同为“定制化采购”,计算模组为“外购主控模块或核心板,集成自主开发的系统”,存储模块为“外购存储模组”,激光雷达、深度相机均为“外购成品”;即便是关节内部最核心的驱动器、编码器,也同时存在“外购成品”情形。问询回复P114/8-1-113原文为:“外购部组件为电机组件、电池模块、计算模组、存储模块、激光雷达、相机等上游产业链比较成熟且有标准化方案的产品,不属于具身智能机器人专用部件。
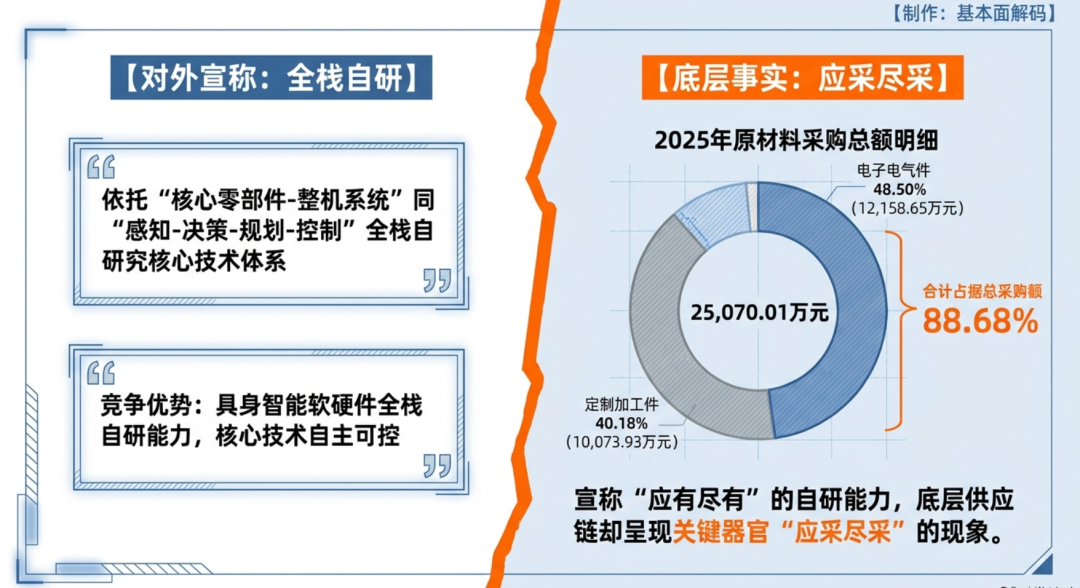
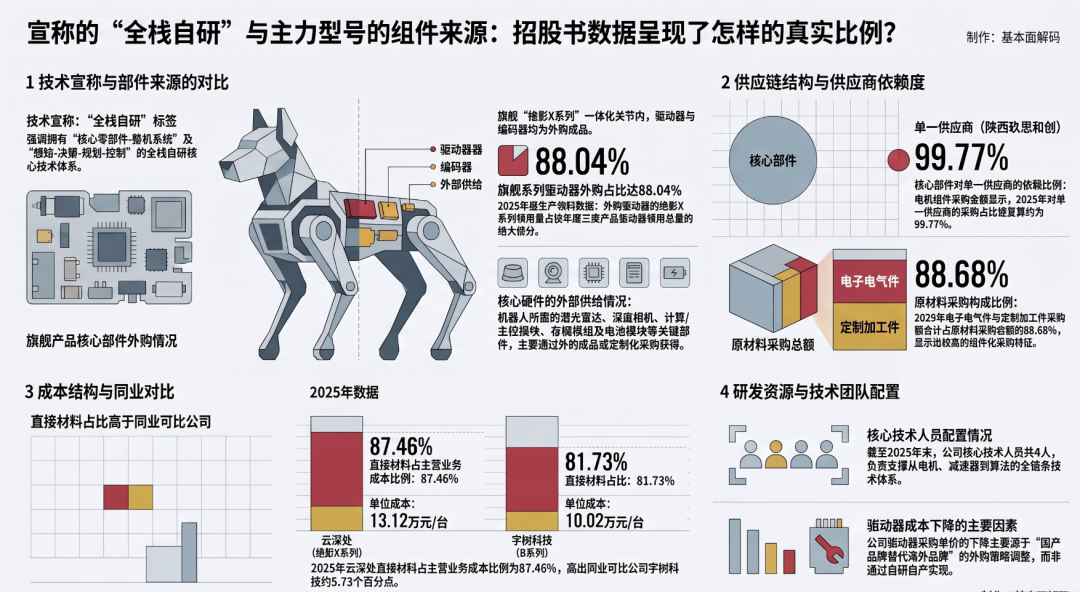
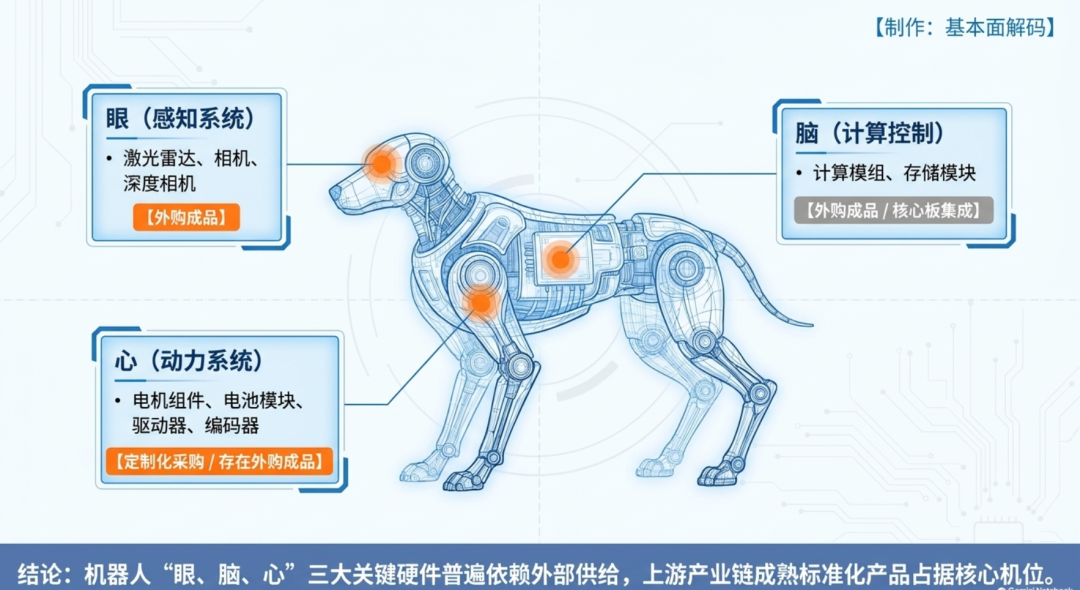
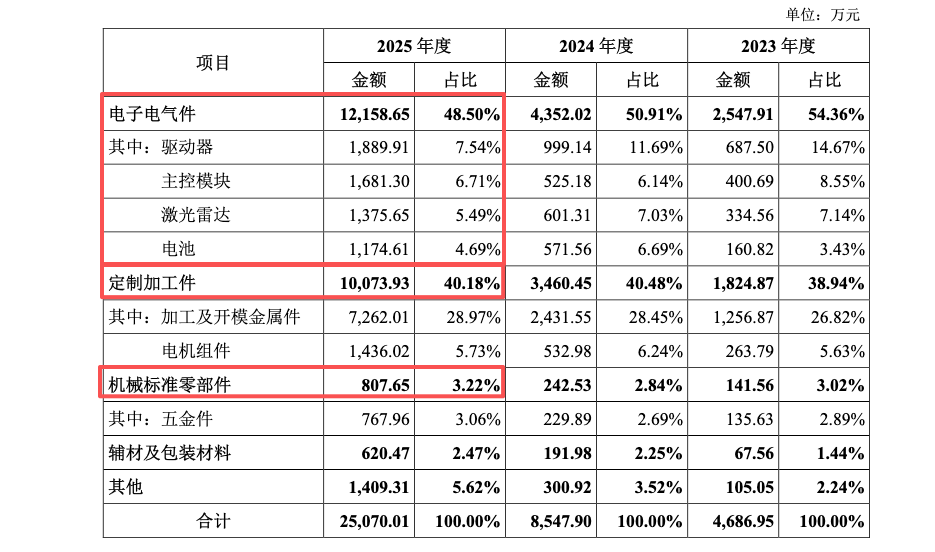
采购金额进一步量化外购底色。据招股书P132/1-1-131,2025年电子电气件采购12,158.65万元(占比48.50%)、定制加工件采购10,073.93万元(占比40.18%),二者合计占原材料采购总额的88.68%;其中驱动器采购1,889.91万元、主控模块1,681.30万元、激光雷达1,375.65万元、电池1,174.61万元、电机组件1,436.02万元,上述五类明确外购或定制采购部件合计7,557.49万元,占当年原材料采购总额25,070.01万元的30.15%。机器人“眼(激光雷达、深度相机)、脑(计算/主控、存储模组)、心(电机组件、电池、驱动器)”的关键硬件普遍依赖外部供给,与“核心零部件全栈自研”的对外表述之间存在明显落差,【中信建投证券肖晨刚,张宇辰】相关披露是否准确、完整?
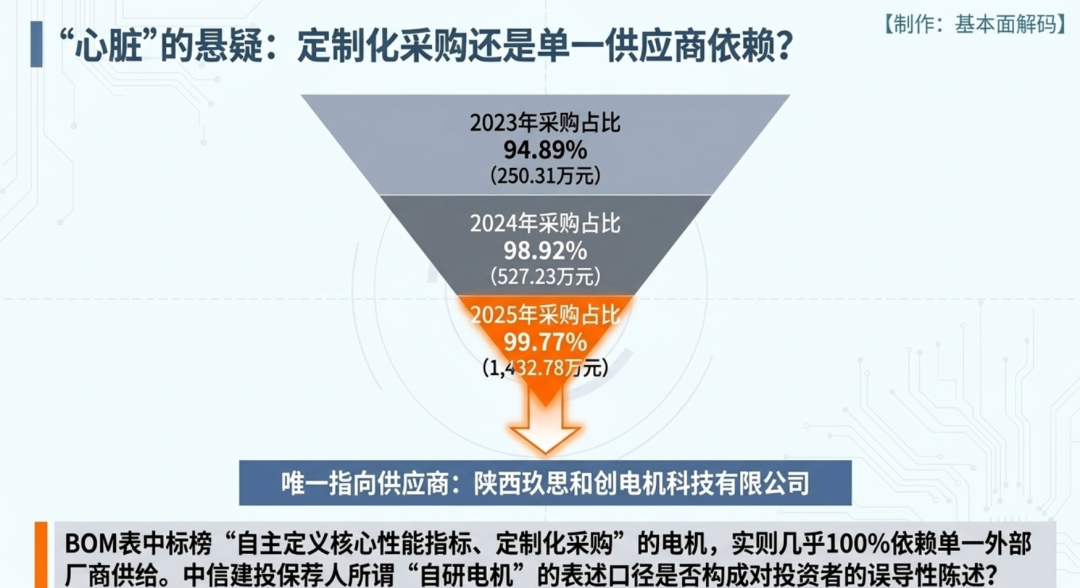
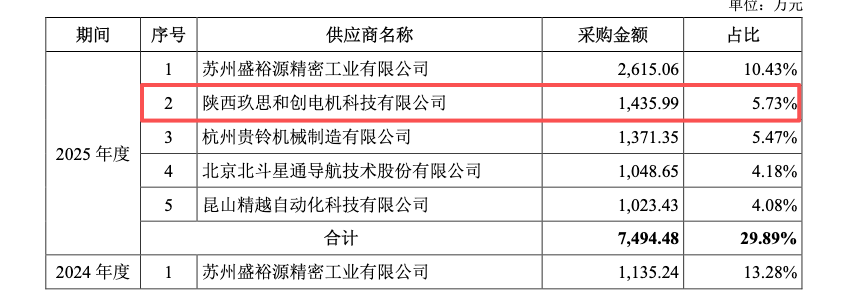
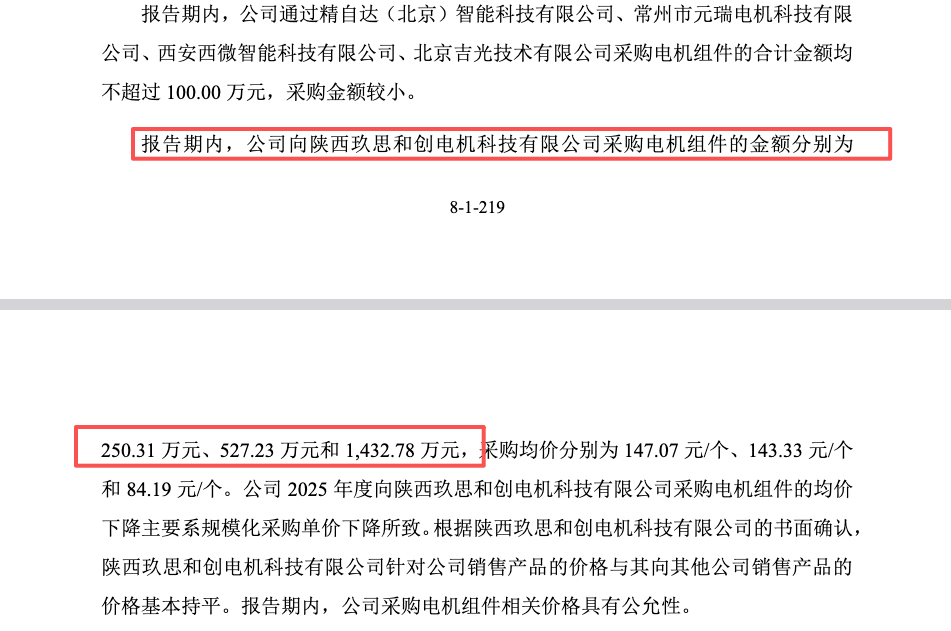
尤为关键的是电机这一“心脏”部件近乎单一来源外购。招股书P133/1-1-132前五大供应商表显示,2025年第二大供应商陕西玖思和创电机科技有限公司采购额1,435.99万元;问询回复P221/8-1-220披露,公司2023—2025年向该公司采购电机组件金额分别为250.31万元、527.23万元、1,432.78万元,而同期电机组件总采购额为263.79万元、532.98万元、1,436.02万元(招股书P132/1-1-131),经复算,单一供应商占电机组件采购额比例分别高达94.89%、98.92%、99.77%。公司在BOM表中以“自主定义核心性能指标、定制化采购”表述的电机组件,实质上几乎全部由单一外部厂商供给,【中信建投证券肖晨刚,张宇辰】所谓“自研电机”的表述口径是否构成对投资者的误导性陈述?
被树为“全栈技术积累”标杆的旗舰绝影X系列,恰是驱动器、编码器“双外购”的产品系列
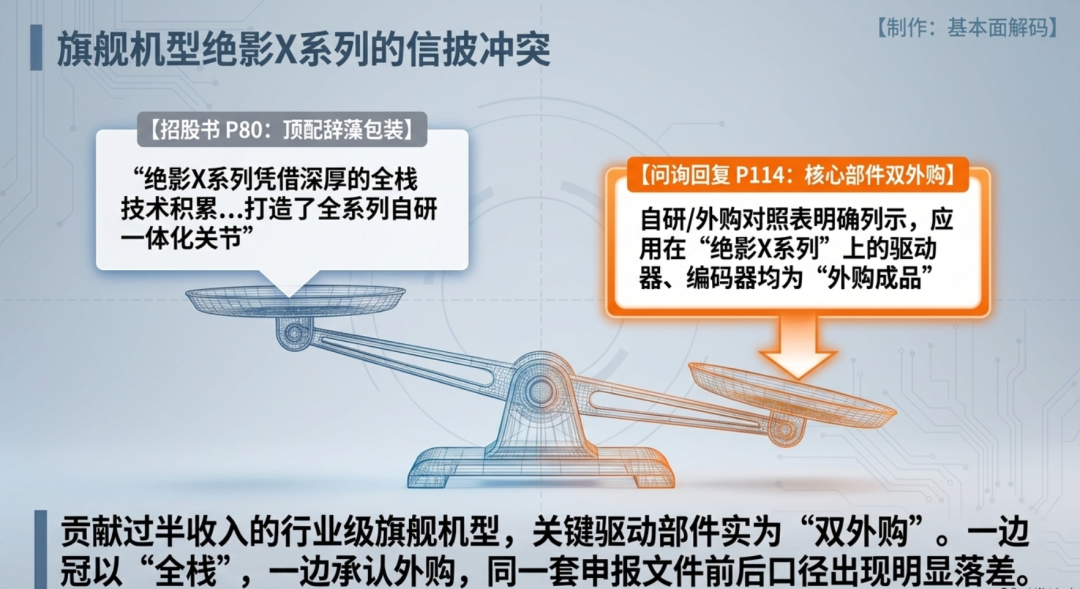
问询回复P114-115/8-1-113至8-1-114的自研/外购对照表明确列示应用产品:自研驱动器、自研编码器的应用产品为“山猫M系列、绝影Lite系列、DR02”,而外购驱动器、外购编码器的应用产品均为“绝影X系列”。也就是说,公司唯一大规模放量、贡献过半收入的行业级旗舰系列,其一体化关节内的驱动器与编码器均为外购成品。
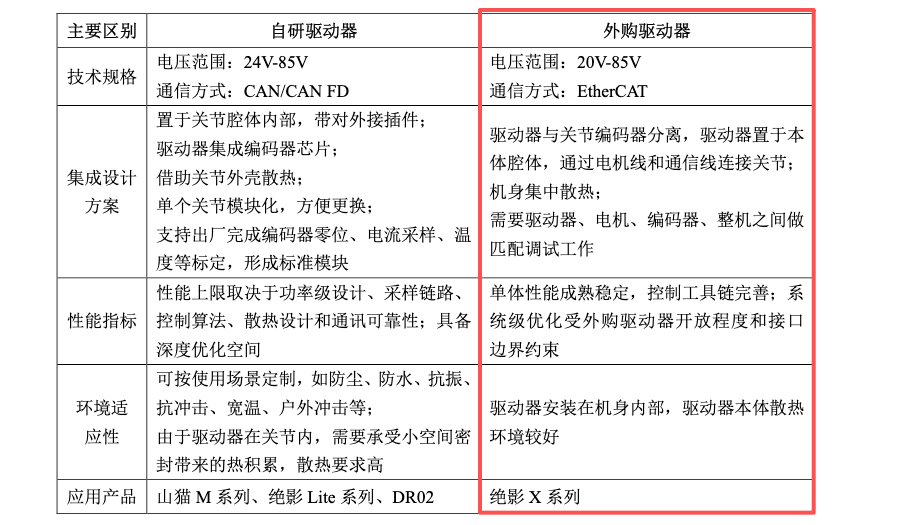
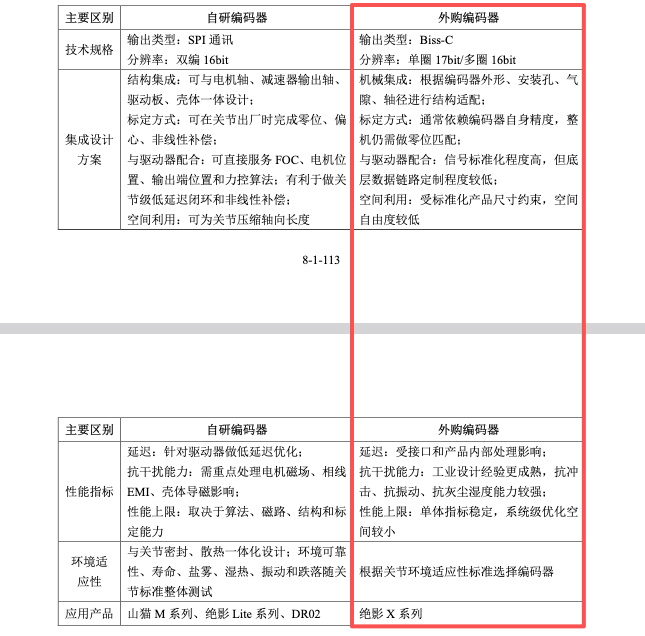
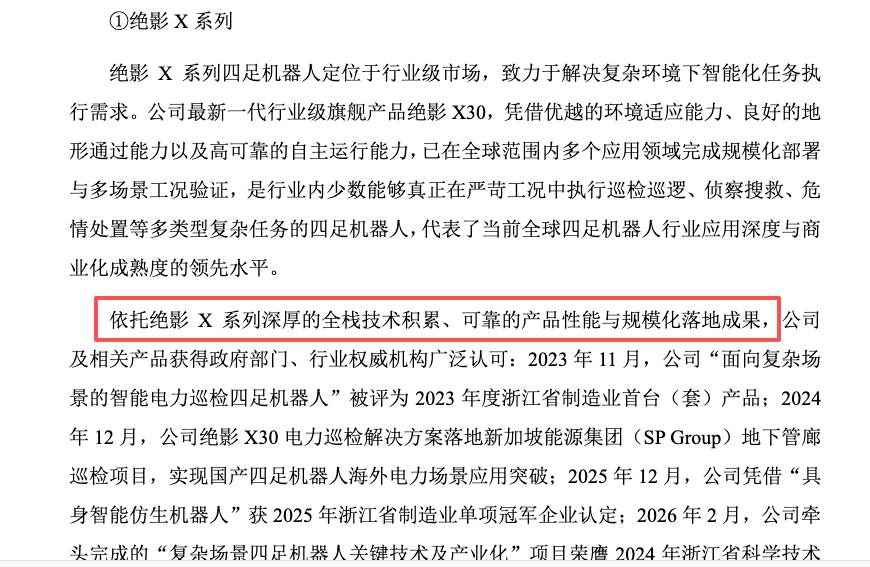
但同一套申报文件对绝影X系列却使用最高规格的“全栈”措辞:招股书P80/1-1-79与问询回复P60/8-1-59均称“公司四足机器人绝影X系列凭借深厚的全栈技术积累、可靠的产品性能与规模化落地成果”;问询回复P88/8-1-87称“打造了全系列自研一体化关节,已大规模应用于公司四足及轮足机器人”。一边在技术宣传中为X系列冠以“全栈”“全系列自研关节”,一边在部件对照中承认X系列驱动器、编码器外购成品,这样前后表对照后【中信建投证券肖晨刚,张宇辰】信息披露是否矛盾,披露是否真实、准确?
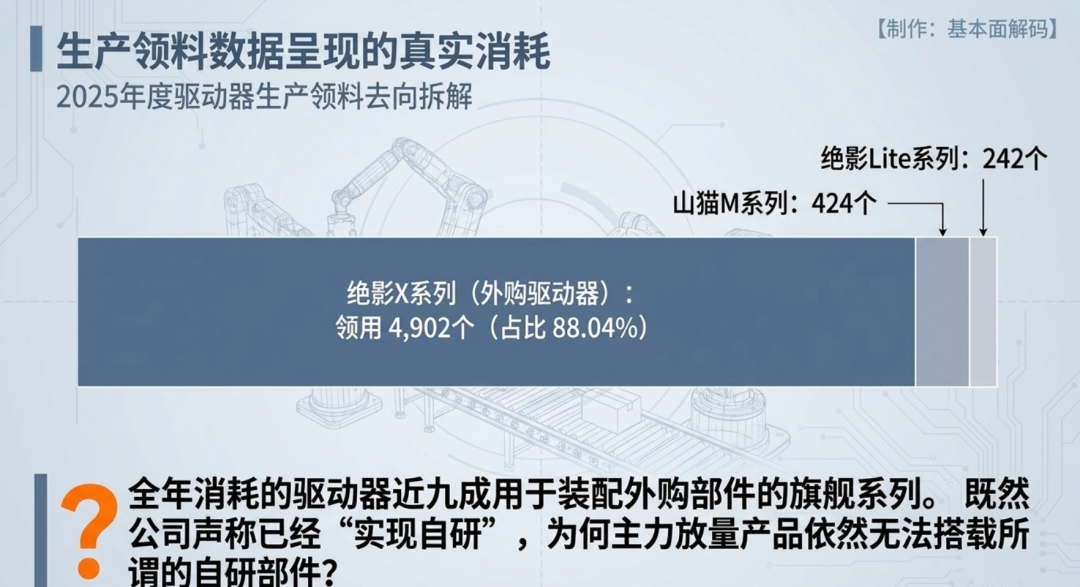
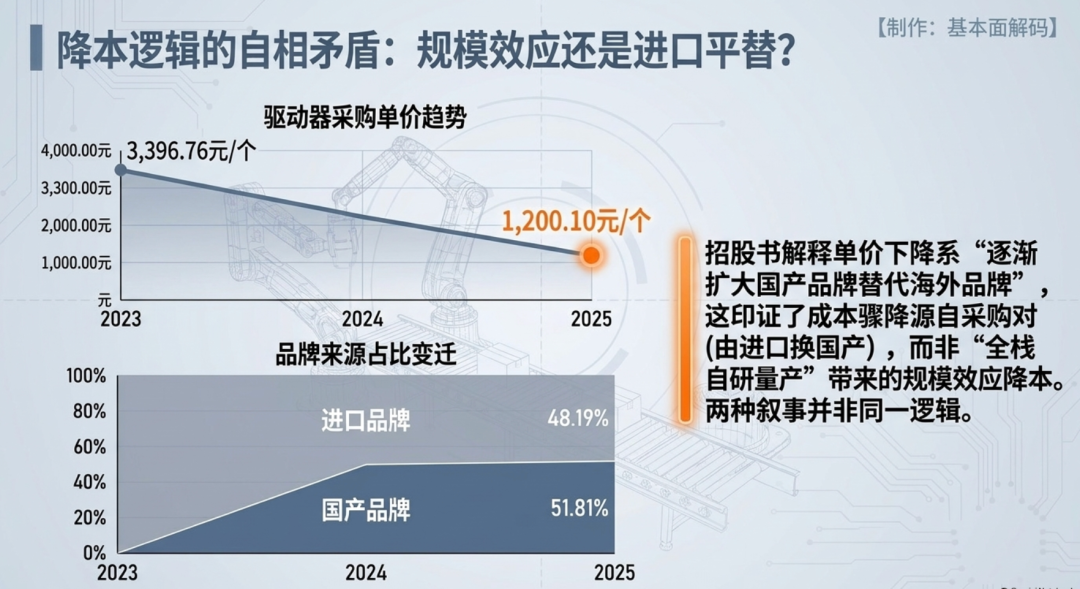
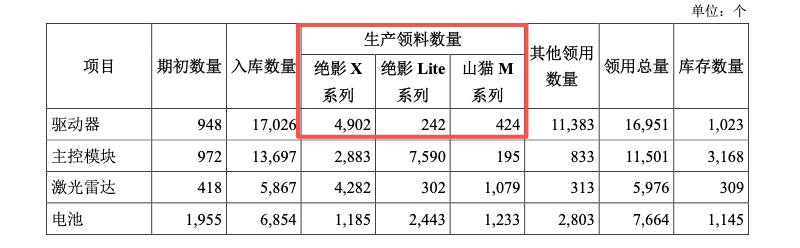
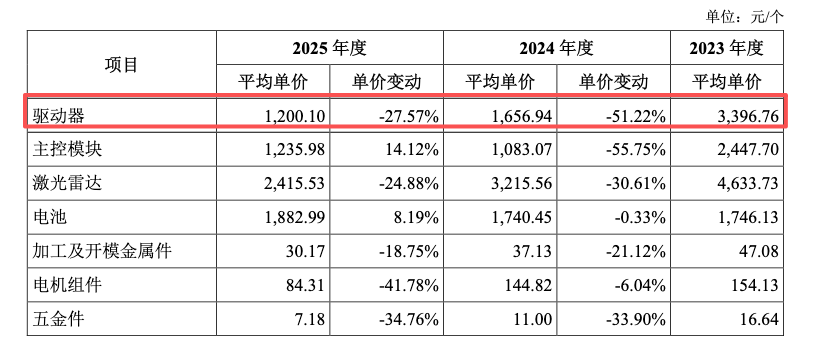
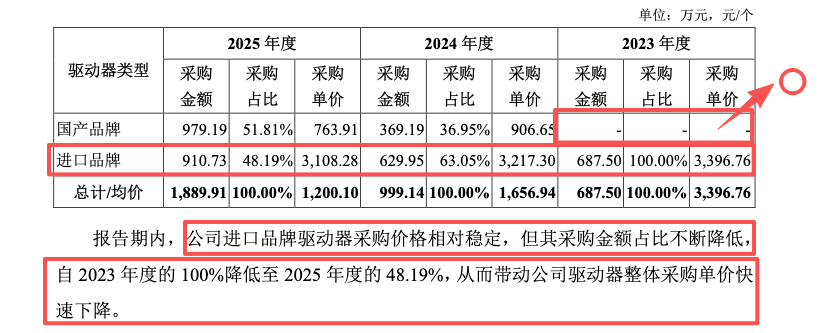
生产领料数据进一步印证外购规模。问询回复P209/8-1-208显示,2025年度驱动器生产领料中绝影X系列领用4,902个、绝影Lite系列242个、山猫M系列424个,经复算,外购驱动器的X系列占三类产品驱动器生产领料总量的88.04%,即全年驱动器消耗的近九成来自使用外购驱动器的旗舰系列。与此同时,招股书P133/1-1-132披露驱动器采购单价由2023年3,396.76元/个降至2025年1,200.10元/个,公司解释为“逐渐扩大国产品牌替代海外品牌”;问询回复P212/8-1-211、P245/8-1-244进一步披露,2023年驱动器100%为进口品牌,国产品牌占比2023—2025年为0.00%、36.95%、51.81%,直至2025年进口品牌仍占48.19%。驱动器成本下降来自外购对象由进口换国产,而非自研自产,与“全栈自研降本”叙事并非同一逻辑。
更具“迷糊”的是云深处的“自认”。问询回复P254/8-1-253称:“宇树科技通过全栈自研电机、减速器、编码器、驱动器等核心零部件实现了更强的成本压缩,公司在减速器、编码器、驱动器等核心部件方面也已经实现自研,但整体成本控制能力上还有一定提升空间。”该表述一方面承认可比公司宇树科技实现了电机、减速器、编码器、驱动器的全栈自研,另一方面笼统声称公司“也已经实现自研”,与同份回复P113-115关于旗舰X系列驱动器、编码器外购、电机组件定制化采购的表格是否冲突。既然核心部件已“实现自研”,为何主力放量系列仍以外购成品装机?【中信建投证券肖晨刚,张宇辰】解释是否合理,是否提供充分适当证据,【中信建投证券肖晨刚,张宇辰】应消除同一文件内部或存在矛盾,统一口径?
成本结构体现“系统集成”本质:直接材料占比近87.5%且连年高于宇树,毛利率或面临上下游双向挤压
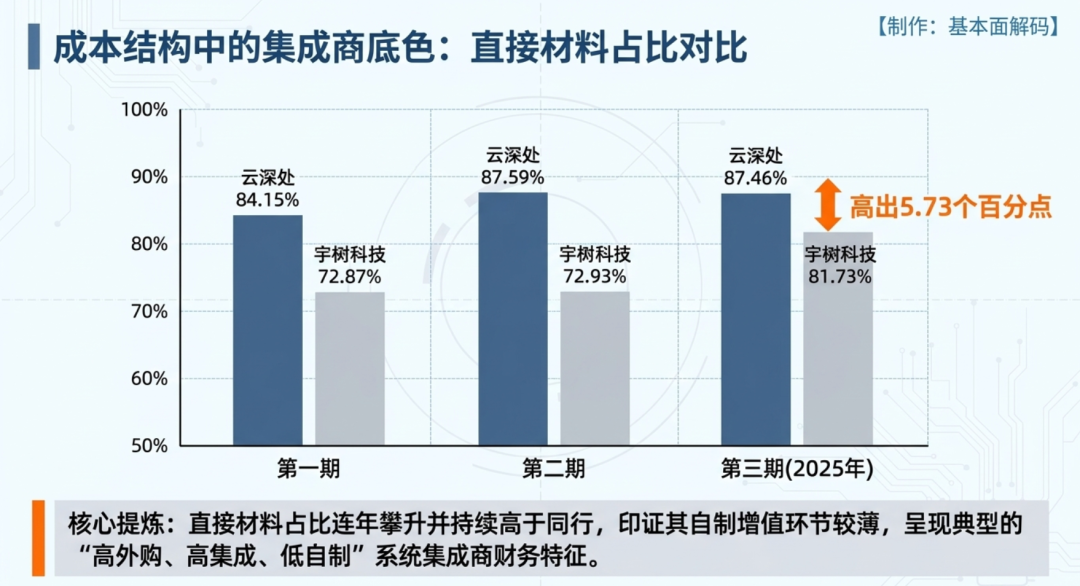
从成本结构看,公司更接近“高外购、高集成、低自制”的系统集成厂商。问询回复“问题7关于成本与毛利率”载明,报告期各期公司主营业务成本中直接材料占比分别为84.15%、87.59%、87.46%,2025年直接材料金额13,902.58万元;同份回复披露可比公司宇树科技直接材料占比为72.87%、72.93%、81.73%,公司每一期均显著高于宇树,2025年高出5.73个百分点。直接材料占比越高,意味着自制增值环节越薄、成本受上游价格牵引越强,这正是组装集成模式的典型财务特征。
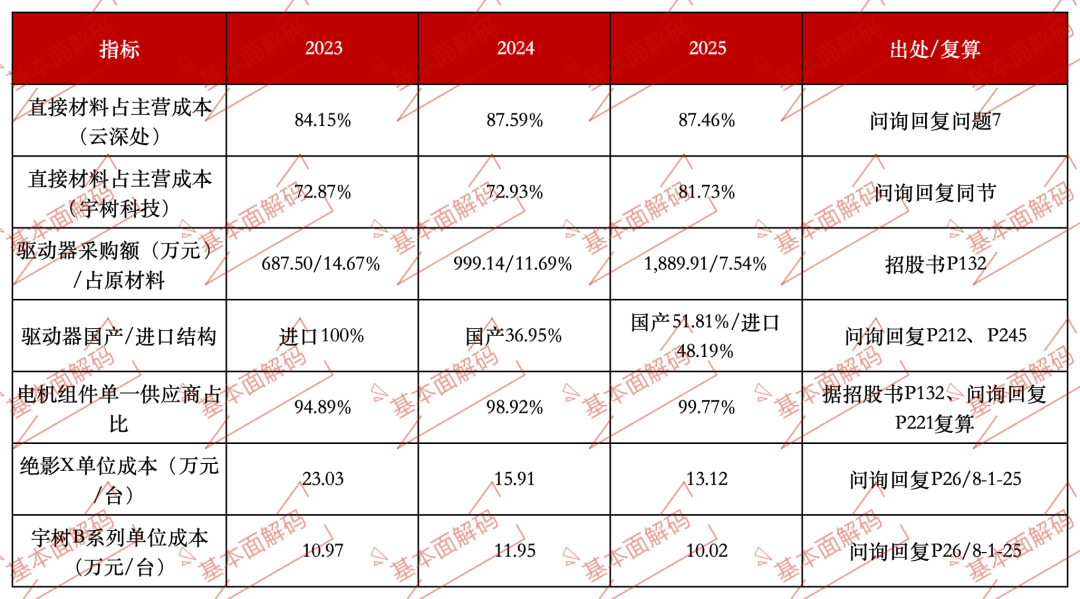
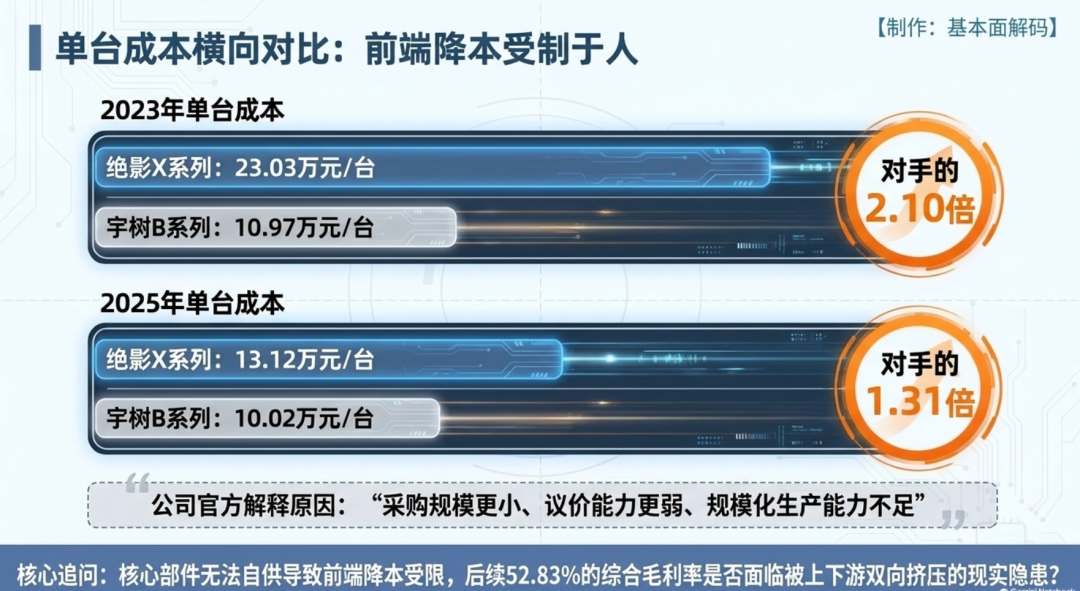
单位成本对比同样说明问题。问询回复P26/8-1-25显示,行业级产品中绝影X系列单位成本为23.03万元、15.91万元、13.12万元/台,而宇树B系列仅为10.97万元、11.95万元、10.02万元/台,2023年、2025年公司旗舰单位成本分别为对手的2.10倍、1.31倍。问询回复P253-254将原因归结为“采购规模更小、议价能力更弱、规模化生产能力不足”,这恰恰反证:在核心零部件无法自研自供的前提下,公司既无法在上游获得宇树式成本压缩能力,又要在下游价格战中让价,其2025年52.83%的综合毛利率存在被上下游双向挤压的现实风险。
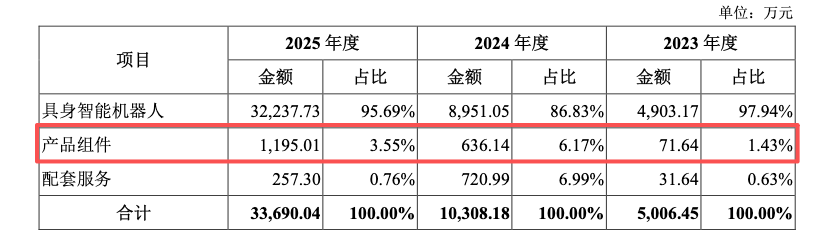
另一处或自相矛盾的细节是:公司一方面称一体化关节为自研核心成果并作为标准产品对外销售(产品组件收入71.64万元、636.14万元、1,195.01万元,招股书P79/1-1-78、问询回复P253/8-1-252),另一方面该关节在旗舰X系列上所需的驱动器、编码器仍需外购。所谓“全系列自研一体化关节”,其“自研”更多停留在结构设计与系统集成层面,核心电控与感知部件并未实现自主可控。
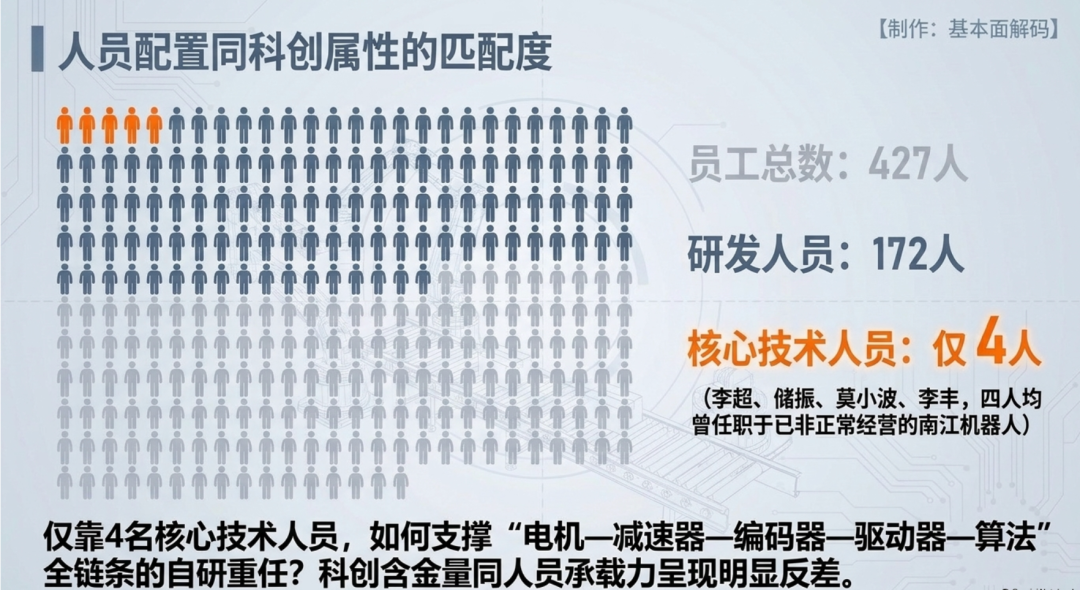
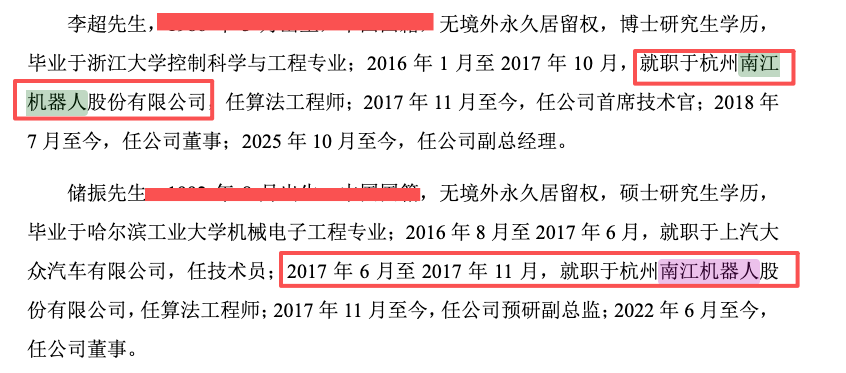
此外,问询回复P56/8-1-55、P111/8-1-110显示公司核心技术人员仅4人(李超、储振、莫小波、李丰)且全部曾任职于已非正常经营的南江机器人;截至2025年末研发人员172人、员工总数427人(招股书P145/1-1-145)。以4名核心技术人员支撑“电机—减速器—编码器—驱动器—算法”全链条自研的对外表述,其科创属性含金量与人员承载能力是否匹配,应被审慎评估。