2015年末,南京银行曾因鑫元基金事件,深陷了一场维权危机,而引发这场批量维权的导火索则是一条宣传广告,许多投资者投诉表示,他们在南京银行购买了鑫元定开基金产品,亏损达13%。
投资者认为南京银行在销售过程中存在误导,没有提示风险,一再强调产品稳健,宣传的时候还提到半年绝对回报13%。
次年3月,江苏证监局发布行政监管措施—关于对南京银行股份有限公司采取责令改正措施的决定,责令南京银行进行整改。
后来,根据法治周末报道,南京银行向其记者回应称:“我行已收到江苏省证监局的行政监管措施决定书。针对决定书中指出的我行个别支行存在基金宣传推介材料违规以及其他相关问题,我行正按要求进行改正。”
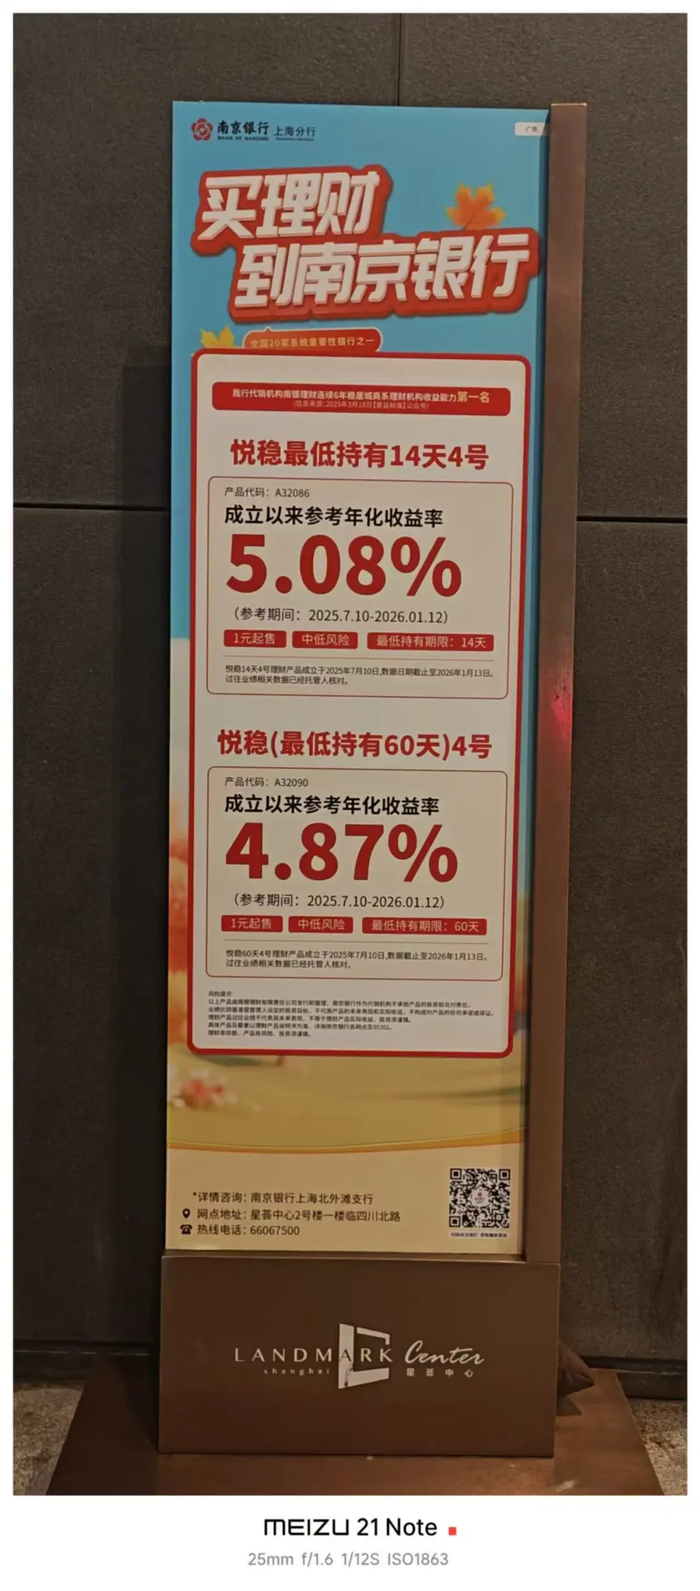
时间来到十年后的今天,在上海北外滩的一栋写字楼里,南京银行某支行的大厅外摆着一张理财宣传展架。
浅蓝色的背景上,“买理财到南京银行”几个大字格外醒目,下方紧跟着一行小字,“全国20家系统重要性银行之一”。
再往下,两款理财产品的信息依次排开,最抓眼球的,是两个用超大红色粗体字印出的数字,5.08%和4.87%。
这两个数字前面,写着“成立以来参考年化收益率”,数字下面,用小得多的字号标注了参考期间:2025年7月10日至2026年1月12日。
一张看似普通的银行理财宣传海报,实际上踩了不止一条监管红线。
根据《理财公司理财产品销售管理暂行办法》第二十五条明确规定,销售机构不得“虚假宣传、片面或者不当宣传,夸大过往业绩”,也不得“单独或突出使用绝对数值、区间数值展示业绩比较基准”。
海报上的两款产品悦稳最低持有14天4号(A32086)和悦稳最低持有60天4号(A32090)都成立于2025年7月10日。
海报展示的业绩区间截止到2026年1月12日,也就是说,产品只运作了大约半年。
半年,对于一只理财产品来说,远远不足以证明其长期投资管理能力,更关键的是,这半年恰好是一段债券市场相对平稳、固收产品收益表现较好的时期。
海报只截取了这一段向好的区间,既没有展示产品成立以来的完整净值波动曲线,也没有标注同类产品的最好和最差业绩对比。
中国银行业协会2023年发布的《理财产品过往业绩展示行为准则》第十四条写得很清楚:“理财产品宣传销售文本只能展示该理财产品或本公司同类理财产品的过往平均业绩和最好、最差业绩。不得刻意选择性展示理财产品特定区间或部分区间的过往业绩。”
第十条还规定,运作不满1年的产品,应至少包括从产品成立之日起计算的过往业绩。海报虽然标注了从成立日开始的区间,但只展示了一个年化数字,没有呈现这半年间净值的波动过程,投资者看不到任何回撤,看到的只有一个漂亮的最终结果。
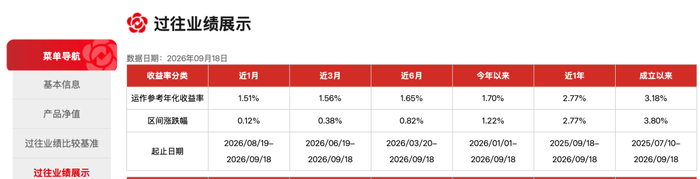
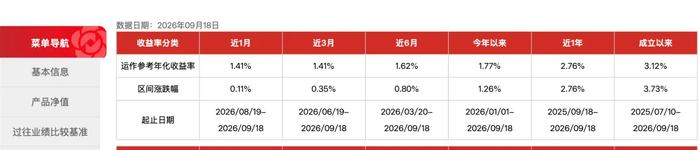
从南银理财的官网中我们看到,截至9月18日A32086产品的运营参考年化收益率为3.18%,而另一款A32090产品的运作参考年化收益率则为3.12%,与其宣传的5.08%和4.87%相差甚远。
此外,在海报的顶部写着“全国20家系统重要性银行之一”,这句话描述的是南京银行本身的主体资质,它是国内系统重要性银行名单中的一员,但海报宣传的,是南京银行代销的、由南银理财发行的理财产品。
在《理财公司理财产品销售管理暂行办法》第二十五条第(九)项中规定,禁止“为理财产品提供直接或间接、显性或隐性担保”。
利用银行主体信用捆绑理财产品宣传,恰恰触碰了变相宣传保本和隐性担保的边界。
今年9月1日,随着《银行保险机构资产管理产品信息披露管理办法》(金融监管总局2025 年第 10 号令)的正式实施,也标志着这部新规不再是行业自律守则,而是部门规章,拥有明确的罚则。
监管规则写得很清楚:过往业绩不代表未来,风险提示必须醒目,不得选择性展示业绩,不得利用机构信用变相担保,这些规则不是纸上的条条框框,而是保护投资者的一道道防线。