作为国内经济活跃度最高的区域之一,江浙历来是头部城商行角逐的重要阵地。
近日,江浙地区的江苏银行、宁波银行和南京银行披露了2026年半年度报告。从业绩表现来看,三家银行上半年营收增速均超9%,且均超上年同期增速。拆分来看,其利息净收入均为两位数增长,尤其是南京银行,同比大增40.19%。对比而言,三家银行的中收表现却截然不同。其中,宁波银行手续费及佣金净收入43.17亿元,同比增长53.90%;江苏银行31.94亿元,同比增长0.26%;南京银行22.83亿元,同比下降18.50%。
值得关注的是,三家银行信贷投放格局趋同,新增贷款中的绝大部分投向对公领域。例如,截至今年6月末,江苏银行新增贷款中的92.3%来自对公;南京银行对公则占新增贷款的93.6%。
营收增速高于去年同期,南京银行净息差下降但利息净收入大增
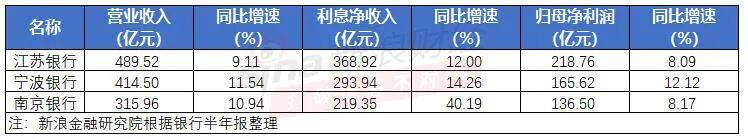
从营业收入表现看,江苏银行、宁波银行和南京银行营收增速均超过9%,且均超过去年同期的营收增速。
具体来看,江苏银行继续在上述城商行中领跑,上半年实现营业收入489.52亿元,同比增长9.11%;归母净利润218.76亿元,同比增长8.09%。宁波银行以414.50亿元的营收位列上述银行第二位,较上年同期增长11.54%;实现归母净利润165.62亿元,同比增长12.12%,增速在三家银行中最高。南京银行营收为315.96亿元,同比增长10.94%;实现归母净利润136.50亿元,同比上升8.17%。
在营收净利双双增长的同时,三家银行的利息净收入也实现了正向增长。不过,相比于同期利息净收入增速在14.26%的宁波银行和12%的江苏银行,南京银行则显得尤为独特。
南京银行半年报显示,上半年,公司实现利息净收入219.35亿元,同比大增40.19%,在营业收入中占比69.42%,同比上升14.48个百分点,增长优势明显,创下自2017年以来的历史新高。对比而言,该行非利息净收入则同比下降24.73%,占营收比重降至30.58%。
本质上,净利息收入是银行承担信用风险带来的核心经营利润。生息资产规模扩张与净息差变化,是左右其增速的两大关键变量。
从半年报看,南京银行今年上半年净息差为1.79%,较上年同期下降0.07个百分点。虽然净息差下行通常会对利息净收入形成压制,但该行上半年生息资产平均余额同比增长24.38%,成为其利息净收入增长的重要原因。在生息资产中,与上年同期相比,该行债券投资增长最为迅速,拆放同业、存放同业、买入返售、企业贷款均实现两位数增长。
不过,生息资产扩张并非南京银行利息净收入大增的唯一驱动因素。从江苏银行和宁波银行看,两家银行净息差分别同比下降0.14个百分点、0.06个百分点,同时生息资产平均余额分别同比增长23.61%和18.09%,但二者利息净收入的同比增速仍显著低于南京银行。
拆解财报后发现,拉动南京银行利息净收入大增最核心的因素是“金融投资”业务。数据显示,该行今年上半年实现金融投资利息收入120.51亿元,同比增长28.79%。其中,债券投资利息收入达120.26亿元,同比增长32.58%,远高于发放贷款和垫款利息收入的增速。
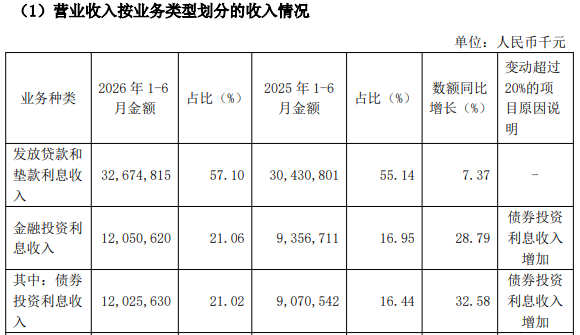
来源:南京银行2026半年报
相关利息收入增长的背后,也与南京银行持续优化金融投资内部结构相关。近年来,南京银行压降交易性金融资产(TPL)规模,其他债权投资(OCI)类资产则实现快速扩张。数据显示,截至今年6月末,该行交易性金融资产3621.01亿元,占总资产比重由上年同期的12.81%下降至11.19%;其他债权投资占比则从14.45%升至17.99%。
国联民生证券银行团队表示,由于TPL类资产所产生的收益计入其他非息收入,而OCI类资产的票息收入则计入利息收入,上述变化传导至利润表上就体现为净利息收入增速不断提高而其他非息整体承压。
宁波银行手续费及佣金净收入大增54%,南京银行中收“拖后腿”
虽然上述三家银行的利息净收入均实现了增长,但中收表现却截然不同。
今年上半年,宁波银行手续费及佣金净收入43.17亿元,同比增长53.90%;江苏银行31.94亿元,同比增长0.26%;南京银行22.83亿元,同比下降18.50%。
其中,从宁波银行半年报可以看出,该行代理类业务收入“一枝独秀”,经计算,其占手续费及佣金收入的比重达85%。从增速上看,代理类收入同比增长67.19%;咨询类业务收入同比增长66.67%;担保类业务、托管类业务收入同比增速均超过17%。
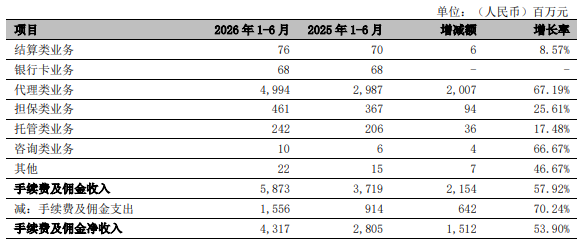
来源:宁波银行2026年半年度报告
与此同时,宁波银行上半年公司个人客户金融总资产(AUM)14300亿元,较年初增加1543亿元;财富管理业务客户1344万户,较年初增加63万户,将财富管理规模优势高效变现。
江苏银行上半年手续费及佣金净收入微增0.26%,其中手续费及佣金收入42.38亿元,同比增长11.92%。从具体项目看,代理手续费收入占比近半,为20.81亿元,同比增长25.44%;托管及其他受托业务佣金收入6.01亿元,同比增长41.13%。相对来看,信用承诺手续费及佣金收入表现较差,为8.91亿元,同比下降11.59%。
不过,江苏银行的财富管理业务可谓是“一骑绝尘”。半年报显示,该行零售AUM规模突破1.83万亿元,年增量超1900亿元。其中,零售存款规模突破1.1万亿元,AUM、存款规模和增量均居城商行首位。
南京银行方面,手续费及佣金收入中,该行代理及咨询业务收入占比最高,为52.10%;其次是贷款及担保、债券承销收入,占比分别是22.32%和14.80%。而从增速看,贷款及担保相关收入同比下降31.15%,债券承销则同比下降8.76%,资产托管、银行卡及结算业务均有不同程度的下降。
该行副行长江志纯在2026半年度业绩说明会上表示,未来将围绕中收业务、金融市场业务等方向推动非息收入恢复增长。在手续费及佣金收入方面,将继续发力零售代销业务,通过丰富产品货架、提升业务人员资产配置能力,实现客户价值和中收贡献双提升。同时,投行、交易银行、国际业务将通过拓展场景金融、产业深耕、战略客户经营等方式培育新的增长点。
值得关注的是,上述三家银行手续费净收入对营收的贡献度偏低,占比最高的宁波银行也仅有10.41%。
新增贷款普遍来自对公,三家银行不良率均低于1%
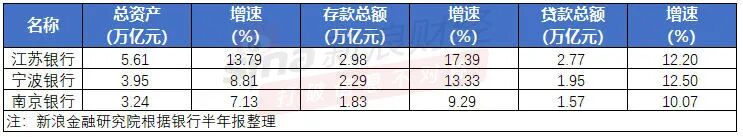
从2026半年报看,江苏银行、宁波银行、南京银行资产规模均较上年末有所增加。其中,江苏银行稳居冠军宝座,截至6月末,资产总额为5.61万亿元。全球银行排名第51位,国内银行排名第16位。同时,江苏银行总资产增速也在三家银行中最高,达13.79%;其他两家银行总资产增速未超过10%。
从存贷款表现看,江苏银行和宁波银行存款总额增速明显超过贷款增速,而存贷增速的剪刀差,也反映出当下有效信贷需求偏弱的行业现状。不过,南京银行则表现相反,贷款总额增速高于存款增速0.78个百分点。
此外,结合三家银行2026半年报可以看出,“对公扛旗、零售承压”的业务特征依旧凸显。
具体来看,江苏银行是上述三家银行中,对公规模最大的城商行。半年报显示,截至6月末,该行对公贷款余额19400亿元,较上年末增长16.72%,占各项贷款余额的比重达到70%。对比而言,个人贷款余额6496亿元,较上年末下降1.65%。
宁波银行对公贷款增速在三家银行中最高,截至6月末,该行企业贷款总额12804.56亿元,比年初增加2073.20亿元,增长19.32%。对比来看,个人贷款总额5370.04亿元,比年初增加25.06亿元,微增0.47%。
南京银行公司贷款和垫款占发放贷款和垫款比重较高,达78.05%,增速为12.33%;个人贷款方面,截至6月末,其个人贷款余额3441.76亿元,较上年末增加91.09亿元,增幅2.72%,占比21.95%。
差异背后,三家银行信贷投放格局趋同,新增贷款中的绝大部分均投向对公领域。例如,截至上半年末,江苏银行新增贷款中的92.3%来自对公;南京银行对公则占新增贷款的93.6%。
值得关注的是,截至6月末,上述银行的存款付息率普遍表现为下行之势。例如,宁波银行在半年报披露,存款利率延续下行态势,存款付息率同比下降39个基点,整体付息负债利率下降36个基点。
另外,南京银行个人存款本币付息率较上年末下降37bp;付息负债平均利率由2025年同期的2.09%降至今年上半年的1.72%,其中,存款付息率由上年同期的2.11%降到1.75%,同比下降36bp。
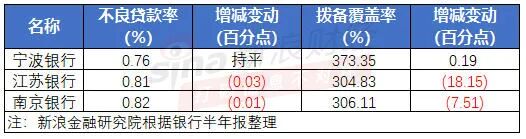
资产质量方面,截至今年6月末,上述三家银行不良贷款率均低于1%。具体来看,宁波银行不良贷款率为0.76%,与上年末持平;江苏银行不良率为0.81%,较上年末减少0.03个百分点;南京银行不良贷款率0.82%,较上年末减少0.01个百分点。
拨备覆盖率是衡量银行贷款损失风险抵御能力的核心监管指标,从三家银行今年半年报看,其拨备覆盖率均超过300%。其中,截至6月末,江苏银行拨备覆盖率为304.83%,较上年末减少18.15个百分点;南京银行拨备覆盖率306.11%,较上年末下降7.51个百分点。相对而言,宁波银行拨备覆盖率较年初增加0.19个百分点至373.35%。