10月8日晚,大秦铁路(601006.SH)披露2026年9月大秦线生产经营数据简报(公告2026-057)。2026年9月,公司核心经营资产大秦线完成货物运输量3138万吨,同比减少5.05%;日均运量104.60万吨,日均开行重车84.1列,其中2万吨列车48.2列。2026年1-9月,大秦线累计完成货物运输量29758万吨,同比增长4.10%。
这份看似"平平无奇"的月度运营数据,其实是观察中国煤运与红利板块的一个绝佳切片。它揭示了一个重要信号:大秦线运量在经历了上半年强劲增长后,进入三季度正显著走弱。而在运量数据的背后,是大秦铁路作为"煤运压舱石",正站在煤炭消费见顶与能源结构转型的十字路口。
一、公告解读:9月运量转负,季度性拐点显现
| 指标(2026年9月) | 数值 | 同比变动 |
|---|
| 大秦线货物运输量 | 3138万吨 | -5.05% |
| 日均运量 | 104.60万吨 | - |
| 日均开行重车 | 84.1列 | - |
| 其中:日均2万吨列车 | 48.2列 | - |
| 1-9月累计运量 | 29758万吨 | +4.10% |
单从9月单月看,3138万吨、同比-5.05%,绝对量处于年内偏低水平。值得注意的是,"日均运量104.60万吨"较6月高峰的122.97万吨明显回落,日均重车开行列数也从6月的86.9列降至84.1列——运量的收缩是全链条性的。
更具信号意义的是趋势:大秦线月度运量同比增速在2026年三季度的连续转负——6月还同比增长13.79%,到7月转负(-0.82%),8月、9月继续走弱(-4.30%、-5.05%)。这意味着上半年靠基数与补库驱动的增长动能正在消退,9月是今年以来的阶段性低点,同比降幅为年内最大。
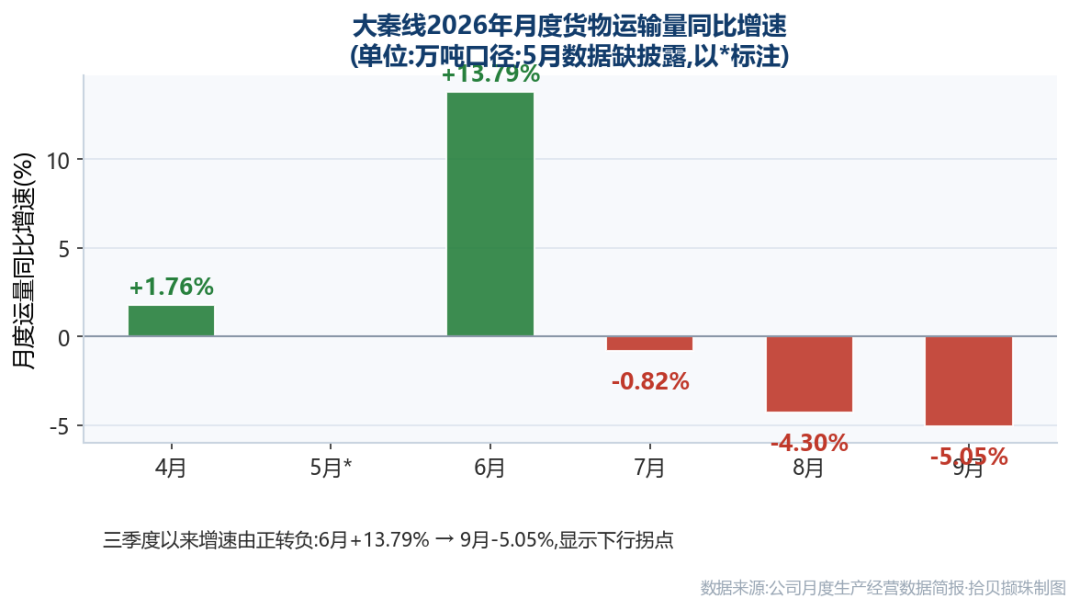
关键结论:单月运量转负是"量价齐缩"的滞后体现,但1-9月累计仍增长4.10%,全年运量中枢并未系统性下移。这更像"高基数后的动能回落+区域结构性扰动(沁源矿难影响延续、水电替代、进口煤对冲)"的综合结果,而非趋势性崩坏。
二、月度运营拆解:上半年强、三季度转弱的分化
| 月份 | 大秦线运量(万吨) | 同比 | 关键背景 |
|---|
| 4月 | — | +1.76% | 旺季备货,货收率高的煤炭发运回暖 |
| 6月 | 3689 | +13.79% | 迎峰度夏电煤补库冲高,2万吨列车61.1列/日 |
| 7月 | 3153 | -0.82% | 补水偏多、水电挤占火电 |
| 8月 | 3091 | -4.30% | 港口库存高企,接卸放缓 |
| 9月 | 3138 | -5.05% | 沁源矿难影响延续+迎峰度夏收尾 |
月度数据勾勒出一条清晰的分化路径:上半年(尤其6月)靠迎峰度夏、电煤补库和低基数实现了高增长;三季度则被多因素同时压制。从公司中报与投资者关系记录的表述看,其背后是三点结构性矛盾叠加:其一,煤炭需求端偏弱,新能源发电对火电形成持续分流(2025年火电发电量由增转降);其二,区域供应扰动,5月下旬山西沁源矿难后安全监管趋严,货源组织承压;其三,外围煤炭冲击,进口煤阶段性冲高、港口与电厂高库存,压制了区域、时段的运输需求。
三、公司全貌:煤运"压舱石"的业务底色
大秦铁路2006年8月在上交所上市,主营以煤炭运输为主的铁路货物运输以及旅客运输,所属申万一级行业为交通运输,业务中铁路运输占比高达99.03%。公司核心经营资产是全长约653公里的大秦线——这是我国西煤东运最重要的重载铁路通道,承担着秦皇岛等煤炭下水港口的集港任务,历史上年运量峰值曾超4.4亿吨。
| 维度 | 内容 |
|---|
| 证券代码/上市 | 601006.SH / 2006-08-01 |
| 控股股东 | 中国铁路太原局集团有限公司(持股49.66%) |
| 核心资产 | 大秦线重载铁路(约653公里,西煤东运主通道) |
| 主营构成 | 铁路运输行业99.03%、其他业务0.97% |
| 业务模式 | 煤炭等货物发送为主 + 旅客运输 + 物流辅助/多式联运 |
| 商业模式特点 | 重资产、强垄断、高分红、利润高度依赖煤炭发运量 |
四、财务底色:利润三年腰斩后的"企稳"
| 指标 | 2023年报 | 2024年报 | 2025年报 | 2026中报 |
|---|
| 营业收入(亿) | 810.20 | 746.27 | 776.45 | 395.97 |
| 归母净利(亿) | 119.30 | 90.39 | 59.00 | 42.55 |
| 归母同比 | +6.55% | -24.23% | -34.73% | +3.40% |
| 销售毛利率 | 20.66% | 15.30% | 8.62% | 12.94% |
| 销售净利率 | 16.73% | 13.77% | 8.82% | 12.05% |
| ROE(加权) | 9.09% | 6.10% | 3.64% | 2.57% |
| 资产负债率 | 26.61% | 17.90% | 15.24% | 15.88% |
大秦铁路的盈利能力在过去三年经历了一次显著下台阶:归母净利润从2023年的119.30亿元一路降至2025年的59.00亿元,几乎是"腰斩";毛利率从20.66%降至8.62%,ROE从9.09%降至3.64%。下滑是结构性的,即煤炭运量(货收率高)减少、多式联运等新业务尚处培育期、市场竞争加剧共同作用。
但2026年上半年出现企稳信号。营收395.97亿元(+6.20%)、归母净利42.55亿元(+3.40%)、扣非净利42.43亿元(+3.50%),其中Q2单季归母净利同比增长21.16%。毛利率从2025年触底的8.62%回升至12.94%。由于公司负债率低(约15.9%)、利息负担轻,盈利质量本身并不差——下滑更多来自"量与结构",而非财务恶化。
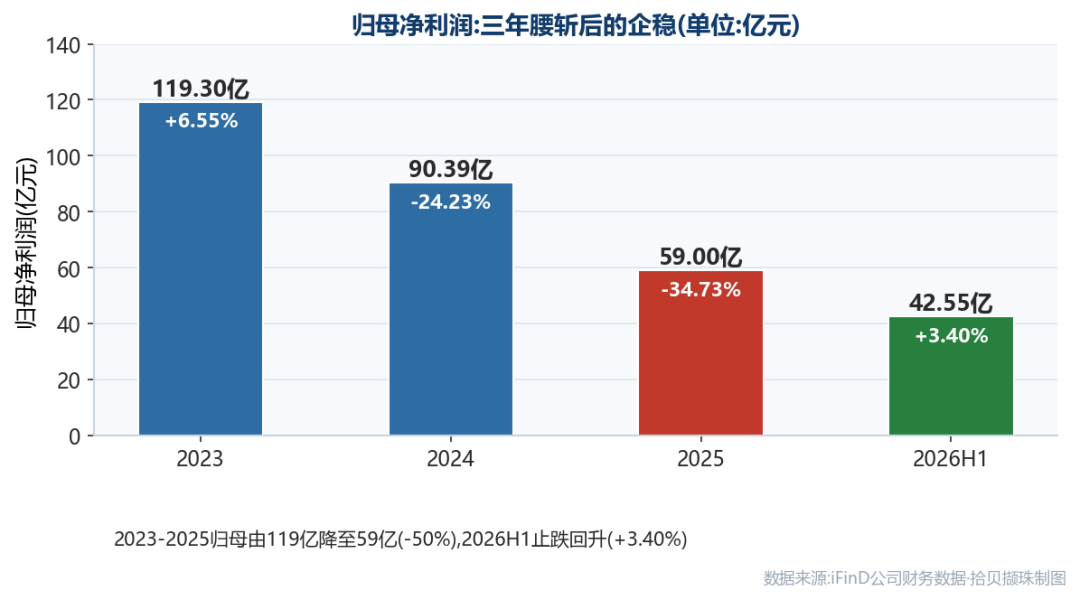
五、跌因与回暖:拆解利润波动的三条线索
为什么大秦铁路的利润波动这么大?我们要把它拆成三条线索看:
线索一:煤炭运量是利润的"乘数杠杆"。大秦线的收入按吨公里计价,而货收率高、毛利厚的煤炭占主体。当煤炭发运量减少时,利润以更大幅度收缩——这也解释了为何2025年营收仅降3.8%,归母却重挫34.7%。
线索二:非煤与物流转型短期"稀释"利润率。公司近年发力非煤大宗货物运输及"门到站、站到门"物流总包业务,这些新业务单价低、毛利薄,尚处市场培育期,拉低了整体毛利率。
线索三:双碳+新能源是长期"变量"。2025年火电发电量同比下降0.7%(2016年以来首次负增长),水、核、风、光发电量分别+2.5%、+7.6%、+13.1%、+39.8%。在煤炭需求进入峰值前的背景下,大秦线的运量中枢长期承压。
一句话理解:大秦铁路当前是"旧引擎(煤炭运量)见顶回落、新引擎(物流转型)尚未接棒"的过渡期,2026H1的企稳更多来自旺季季节性+低价煤炭回补,可持续性仍需观察。
六、产品与竞争力:重载技术壁垒与"第二曲线"
壁垒一:重载铁路的"技术护城河"。大秦线的最大护城河在于其对超重载运输的工程与运营能力——单列2万吨组合列车、万吨级改造、片区化装卸组织,这些能力全球稀缺,难以复制。日均开行2万吨列车达到48.2列、占比过半,本身就是运力组织的硬实力体现。
壁垒二:区位垄断与电网接入优势。大秦线衔接山西优质动力煤产区与秦皇岛港,是西煤东运的"咽喉"。在"公转铁"政策推动下,山西等主产区的大宗货物持续由公路回流铁路,为公司巩固大宗货运份额创造条件。
亮点三:从"单一运煤"转向"现代物流"。公司正推进以多式联运和物流总包为抓手的现代物流转型,把铁路"通道"升级为"物流解决方案",对冲单一煤运的周期波动。这是未来业绩弹性的主要看点,但短期仍处投入期。
亮点四:经营韧性资产——低负债、强现金流、高派息。即便利润腰斩,公司资产负债率仅约15.9%,在重资产铁路中属于极健康水平,为分红提供保障。
七、红利价值:破净之下的"现金奶牛"成色
| 估值/分红指标 | 数值 | 说明 |
|---|
| 最新股价 | 4.84元 | 2026-10-08,当日+2.11% |
| 总市值 | 961.36亿元 | — |
| PE(TTM) | 15.92倍 | 机构预测2026E EPS约0.30元,对应约16倍 |
| PB(最新) | 0.59倍 | 明显破净(低于1倍净资产) |
| PS(TTM) | 1.20倍 | — |
| 2025年度每股分红 | 0.1417元 | 按现价对应股息率约2.9% |
| 2026中期分红 | 每股0.08元 | 总额15.89亿,占中报归母37.35% |
大秦铁路的估值逻辑长期围绕"高股息红利"展开。2026年中期公司推出利润分配方案,以198.6亿股为基数每股派现0.08元(含税),分红总额约15.89亿元,占上半年归母净利润的37.35%。同时,其十大股东中赫然可见中国人寿、太平洋人寿、"南方标普中国A股大盘红利低波50ETF"等典型的"红利低波"资金——它本质上是红利型机构配置的"压舱底"标的。
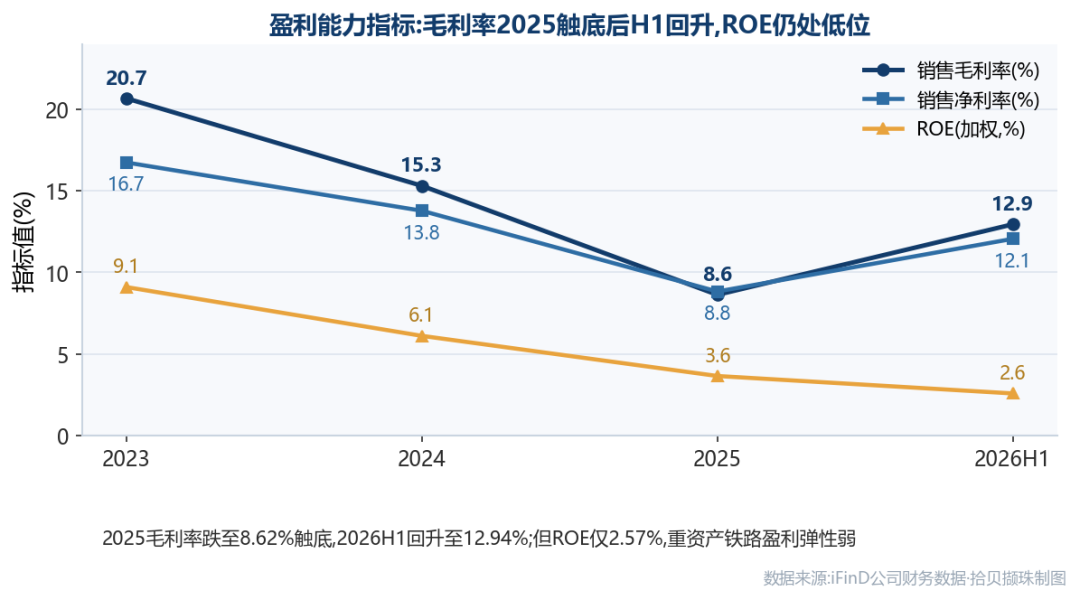
估值上看,当前PB 0.59倍、处于历史与行业双低位,PE(TTM)约15.9倍。机构(如华创证券等,**买入评级**,来源为公开券商研报)预测其2026/2027/2028年EPS分别约0.30/0.29/0.31元。对追求股息的资金而言,破净本身提供了较高的安全垫;但须清醒认识到,低PB的表象背后,是ROE滑落至3.6%这一盈利质量信号——"便宜"需要以分红持续性和未来成长来验证。