本文通过对19家医药批发企业2026年上半年的营收及扣非净利润增速、应收账款及库存周转天数等4项指标的比较分析,总结分享先进经验,以共勉。
01增速
一、营收增速
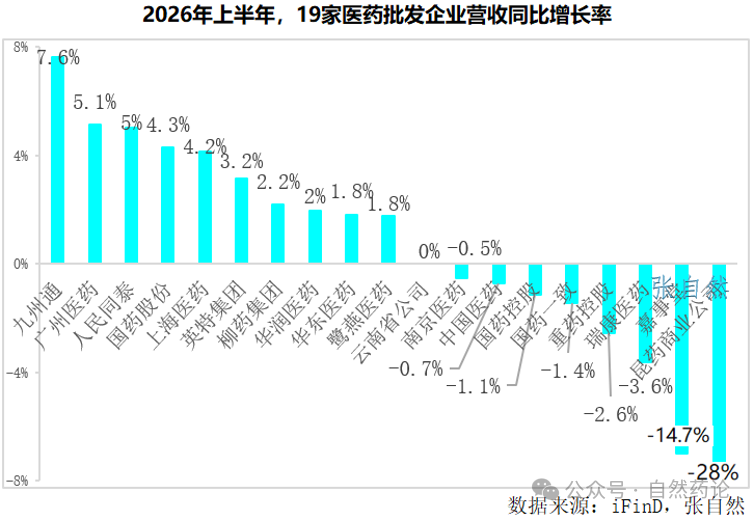
2026年上半年,在披露了营收增速的19家医药批发企业中,营收10家增长、8家下降、1家持平(云南省医药公司)。
增长最快的是九州通(增长7.61%),降幅最大的是昆药商业公司(下降27.94%)。
为九州通增量贡献较大的是B2B数字化分销(营收130.74亿元,增长22.92%)、“药九九”B2B电商平台自营销售(营收74.95亿元,增长18.89%)、面向京东/阿里等头部电商平台的医药供应链业务(营收55.78亿元,增长28.78%),以及等级公立医院渠道的销售(增长10.47%)。
昆药商业公司下降是因“全国中成药集采全面实施导致发货进度不及预期”、下游客户回款周期延长及主动清理渠道库存所致。
四大千亿批发巨头中,只有国控营收、扣非净利润双降,其他三大巨头均双升。
上海医药和华润医药营收分别增长4.15%和1.96%。为上海医药增量贡献较大的是商业板块中的创新药全生命周期服务(营收330亿元,增长超29%)、进口总代业务(营收200多亿元,增长超15%)、器械大健康业务(营收240多亿元,增长超6%),以及医药工业板块(营收131.86亿元,增长8.44%)。
华润医药增长主要由器械分销(营收205亿元,增长14%)、DTP药房(营收48.3亿元,激增28.6%),以及桃花糕、阿胶粉、益生菌等保健品业务(营收18.21亿元,增长17.6%)贡献。
国药控股营收下降1.13%,主要是受器械分销(营收568.54亿元,微降0.35%)和子公司国药一致旗下国大药房拖累。
国控两大子公司国药股份增长4.27%、国药一致下降1.44%。国药股份增长主要由北京区域直销贡献(营收130.92亿元,增长9.1%)。国药一致下降主要受分销板块(营收265.39亿元,下降0.91%)、国大药房(营收102.27亿元,下降2.40%)拖累。
广州医药股份营收增速高居第二位,同比增长5.13%至304.28亿元,其不依赖传统批发规模的简单扩张,而是以核药和进口药总代为先锋,带动商业板块向高附加值供应链服务升级。人民同泰和华东医药分别增长5.03%和1.81%。
在8家营收下降的企业中,除昆药商业公司外,嘉事堂骤降14.65%,是企业主动战略收缩与器械业务受集采冲击所致。
其他6家降幅都不算大,瑞康医药和重药控股分别下降了3.63%和2.57%。
瑞康下降“主要系主动剥离低质低效及长账期业务、优化业务结构所致”。重药控股是因集采致批发主业量价齐跌,器械板块尤甚。(详见下图)
二、扣非净利润增速
所谓扣非净利润,即扣除政府补贴、并购等一次性的、不可重复的与主营业务没有直接关系的收益或损失之后的归母净利润。它比净利润更能反映企业核心业务的真实盈利能力。
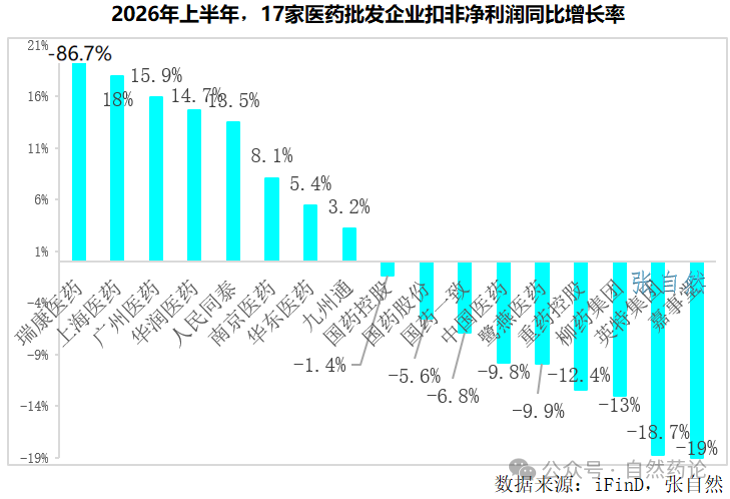
2026年上半年,在披露了扣非净利润增速的17家批发企业中,扣非净利润8家增长、9家下降。
增长最快的是瑞康医药(86.73%)、下降最快的是嘉事堂(18.99%)。瑞康医药增长快是通过砍掉亏损业务和压缩费用实现的。嘉事堂下降主要是器械业务受集采冲击,外埠批发业务“量价齐跌”,但北京基本盘虽保持稳健,零售业务也在增长。
四大巨头中,仅国药控股一家下降,其余三家均上升。上海医药增长最快,增长17.98%至24.77亿元。
华润医药扣非净利润增长也高达14.73%,主要由DTP药房、医药工业板块的毛利率改善以及天士力的利润释放贡献。
九州通增长主要是因总代品种中的高附加值品牌占比提升、好药师(门店数已达36,120家)网络覆盖与经营质量双向提升。
国药控股下降1.36%,两个子公司国药股份和国药一致扣非净利润更是下降了5.55%和6.84%,主要是受集采和治价以及剥离子公司影响。
广州医药股份扣非净利润同比大增15.91%,排第三位,且远高于其营收增速(5.13%),表明增长质量较高。其新增的核药分销、进口药品总经销等新兴业务的利润率显著优于传统配送业务,
人民同泰、南京医药、华东医药增长也较快,分别增长13.52%、8.12%和5.4%。人民同泰DTP药房放量。
南京医药是品种结构向高毛利新特药倾斜、战略新兴业务与器械板块放量、数字化效率逐步释放共同作用的结果。华东医药主要因创新产品销售及代理服务收入(16.84亿元)同比大增52%。
除嘉事堂外,英特集团扣非净利润降幅也很大,下降18.72%至2.00亿元,主要是因对华通医药、杭州诺嘉医疗与宁波天泽鼎丰三家企业的并购整合期的阶段性费用支出增加,销售费用和管理费用分别增长22.81%和24.97%。
柳药集团和重药控股降幅相近,分别下降13.01%和12.37%。柳药集团主要是其毛利受中药饮片、中药配方颗粒集采挤压。重药控股是因集采叠加大额应收账款减值。
鹭燕医药和中国医药降幅持平,均下降了9.8%左右。鹭燕医药是因集采致毛利下降0.26个百分点、零售业务扩张及市场推广投入增加致销售费用增长8.97%。中国医药主要是因医药工业板块营收下滑。(详见下图)
02周转天数
一、应收账款周转天数
应收账款周转天数=平均应收账款余额÷营业收入×360,反映企业从确认销售到实际收回货款的平均天数。
其对企业的现金流、利润、风险等多项指标都有影响。医药批发行业毛利低、杠杆高、垫资重,一般而言应收账款周转天数越短越好,除非为抢占市场而阶段性的主动放宽账期。
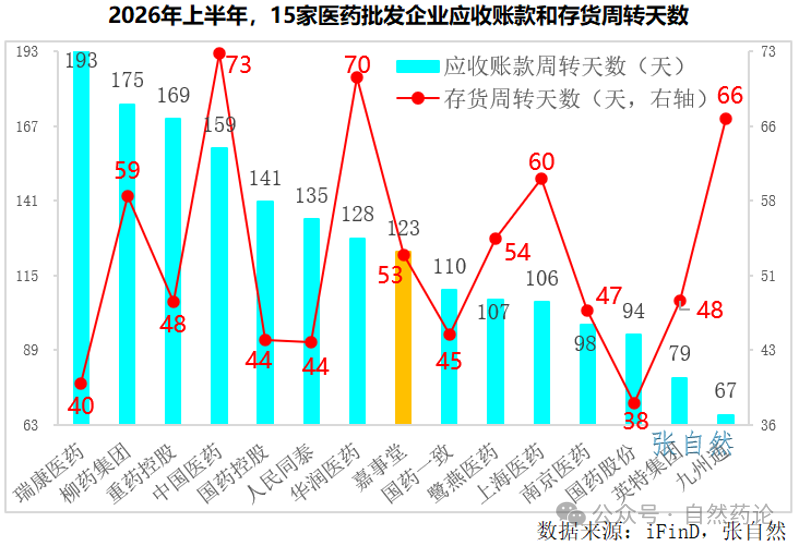
2026年上半年,在披露了数据的15家医药批发企业中,应收账款周转天数超过150天的4家、100-150天的7家、100天以内的4家。
15家平均125.5天。其中,最长的是瑞康医药(192.8天)、最短的是九州通(66.5天),后者仅为前者的1/3。
瑞康医药早期在省外收购较多医疗器械配送业务,器械类业务的回款周期本身就长于传统药品分销,奠定了较高的应收基数,2026年上半年因主动剥离低质低效及长账期业务而致营收同比下降3.63%,收入下降、存量应收下降缓慢,两个因素叠加,使得周转天数在计算上被进一步拉长。
九州通的客户37.6%是药店、56.9%是基层和民营医疗机构,此类客户的账期通常为1个月左右,远低于公立医院的6-12个月,且九州通对新客户一般要求预付款或货到付款,还将符合条件的应收账款转让给银行,由银行承担信用风险并提前支付资金,实现资金回笼。
另三大巨头周转天数分别是国药控股(140.7天)、华润医药(128天)、上海医药(105.6天)。国药控股是因器械分销板块收入占比高达19.25%(约544亿元)。
国药控股两大子企国药一致和国药股份的分别为110天和94.4天,都低于均值。
区域龙头方面,同属央企中国通用技术集团的重药控股和中国医药分别为169.5天和159.2天,都高于均值。
重药控股是以西部公立医院为核心的纯销业务模式,公立医院占用资金时间较长,西部地区经济条件原因致回款较慢。
鹭燕医药、南京医药、英特集团都低于均值,分别为106.7天、97.9天和79.4天。
英特集团业务集中地浙江财政实力强和医保结算效率高,叠加严格的授信管控(授信天数不超过45天或60天)、高度分散的客户结构(下游批发客户超过20,000家,配送终端30,000余个)、健康的账龄质量(1年以内占比超过96%)以及主动的保理出表策略(运用无追索权保理将应收账款移出资产负债表)而致其周转时间较短。(详见下图)
二、库存周转天数
库存周转天数=平均存货余额÷营业成本×360,反映药品从采购入库到销售出库平均需要多少天。
库存周转天数长会增加资金占用、商品维护成本和效期风险,一般越短越好,但太短会影响供应保障,所以要掌握好“供应保障”和“资金效率”之间的动态平衡。
如上图所示,2026年上半年,15家医药批发企业中,库存周转天数超过70天的2家、50-70天的5家、40-50天的最多(7家)。
15家平均52.8天。其中,最长的是中国医药(72.8天)、最短的是国药股份(38.2天),后者仅为前者的一半。
中国医药周转天数较长是因其工商贸一体化的业务结构——工业端的原材料备货、生产周期和国际贸易的备货需求,以及历史存货管理上的不足而致。
四大巨头中,前三家华润医药(70.4天)、九州通(66.4天)和上海医药(60.4天)都高于15家均值,只有国药控股(44.4天)比均值短。
华润医药周转时间长是因子公司昆药集团正处于"主动控货、降库存"调整期,叠加东阿阿胶等中药OTC品牌的渠道去库存压力,以及工商一体化的业务结构所致。
国药集团两大子企国药一致和国药股份分别为44.9天和38.2天,均低于均值,国药股份也是15家中周转时间最短的,根本原因在于其以北京直销和麻精药品为核心的纯分销业务结构,存货链条天然短、需求刚性强。
区域龙头方面,英特集团、重药控股和南京医药几乎持平,均为48天左右,均低于15家均值。
柳药集团、鹭燕医药和嘉事堂相近,都在52天-59天之间。人民同泰(44天)和瑞康医药(40天)都较短。
面对集采和治价挑战,一众批发企业或瘦身聚焦主业、优化品种结构,或节衣缩食、降低支出,或开辟新赛道,很多企业已取得了很好的效果。