近日,五大流通巨头相继发布2026年H1业绩报告。
从数据上看,国药仍处于营收净利双双下滑的承压期,但正在走出2024年的“暴跌阴霾”;上药、九州通营收增长相对亮眼,但利润下滑明显;华润医药是唯一实现营收净利双增长的流通巨头;重药控股则遭遇营收净利双双下滑,是五家中业绩最“难看”的。
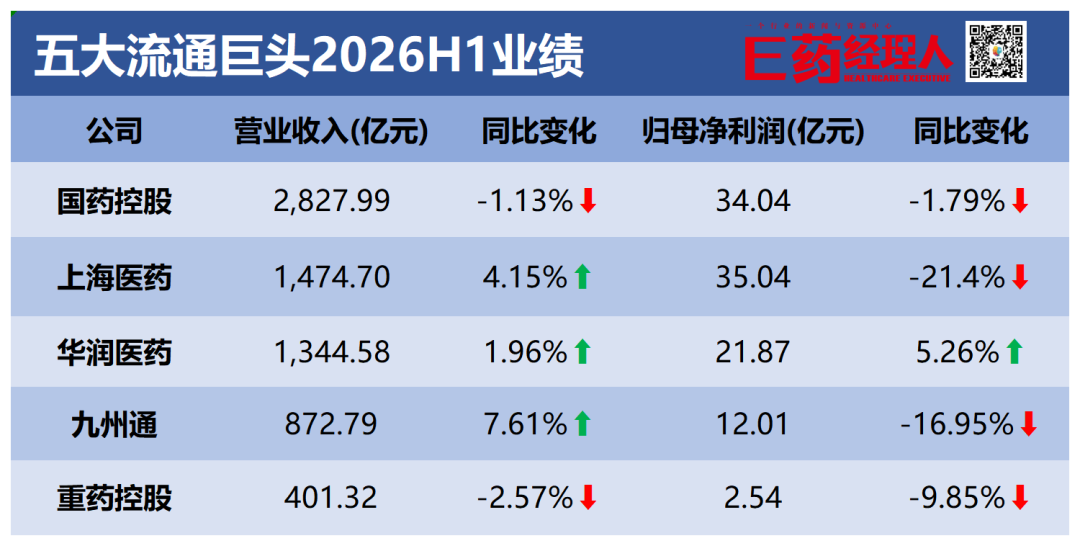
在增长见顶、利润微薄的行业周期里,流通巨头们的故事各不相同,但背后是“换活法”的集体探索。
2026年以来,国药控股以“甩包袱”为主线,不断剥离非核心或亏损资产;九州通不断“扩赛道”,半年内密集成立近70家公司,押注器械、医美等非传统领域;华润医药选择“夯地基”,围绕数字化营销、器械业务等领域进行专业化升级;上药强调转型,“换内核”向创新药价值链上游延伸。
相比之下,重药控股的困境显得尤为紧迫。2026年上半年,重药控股归母净利润同比下降9.85%,而扣非归母净利润更是同比下降12.37%。更严峻的是,其账面上应收账款高达395.11亿元,占总资产的58.04%,回款周期拉长,现金流持续承压。
有人在收拾旧山河,有人在打造新江湖,也有人先守住基本盘,“稳住阵脚”似乎已经是一种胜利。随着增长触顶,分化加剧,行业新周期究竟何时到来?
400亿营收,400亿“欠款”
在医药流通四大巨头里,重药控股的身份或许最为“纯粹”。
2026年上半年,医药批发与零售合计营收占比超过99%,其中批发业务375.65亿元,占比93.60%;零售业务23.42亿元,占比5.83%。分产品看,药品收入331.81亿元,医疗器械64.22亿元。
换句话说,没有工业板块对冲周期,也没有多元业务提供第二曲线的缓冲,流通行业的风吹草动会直接传导到重药控股利润表上。
今年上半年,重药控股营收401.32亿元,同比下降2.6%;归母净利润2.54亿元,同比下降9.85%;扣非净利润2.43亿元,同比下降12.37%。单独看第二季度,情况更为严峻,单季归母净利润仅8372万元,同比下滑46.7%。
拉长时间轴,下滑曲线更加明显。2022年,营收尚有微弱增长,归母净利润已开始掉头向下;2023年降幅扩大;到了2024年,归母净利润降幅已超过50%。三年间,利润从高点不断缩水,至今未见扭转。
不断收窄的利润背后,问题出在哪?
一方面,是行业层面的持续承压。近些年,集采范围从药品延伸到器械、中药饮片,药品价格监管趋严,医保控费力度不减,流通企业的加价空间被一再压缩。
2026年上半年,重药控股综合毛利率仅6.79%,同比再降0.52个百分点。在净利润率本就不足1%的行业里,每一个百分点的毛利率下滑,都会对利润造成明显的打击。
更让重药控股“发愁”的,是账面上一个近400亿的数字。
截至2026年6月末,重药控股应收账款账面价值高达395.11亿元,占总资产比例58.04%。这一数字,与其今年上半年的营收相当。
回溯2022年至2025年,公司应收账款及应收票据分别为288.88亿元、333.30亿元、332.12亿元、360.54亿元,占营收比重均超过40%,并且持续增长。可以说,公司每年创造的收入中,有四成以上是以“欠条”的形式存在的。
这笔天文数字般的欠款,源于流通企业在产业链中的特殊位置。医药流通企业夹在供应商与医院之间,扮演着全链路“资金垫付”的角色,先把供应商的药送到医院,再等医院慢慢回款。而医院凭借强势的采购地位,往往“先拿货、后付款”,账期动辄数月,甚至十几个月。
在行业上行期,这套打法确实撑起了收入增长,流通企业通过垫资与延长账期抢占市场。然而,当医保控费收紧、医院运营压力上升,医院的付款意愿和能力双双下降。增长的营收,大多变成了挂在账上的应收账款。
对于重药控股而言,区域布局进一步放大了这一困境。重药控股的主战场在西部地区,核心市场为重庆、四川、贵州、甘肃等地,地方医保基金收支压力大,医疗机构回款能力弱于东部沿海。公司在上半年财报中明确提及,“受西部区域经济条件影响,应收账款回款周期有所延长”。
更危险的是,账款的“质量”正在恶化。2025年,公司1至2年账龄的应收账款同比暴增50.24%,达到39.94亿元。账款在账上停留的时间越长,收回来的概率就越低。
不过,重药控股正在试图改变这一切。
过去,流通企业顾及客户关系,往往不会真正“撕破脸”。但经营压力陡增之下,“收账款”已从财务指标变成了一场正面战役。
半个月前,重药控股披露了一组数据:公司及控股子公司连续12个月新增诉讼、仲裁共442件,涉案金额12.89亿元,累计占公司归母净资产的11.17%。其中,公司作为原告主动追讨货款的案件金额高达11.93亿元。
这份讨债对象名单颇为“丰富”,既包括广药四川医药、广东利泰制药、天士力等医药企业,也有西华县人民医院、北票市中心医院、渭南市临渭区中医医院、渭南市精神病医院、渭南市第二医院等医疗机构。
然而,值得追问的是:讨债虽能够改变财务指标,却未必能改善经营基本面。当应收账款清收告一段落,重药控股仍需回答一个更根本的问题——在行业承压之际,它的增长曲线在哪?
当国药控股通过“甩包袱”瘦身健体,华润医药通过“夯地基”深挖护城河,九州通通过“扩赛道”寻找新增长极,上药通过“换内核”向创新药价值链上游延伸的时候,重药控股作为流通巨头中体量较小的一个,会不会在下一轮竞争中掉队?
这或许是比395亿应收账款更令人不安的问题。