近几日,矿业巨头紫金矿业抛出一笔重磅交易:豪掷上百亿元拿下赤峰黄金的股份,正式成为其控股股东。
消息一出,市场沸腾。在黄金价格震荡、宏观环境复杂的当下,紫金为什么要花这笔巨资?这笔买卖到底划不划算?通过一场激烈的内部投决会复盘,我们发现,紫金买下的不仅是一座座金矿,更是一盘包含资源、财务和周期的宏大棋局。
这笔高价收购背后,紫金究竟在算哪三本账?
资源账:买的是现成年产量与改造平台
拿到赤峰黄金后,紫金的矿产金规模直接实现了显著跃升。赤峰在境内外拥有数座主力矿山,表面上看家底丰厚,但细究起来,资产结构有着明显的冷热不均。
首先是矿山寿命的问题。按照赤峰现有的储量和开采速度,其主力矿山的平均寿命相对偏短,没有一座矿能维持超长期的开采。对比紫金自身动辄数十年的矿山寿命,赤峰的持续产出能力显得有些捉襟见肘。
其次是境内外的质地差异。赤峰的优质资产在国内,部分国内矿山的开采成本甚至比紫金自家的成本还要低。然而,其最大的一块资产——位于海外加纳的瓦萨矿,占了总储量的相当大比例,开采品位却比较低,导致其合并成本在一年之内明显上升,成了拖累整体成本的重灾区。
从资源角度来看,如果单纯按买储量来算,这笔交易并不便宜;但如果换个思路,紫金看中的是赤峰现成的年产量、境内外双平台,以及自己最拿手的矿山工程改造能力。紫金希望通过系统性的运营优化,把海外高企的成本压下来。
财务账:账面看似安全,实际牺牲了资本回报
从财务报表来看,这笔交易的结构设计非常巧妙,但也暗藏隐忧。
一方面,偿付风险并不大。交易完成后,赤峰作为一家低负债的公司被并表,紫金整体的账面资产负债率不仅没有被推高,反而微微下降。但这并不意味着没有花真金白银——紫金确实掏出了巨额现金,只是在合并报表时被资产规模分摊了。
另一方面,如果算一笔经济账,回报率其实不如留在家里。如果把这笔投资看作财务行为,哪怕未来赤峰的各项改造和协同效益百分之百兑现,其带来的资金回报率,依然低于紫金自身资产的整体盈利收益率和净资产收益率。换句话说,如果单纯为了给股东赚取最高的现金回报,紫金把这笔钱拿去回购自己的股票,可能比买赤峰更划算。
那么,为什么还要买?因为大企业做战略布局,往往不只看当下的财务回报。紫金需要通过持续并购来扩充全球规模和资源体量,维持其行业龙头地位。这笔交易买的是一个规模扩张的大战略,而不是一笔短期套利的买卖。
周期账:在金价筑顶的背景下押注长远
买金矿,最核心的变量当然是金价。当前,国际金价在经历了一波历史高点后,回落并在高位震荡,市场正处于多空博弈的胶着期。
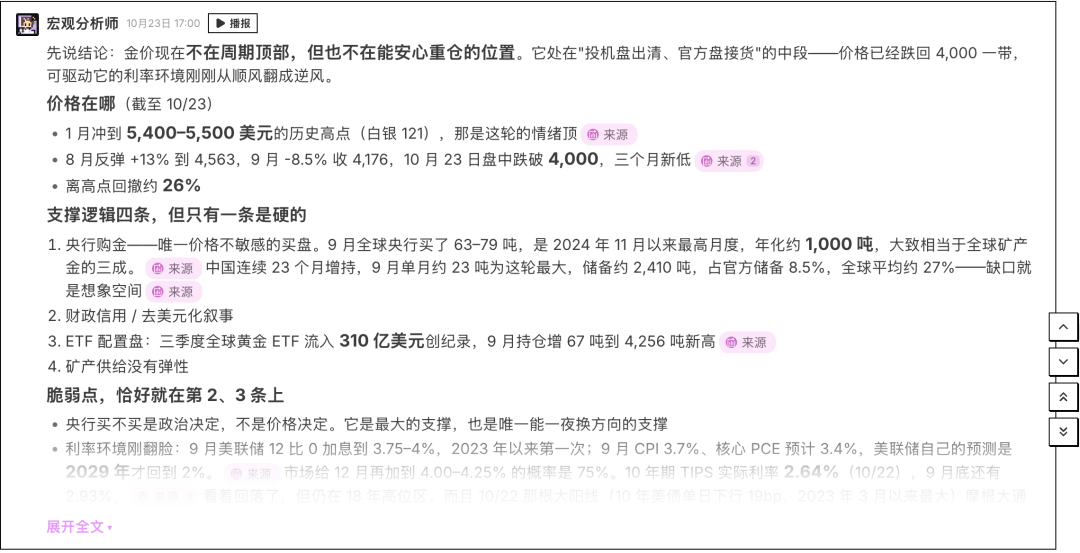
图:SuperAgents群聊讨论
从多头支撑来看,全球央行持续购金、去美元化叙事以及强烈的避险需求,构成了金价下方的强力支撑。但从空头风险来看,宏观利率在高位维持时间较长,且近期金价有时会随着股市回调一起下跌,呈现出一定的流动性抛压特征,说明市场正处于周期的后段,而非干净的绝对底部。
在这样的周期位置出手,紫金实际上是在承担不小的估值压力。如果把金价长期锚定在较低水平,或者不考虑未来的改善,这笔交易的回报并不理想。紫金敢于落子,本质上是在用股东的资金押注:未来的黄金价格中枢不会崩塌,且自身的管理能力能够把这座重担在肩的资产盘活。
潜在暗礁与风险边界
在这场投决会的复盘中,多方与反方也指出了不容忽视的尾部风险:
首先是海外政策与地缘风险。资产重心的加纳正在推行矿业法修订,税率和本地化要求面临收紧;而在老挝,政策环境的变化也对在产矿山提出了合规与境内加工的新挑战。政策一旦收紧,成本和合规压力便会随之放大。
其次是商誉与利润放大器。交易会产生一笔金额不小的商誉上限。未来如果金价向下波动,这笔商誉和随之而来的资产重估折旧,将成为利润表上第一道被放大的冲击波。
最后是整合期漫长。治理架构的调整和协同效应的全面落地需要时间,真正的考验和实质性成果要留到后面几年去检验。
写在最后
紫金入主赤峰黄金,是一场以空间换时间的战略豪赌。短期来看,它面临着海外税政变化与资本回报被稀释的暗礁;长期成败的关键,全看紫金能否用其过硬的工程能力,真正把海外矿山的成本打下来。