84.19%的资产负债率、14.27亿元的净资产、7.36亿元的上半年亏损——三个数字放在一起,答案已经足够清楚。
这是新五丰(600975)自2004年上市以来交出的最差的一份中报。
过去十年,养猪企业靠“跑马圈地”拼规模;现在,行业拼的是谁的成本更低、谁的负债更薄、谁能先熬过这个冬天。新五丰的处境,正是这场逻辑转换的一个剖面。
上半年全国外三元生猪交易均价10.40元/公斤,同比下降近三成。牧原亏了60.78亿,温氏亏了43.66亿,全行业13家上市猪企合计预亏超150亿。新五丰的亏损幅度不算突出,但84.19%的负债率在全行业垫底——这才是真正让人捏一把汗的地方。
公司没有坐等。能繁母猪从24.93万头砍到22.09万头,1.49亿的在建项目叫停,法国种猪和PIC种猪引进来了,15亿永续债也在路上。问题是:这些动作够不够快?能不能赶在净资产耗尽之前,等到猪价回来的那一天?
01
84%负债率,账还算得过来吗?
上半年卖了276.02万头猪,比去年同期多卖了13.43%。但价格跌得太狠了。内销收入21.14亿元,同比下降30.02%;出口收入6520.89万元,下降23.15%。量增价跌,营收反而少了23.18%。
毛利率-5.37%。每卖100块钱的猪,光营业成本就要105块3毛7,这还没算销售费用、管理费用和财务费用。
现金流彻底翻脸。去年上半年还净流入6.06亿,今年直接变成净流出3.46亿。公司说是收入少了、采购支出多了——翻译一下就是:卖猪的钱不够买饲料和付租金了。
净资产半年缩水34%。从21.63亿掉到14.27亿,少了7.36亿。以这个速度烧下去,安全边际还有多厚,不需要会计师也能算清楚。
84.19%的负债率,全行业垫底。牧原账上趴着165亿现金,温氏有肉鸡业务帮着扛,新五丰什么都没有。公司自己算了另一笔账:剔除租赁准则影响,负债率大概67%。但租赁负债的租金一分都不会少付,会计上的“剔除”改变不了现金流出的现实。
一个值得留意的会计操作:公司用了14.36亿资本公积和1.12亿盈余公积去弥补母公司亏损。这笔钱来自股东当初的出资,按《公司法》走完了程序,股东会也批了。但用“家底”填亏损的潜台词是:公司抵御下一次冲击的缓冲垫已经薄了不少。资本公积从26.51亿降到12.15亿,万一明年再来一波亏损,还能拿什么补?
研发投入倒是没砍。8037万,同比还涨了6.67%。拿了个湖南省科技进步一等奖,新增3项专利、1项软件著作权。在行业最惨的时候还能往研发里砸钱,至少说明管理层没打算躺平。
02
砍产能、减层级:降本这场仗打得怎么样?
降成本,是养猪企业现在唯一重要的事。猪价你控制不了,能控制的只有自己的成本。
新五丰做了三件事。
第一,砍产能。 能繁母猪从24.93万头调到22.09万头——淘汰的是高胎龄、低效能的母猪。5月叫停了“会同县杨家渡村”项目,原计划投1.49亿;清算注销了汉寿天心农牧,因为“猪场设施老化”;郴州年产60万吨饲料项目延期到2028年。同行也在砍。牧原计划把能繁母猪降到300万头以下,比高点少了60万头。全行业从“抢地盘”变成“保命”,收缩已经不是选择,是共识。
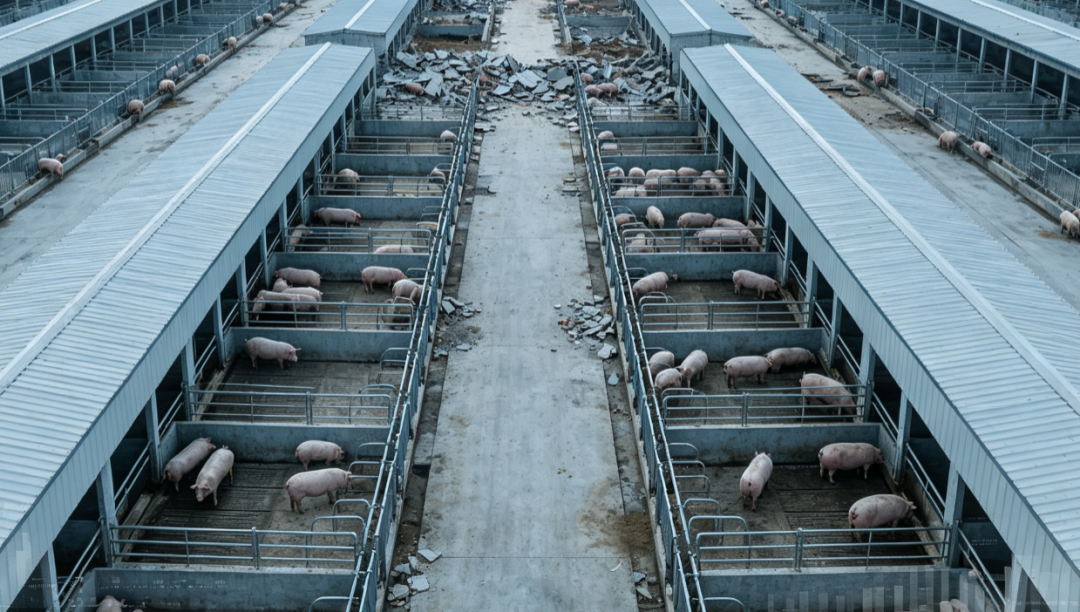
第二,减层级。 养殖板块从四级管理压缩到三级,划了七个大区,代养农户统一划归大区管。决策链条短了,资源下沉了。薪酬改成“单猪出栏工资+降成本激励”——一线团队的收入直接和成本挂钩,降本从“上面要求”变成“自己主动”。
第三,省采购。 锁定低价大麦、芽麦,远月锁价、轮换粮竞拍,大宗原料采购省了约4000万。疫苗药品走厂家直供加平台竞价,整体降幅超过5%。上半年养殖综合成本同比下降8%——方向是对的,但绝对水平还在14元/公斤以上,牧原已经做到11.5元了。
03
引进法国种猪、加码研发:长期主义能跑赢短期压力吗?
降本解决的是“怎么活下来”,引种和研发回答的是“活下来之后靠什么赢”。
今年4月,新五丰和法国科普利信合资的育种公司揭牌,这是湖南第一个中法合资生猪养殖项目。 新五丰出4080万,占51%;科普利信出3920万,占49%。上半年已完成1391头法系种母猪引种,会同马鞍母猪场从PIC引进了2600头纯种L03种猪。5月又启动了基因组芯片测序项目,用分子育种技术提升遗传评估精度。
种猪改良的经济账:PSY每提升1头,按22万头能繁、90%成活率、115公斤出栏均重、每公斤成本节约30元估算,一年省660万。如果PSY能提3到5头,那就是每年几千万的效益。温氏PSY已经到了28.5头,新五丰还有不小的追赶空间——差距的另一面,就是潜力。
技术也在从实验室往猪场搬。 “固态+液态”双发酵体系把农林副产物变成饲料,既省钱又解决了环保问题。新启动了2个国家级无非洲猪瘟小区创建,液态发酵技术也在推广。
7月,股东会通过了15亿永续债的发行议案。如果能顺利发行并计入权益,负债率能从84%降到75%左右。但永续债的利息还是要在利润表里扣的——亏着钱的时候,每一笔利息都是雪上加霜。如果公司没能在约定时点赎回,利率跳升会进一步推高成本。
04
冰鲜猪肉出海与屠宰增长,能否对冲养殖端亏损?
养殖端在流血,市场端在找血。
供港澳市场一直是新五丰的利润基本盘。 上半年出口调度持续优化,更有标志性的是——公司联合合作方完成了首批冰鲜猪肉出口新加坡,活猪出口升级为高附加值的冰鲜肉出口,海外市场的想象空间被打开了。
C端也没闲着。抖音、快手、小红书搭了品牌矩阵,线上销售在带量。全员营销机制把市场压力传导到生产一线——养猪的人也要关心猪好不好卖。
屠宰业务正在成为第二增长曲线。 上半年屠宰冷藏收入4.15亿,同比增长52.35%。新五丰已经布局了205万头的年屠宰产能,产能利用率还在爬坡。牧原的屠宰业务已经开始每月盈利,这条路被验证过,新五丰在跟着走。
7月31日,耒阳分公司因合作养殖数据异常被行政处罚,暴露了“公司+农户”模式里的管理漏洞。行业深度亏损的时候,合作农户压力大,数据真实性、生物安全管理都需要盯紧。
管理层6月刚完成大换血——董事长、副董事长兼总经理、职工董事同日辞职。接任的杨正华来自湖南农业集团高层,唐威是公司内部成长起来的养殖板块干部。 “上面有人撑腰、下面有人干活”的配置逻辑清晰,但新团队需要时间磨合。
还有两桩诉讼悬着:天心种业与湖南泉昇帮农的租赁纠纷,涉案6895.73万,一审已开庭未判;与武冈家家康的纠纷,涉案2823万,一审已判但双方都上诉了。如果败诉,利润还要再被啃掉一块。
结语
新五丰面临的是一个“三重变量”的考验——猪价什么时候真正回暖、成本能不能在回暖前降到行业平均线以上、15亿永续债能不能顺利落地。三个条件,缺一不可。任何一个落空,新五丰的“周期底”都可能变成“无底洞”。
积极的因素摆在那里:国资背景给了融资渠道——65亿授信额度、流贷利率2.11%、永续债在推进;国际引种为中长期降本埋了伏笔;屠宰业务在增长;研发在加码。
但风险同样扎眼:84%的负债率、持续亏损对净资产的消耗、与龙头超过3元/公斤的成本差距——这些数字不会因为战略口号而改变。
牧原在业绩说明会上说了一句话:“行业越成熟、技术越先进,猪周期波动越收窄,优势企业要靠创新获得利润。”对现在的养猪行业来说,活下去,本身就是一种竞争力。
对于新五丰,接下来的12个月,比未来五年都重要。