未经许可,不得转载或者引用。
投资要点
公司公告:
公司发布2026年三季度报告。2026Q1-Q3实现营收68.17亿元,同比+28.38%;归母净利润7.06亿元,同比-21.20%;扣非归母净利润6.62亿元,同比-22.06%。
26Q3单季度来看:
1)营收25.25亿元,同/环比分别+35.73%/+6.56%;2)归母净利润2.28亿元,同/环比分别-29.21%/-11.73%;3)扣非归母净利润2.18亿元,同/环比分别-26.62%/-13.06%。
毛利率承压,费用率环比改善:
26Q3毛利率24.13%,同/环比分别-8.47/-2.40pct;归母净利率9.03%,同/环比分别-8.29/-1.87pct。26Q3期间费用率11.39%,同/环比分别-0.71/-0.80pct。公司26Q1-Q3利润承压主要源于汇兑损失和原材料涨价,26Q1-Q3财务费用同比增加1.76亿元。
新兴领域持续拓展,在手订单充沛:
26H1公司新增全生命周期订单约101.85亿元;其中铝合金订单约88亿元(其中,具身智能结构件占比约6%),锌合金订单约4.19亿元(其中,光模块壳体占比约6%),电机铁芯订单约9.66亿元(其中,具身智能领域占比约1.47%)。
回购用于股权激励,彰显公司发展信心:
第七期限制性股票激励计以2025年收入为基准,最高、最低目标分别为2027-2029年收入增长11.26%/19.71%/28.80%、5.71%/13.72%/22.37%。已于26年9月完成首次授予登记,实际向730人授予1273.33万股,价格6.97元/股,覆盖董事、高管及核心岗位人员。
镁合金验证推进,产能建设支撑产业化:
公司已掌握半固态注射成型及大型一体压铸工艺,26H1相关产品完成客户送样并推进项目定点落地。安徽年产450万件镁合金精密压铸件项目持续建设,公司计划于2029年2月建成投运。
盈利预测与投资评级:
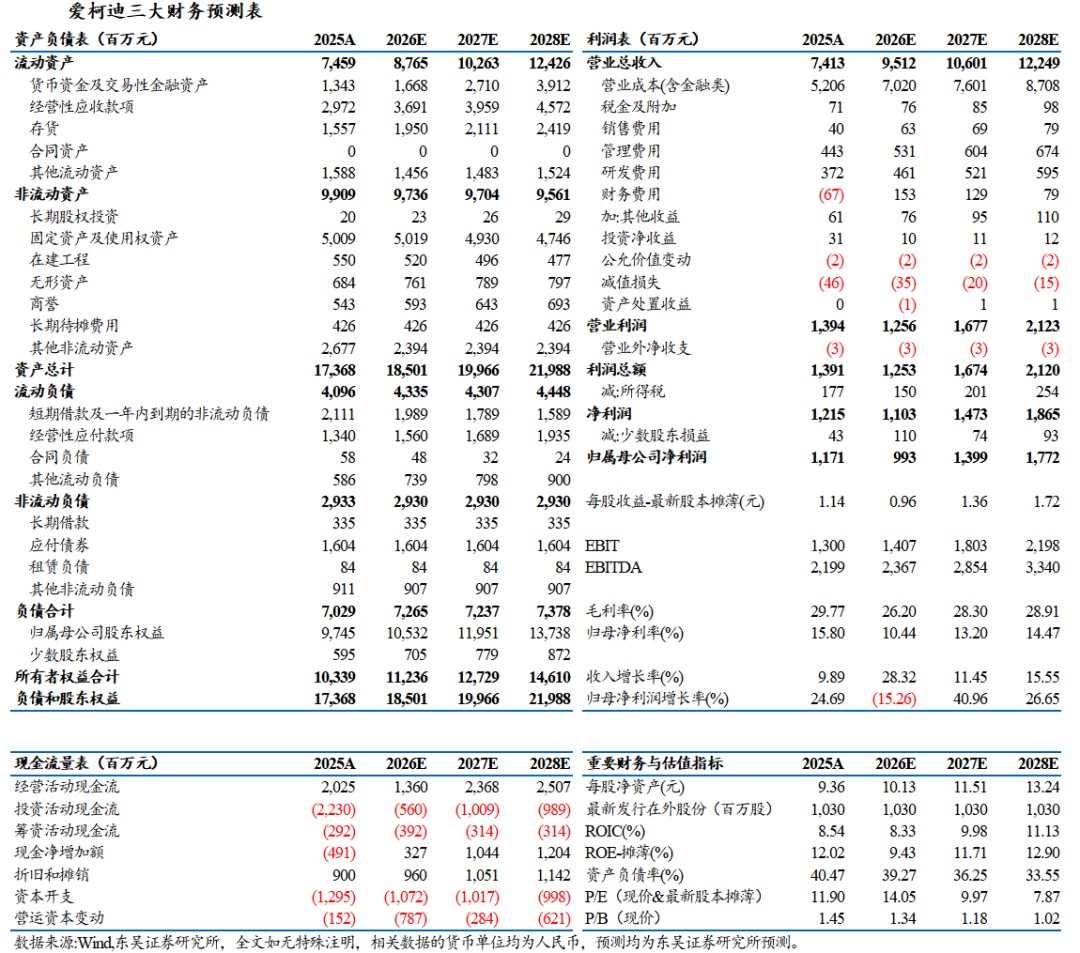
考虑到2026年终端需求的不及预期、原材料涨价、人民币升值对公司利润造成的阶段性负面影响,我们将公司2026-2028年归母净利润的预测下调至9.93/13.99/17.72亿元(前值为14.86/17.78/19.77亿元),当前市值对应2026-2028年PE为14/10/8倍,但公司在手订单充沛,费用率已环比改善,新兴业务已突破从0-1,有望帮助公司打开第二成长曲线,因此我们维持“买入”评级。
风险提示:
下游乘用车销量不及预期;铝压铸行业竞争加剧超预期;铝合金原材料价格上涨超预期;产能爬坡不达预期;人民币升值超预期。
最新代表报告
《【2025年年报&2026年一季报点评/爱柯迪】业绩符合我们预期,锌合金助力光模块业务突破》20260501
《【2025年三季度报告点评/爱柯迪】25Q3业绩稳中向上,毛利率实现同/环比提升》20251030
《【2025年一季报点评/爱柯迪】25Q1业绩略超预期,卓尔博收购落地》20250502
东吴汽车团队介绍
团队荣誉
2025年证券时报(新财富)最佳分析师汽车行业第一名;
2024年证券时报(新财富)最佳分析师汽车行业第一名;
第二十一届新财富最佳分析师汽车和汽车零部件板块第二;
第二十届新财富最佳分析师汽车和汽车零部件板块第二;
第十九届新财富最佳分析师汽车和汽车零部件板块第三;
第十五届卖方分析师水晶球汽车及零部件板块第二;
第五届新浪财经金麒麟最佳分析师汽车行业第二;
第四届新浪财经金麒麟最佳分析师汽车行业第二;
第三届新浪财经金麒麟最佳分析师汽车行业第三;
Wind第十二届金牌分析师汽车板块第一;
Wind第十一届金牌分析师汽车板块第一;
Wind第十届金牌分析师汽车板块第一;
Wind第九届金牌分析师汽车板块第二;
上海证券报最佳分析师汽车板块第一;
黄细里团队负责人
华中科技大学企业管理学士,上海交通大学企业管理硕士;
负责投资策略+汽车智能化主线,曾任职长江证券汽车分析师等,13年汽车行业研究工作经验
工作邮箱:huangxl@dwzq.com.cn
孟璐团队成员
同济大学金融本硕;
聚焦全球化乘用车,5年汽车行业研究经验
工作邮箱:mengl@dwzq.com.cn
郭雨蒙团队成员
中国海洋大学本科,北京航空航天大学硕士
聚焦零部件+机器人,2025年加入东吴证券,此前就职于民生证券、天风证券,5年汽车行业研究经验
工作邮箱:guoym@dwzq.com.cn
孙仁昊团队成员
同济大学本科,香港中文大学(深圳)硕士
聚焦智能化零部件+客车,4年汽车行业研究经验
工作邮箱:sunrh@dwzq.com.cn
童明祺团队成员
上海财经大学金融本硕
聚焦物理AI+智能化乘用车+Robotaxi,2025年加入东吴证券
工作邮箱:tongmq@dwzq.com.cn
刘斯杰团队成员
北京理工大学计算机科学与技术本科,香港科技大学金融科技硕士
聚焦数字AI,2026年加入东吴证券
工作邮箱:liusj@dwzq.com.cn
任奕寒团队成员
东北大学应用统计学本科,南洋理工大学应用经济学硕士
聚焦零部件+两轮车,2026年加入东吴证券
工作邮箱:renyh@dwzq.com.cn
公众号| 东吴汽车黄细里团队
请扫关注我们
免责声明:
本公众订阅号(微信号:东吴汽车黄细里团队)由东吴证券研究所汽车团队设立,系本研究团队研究成果发布的唯一订阅号。
本公众号所载的信息仅面向专业投资机构,仅供在新媒体背景下研究观点的及时交流。
本订阅号不是东吴证券研究所汽车团队研究报告的发布平台,所载内容均来自于东吴证券研究所已正式发布的研究报告或对已发布报告进行的跟踪与解读,如需了解详细的报告内容或研究信息,请具体参见东吴证券研究所已发布的完整报告。
本订阅号所载内容不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见。本订阅号所载内容仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主做出投资决策并自行承担风险。东吴证券研究所及本研究团队不对任何因使用本订阅号所载任何内容所引致或可能引致的损失承担任何责任。
本订阅号对所载内容保留一切法律权利。订阅人对本订阅号发布的所有内容(包括文字、图片、影像等)未经书面许可,禁止复制、转载;经授权进行复制、转载的,需注明出处为“东吴证券研究所”,且不得对本订阅号所截内容进行任何有悖原意的引用、删节或修改。
特别声明:《证券期货投资者适当性管理办法》、《证券经营机构投资者适当性管理实施指引(试行)》于2017年7月1日起正式实施。通过新媒体形式制作的本订阅号推送信息仅面向东吴证券客户中的专业投资者,请勿在未经授权前进行任何形式的转发。若您非东吴证券客户中的专业投资者,为保证服务质量、控制投资风险,请取消关注本订阅号,请勿订阅、接收或使用本订阅号中的任何推送信息。因本订阅号难以设置访问权限,若给您造成不便,烦请谅解!感谢您给予的理解和配合。