当盐只贡献三成七的收入......
10月23日晚间,雪天盐业(600929)披露2026年第三季度报告。
前三季度,公司实现营业收入37.27亿元,同比下降4.02%;归属于上市公司股东的净利润73.94万元,同比下降98.64%;扣除非经常性损益后,归母净利润为-1249.82万元,亏损较上年同期的-640.26万元进一步扩大。基本每股收益0.0005元,加权平均净资产收益率0.01%,上年同期为0.68%。
73.94万元,大约相当于一家中型区域调味品企业一周的净利。对于一家总资产131.55亿元、归母净资产75.76亿元的上市公司来说,这个数字已经无限接近于零。
(图源:网络)
盐只占三成七:一份不太像"盐企"的财报
比数字更值得看的是节奏。
分季度看,公司上半年归母净利润约7918万元;第三季度单季归母净利润为-7844万元,利润总额-1.03亿元。一个季度,把前两个季度的盈利原样吐了回去。
公司在报告中的解释相当直接:主要是"部分主营产品市场价格同比大幅下降,主要原材料价格同比增长,成本端与销售端双重承压,盈利能力减弱"。
售价比成本跌得快,这是2026年基础化工与食品制造共同面对的处境。但对一家以盐立身的公司而言,这个解释背后的结构性问题,比亏损金额本身更值得琢磨。
(图源:网络)
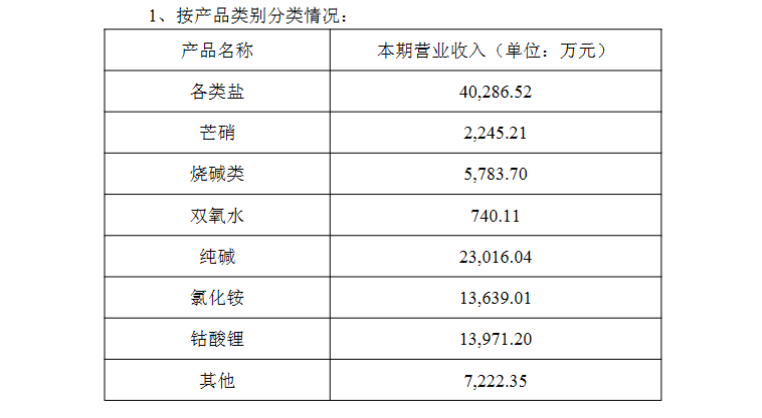
翻出同日发布的第三季度经营数据公告,单季10.69亿元的收入构成一目了然:各类盐4.03亿元,占37.7%;纯碱2.30亿元,占21.5%;钴酸锂1.40亿元,占13.1%;氯化铵1.36亿元,占12.8%;烧碱0.58亿元,占5.4%;芒硝0.22亿元,占2.1%;双氧水0.07亿元;其他0.72亿元。
(图源:雪天盐业Q3主要经营数据公告截图)
盐是第一大单品,却已经不是主体。把纯碱、氯化铵、烧碱、双氧水、芒硝合起来算,盐化工板块单季贡献4.54亿元,占比42.5%,已经超过食盐;若再加上2025年底并表的钴酸锂新材料业务,非盐业务占到单季收入的六成以上。
对调味品行业来说,这个结构值得记上一笔。在A股行业分类里,"盐"被归入食品制造,但盐企的收入曲线,越来越由化工品定价决定。食用盐是刚需、低频、价格弹性小,是最理想的"压舱石";可压舱石决定的是船不翻,不是船跑多快。当纯碱、氯化铵进入下行区间,盐的稳定性就被迅速稀释了。
(图源:网络)
毛利率印证了这一点。前三季度综合毛利率19.44%,上年同期21.29%,下降1.85个百分点。对37亿元的收入体量而言,这意味着毛利额少了1.02亿元。
1个亿的毛利,和退坡的补贴
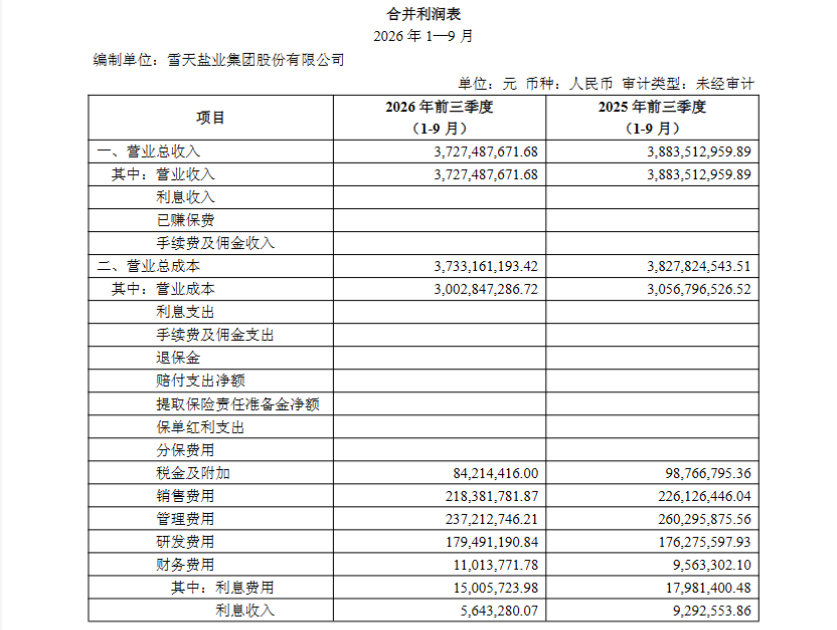
把这1.02亿元的去向拆开看,前三季度利润总额从8547.41万元降至1637.83万元,减少6909.58万元,这笔账大致可以还原。
减项有两处:毛利额减少1.02亿元;其他收益(主要为政府补助)从6088万元降至2207万元,减少3881万元。
对冲项有三处:信用减值损失从-4229万元收窄至-160万元,少计提约4069万元;税金及附加减少1455万元;销售、管理、研发、财务四项费用合计减少约2616万元,其中管理费用下降8.9%,研发费用逆势增长1.8%。三项合计对冲约8140万元,另有资产处置收益减少339万元、营业外收支净额减少296万元、资产减值损失增加261万元,合计约961万元。
(图源:雪天盐业2026年Q3报告截图)
6909.58万元的缺口,基本被解释清楚了。一个结论也随之成立:这不是一次费用失控或管理失当造成的下滑。前三季度整体费用率17.33%,与上年同期的17.31%几乎完全持平,销售费用率5.86%、管理费用率6.36%,成本管控甚至是收紧的。利润的问题,全部出在价差上。
还有一个容易被忽略的细节:前三季度非经常性损益合计1323.76万元,其中政府补助1533.77万元。正是这笔钱,把-1249.82万元的扣非亏损,拉回成了73.94万元的账面盈利。换言之,主营业务在前三季度实际上已经处于亏损状态。
省内少了1118家经销商,公司写下"需求不足"
经营数据公告里,还有两组数字更贴近调味品行业的真实温度。
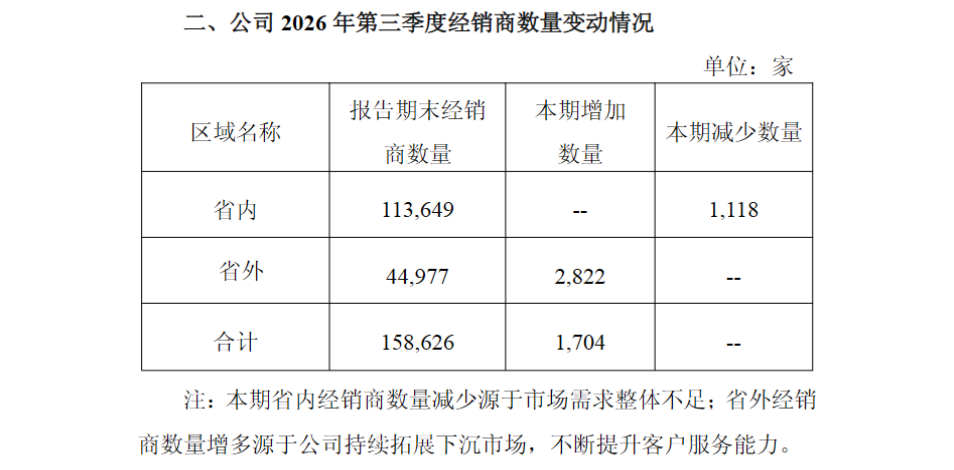
截至报告期末,公司经销商总数158,626家,本期净增1704家。分区域看,省内113,649家,本期减少1118家;省外44,977家,本期增加2822家。
(图源:雪天盐业Q3主要经营数据公告截图)
公司在注脚中写明:"本期省内经销商数量减少源于市场需求整体不足;省外经销商数量增多源于公司持续拓展下沉市场。"
"市场需求整体不足"——这八个字由一家盐企自己写进公告,分量不轻。食盐是典型的存量市场,人口规模、餐饮景气度、腌制需求共同决定总量天花板;盐改之后跨区经营放开,各省盐企在同一节货架上短兵相接,价格成为最顺手的武器。省内是大本营,也是渠道最饱和、竞争最贴身的地方。终端网点的收缩,往往是动销放缓最先冒出来的信号。
(图源:网络)
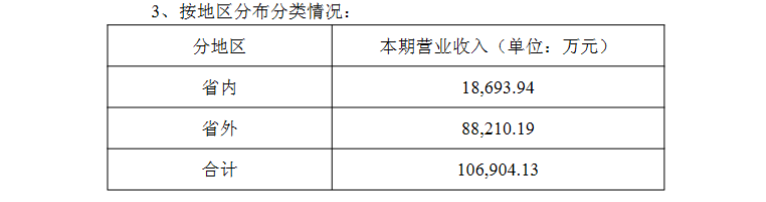
另一组结构更耐人寻味:单季收入中,省内1.87亿元,占17.5%;省外8.82亿元,占82.5%。而经销商数量上,省内占71.7%,省外占28.3%。11.36万个省内终端,撑起的是17.5%的收入;4.5万个省外客户,撑起的是82.5%。
(图源:雪天盐业Q3主要经营数据公告截图)
这几乎是两张不同的生意。省内是一张高密度、低单产、靠人跑出来的食盐快消网络;省外更多是工业客户与大宗直销(单季直销占比62.5%)。前者考验铺市率与终端维护的精细度,后者跟随化工品价格波动。当需求走弱,前者的边际成本立刻显性化——这或许也是省内网点主动收缩的另一层原因。
但这不是一份"危险"的财报
只看利润表,这是一份很难看的财报。把资产负债表和现金流量表摆在一起,判断会复杂一些。
前三季度经营活动现金流量净额4.00亿元,同比仅下降11.48%,远小于归母净利润98.64%的降幅。期末货币资金31.36亿元,短期借款1.20亿元、长期借款2.97亿元,有息负债合计约4.18亿元,净现金超过27亿元。资产负债率24.83%,较上年末的31.01%下降逾6个百分点。这是一张在行业低谷里相当从容的资产负债表。
(图源:网络)
资产端还在加码。在建工程从4.63亿元增至7.09亿元,增幅53.2%,购建长期资产支付的现金5.09亿元,同比增长近五成;固定资产则从51.86亿元降至48.57亿元。一增一减之间,是产能投放与折旧的接力——利润最差的时候,这家公司依然在往前投。
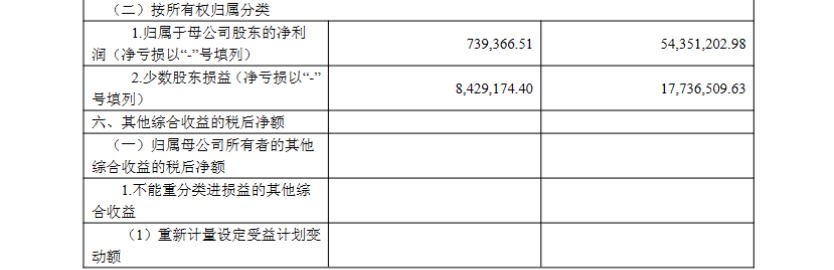
利润的归属结构也值得一提。前三季度净利润916.85万元中,少数股东损益842.92万元,占比91.9%;归母只剩73.94万元。同期子公司吸收少数股东投资收到的现金13.40亿元,少数股东权益从9.83亿元增至23.14亿元。赚钱的,更多是新并入的合资平台;承压的,是母公司的传统主业。
(图源:雪天盐业2026年Q3报告截图)
第二曲线,与调味品需要的耐心
盐改十年,区域盐企走出了两条路:一是把盐做成品牌,低钠盐、生态盐、海盐、湖盐不断细分;二是把盐做成化工,纯碱、氯碱、盐穴储能一路延伸。雪天盐业两条都走了,而且走得比多数同行更彻底。
(图源:网络)
2026年前三季度的这份报表,恰好展示了第二条路的另一面:当化工品价格向下,它会以极快的速度,抵消掉食用盐辛苦积累的那点稳定利润。产业链一体化能提升抗风险能力,却无法消除周期。
对调味品行业而言,这份财报提供的是一个反向参照。规模的加法、链条的延长,都不必然换来利润的稳定;真正的护城河仍然在货架上——在消费者是否愿意为一袋盐多付五毛钱,在11万个终端里有多少家愿意把它放在顺手的位置,在一家区域盐企跨出省界之后,能不能被外省的厨师和消费者记住名字。
这部分,财报给不出答案。它只能等下一个季度。