停牌前涨停、129亿估值并购负极材料TOP10、四大金融机构同步注资——市值不足百亿、半年利润不足8000万的雪天盐业,在下一盘怎样的棋?
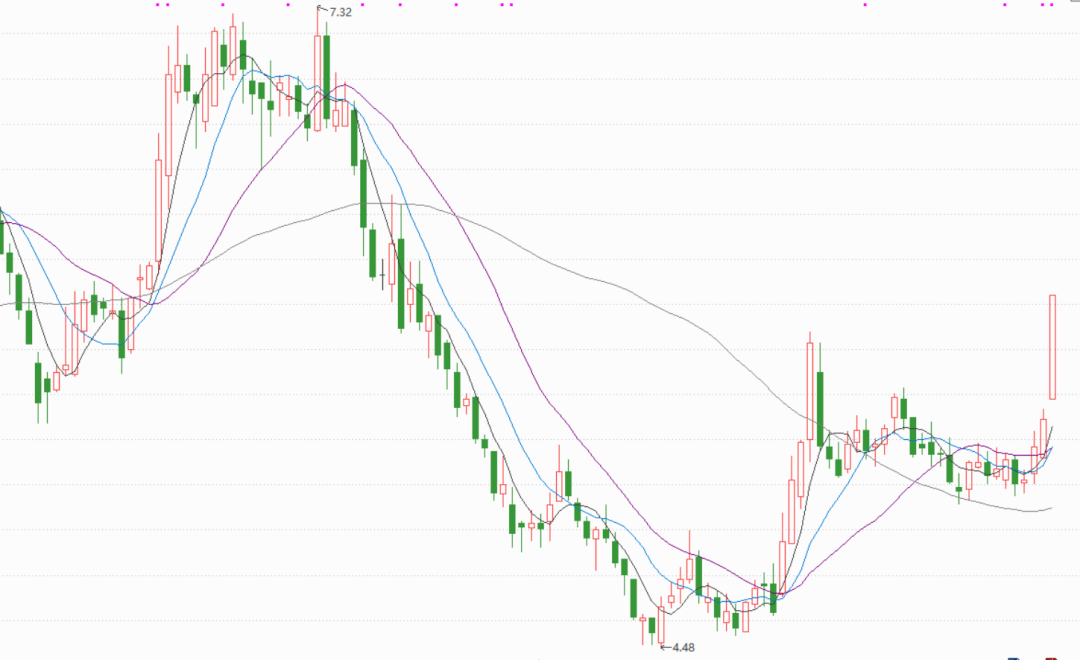
8月28日,雪天盐业(600929)股价涨停,报收6.04元/股,总市值99.06亿元。当晚,公司发布停牌公告:拟以发行股份及支付现金方式收购河北坤天新能源股份有限公司控制权。8月31日起,公司股票正式停牌。
停牌期间,9月4日,公司再发公告:控股子公司雪天新材增资扩股引入中邮投资、农银投资等四家外部投资者,外部投资者合计出资11.9亿元,雪天盐业同步出资12.4亿元。
一边是第三方榜单估值超百亿的跨界并购,一边是23.9亿元的子公司增资,背后还压着87.87亿的衡碱项目。三条战线合计资金需求可能超过百亿元
在负极材料行业刚刚迎来拐点的背景下,这究竟是战略破局,还是一场估值豪赌?
01
停牌前涨停:谁在提前抢筹?
8月28日,雪天盐业在无任何公开利好情况下高开高走迅速封涨停。当晚,重组公告才发布。这种“停牌前涨停”在A股并不陌生,但每次出现都值得警惕。
当日,雪天盐业静态市盈率约129倍,市盈率(TTM)约144倍。即便以2026年上半年净利润7918万元年化计算,动态市盈率也超过60倍。
如果9月11日无法披露重组预案,公司将于9月14日复牌并终止重组,同时承诺至少1个月内不再筹划重大资产重组。截至2026年6月30日,公司股东户数为36,539户——这些投资者的命运,将在未来一周内见分晓。停牌前以涨停价6.04元追入的资金,将直接面临“补跌”风险。
市场究竟在交易什么?
预期一:主业困境反转。 2026年上半年,纯碱行业处于近十年低谷。据行业数据,轻碱主流出厂均价1208元/吨,同比下跌13.9%,重碱主流终端均价1250元/吨,同比下跌14.2%。雪天盐业营收26.58亿元同比降2.89%,归母净利润7918万元同比降9.23%。公司在行业普遍亏损中维持盈利已属不易,但约129倍的静态市盈率已透支“困境反转”预期。
预期二:新能源转型溢价。 2025年12月,公司作价2.61亿元收购美特新材41%股权,持股比例由20%提升至61%,切入锂电正极材料。如今拟收购坤天新能源,切入负极材料。从正极到负极,“盐+新能源”的双轮驱动故事正在成型。
02
百亿级坤天新能源:行业第七的“卡位”价值
本次收购最大的背景变量,是负极材料行业正在经历的周期拐点。
据GGII数据显示,2026年上半年中国负极材料出货量191万吨,同比增长48%,储能需求爆发是增长核心驱动。行业产能利用率由2025年70%升至2026年上半年80%以上,头部企业持续满负荷生产。行业机构普遍预计,2026年下半年至2027年负极行业有望呈现供需紧平衡,行业盈利有望企稳回升。
坤天新能源的“卡位”价值正是在这一背景下凸显的。
据公开信息,公司入选2026胡润全球独角兽榜单,在《UP2026中国能源独角兽企业》中以129.22亿元第三方榜单估值并列第19名。据研究机构EVTank数据,坤天新能源2025年出货量约8万吨,国内市占率约4%,位列行业第七。
技术层面看两点:
一是石墨化100%自配。 坤天采用“河北+四川+云南”三大一体化基地布局,2026年1月云南二期8万吨项目投产后,总产能突破21万吨/年。在石墨化代工价格涨至0.9-1.0万元/吨的背景下,自配率构成显著成本优势。
二是硅碳负极的“未来期权”。 坤天气相沉积硅碳负极材料已实现批量供货,月出货量从“几十吨级”跃升至“百吨级”,一期1000吨量产线已投产,规划扩产至5000吨。
需要强调的是:129.22亿元是第三方榜单估值,并非雪天盐业已确定的收购对价。公告明确最终交易价格以经备案的资产评估报告确认的评估值为准。最终对价尚待确定。
以第三方榜单129亿估值计算,坤天新能源每万吨产能估值约6.1亿元。对比同行——璞泰来2026上半年负极子公司28亿元营收仅赚2446万元,毛利率降至26.32%同比下降约5.8个百分点;中科电气负极材料毛利率从21.31%骤降至10.18%。在行业盈利普遍承压的背景下,这一估值水平是否合理,有待评估报告揭晓。
03
23.9亿增资“借新还旧”:银行的信任票还是救命钱?
在跨界并购的同时,9月4日,雪天盐业公告控股子公司雪天新材拟增资扩股。
外部投资者阵容堪称“豪华”:中邮投资(邮储银行全资子公司)拟认缴4亿元,农银投资(农业银行全资子公司)拟认缴3.7亿元,衡东国投拟认缴1.5亿元,建泽计划(建信投资+银河资产)拟认缴2.7亿元。四大机构合计出资11.9亿元,雪天盐业自身出资12.4亿元保持51%控股权。
但资金的用途耐人寻味。
公告明确:中邮投资的4亿元“仅用于雪天新材偿还对外负债”,农银投资的3.7亿元和建泽计划的2.7亿元“仅用于偿还以银行贷款为主的存量金融负债”。四家外部投资者合计11.9亿元中,有10.4亿元用于偿还存量债务,真正用于项目建设的仅衡东国投的1.5亿元。
这暗示雪天新材存量债务压力不容忽视。截至2026年6月30日,雪天新材总资产20.35亿元、总负债14.18亿元。需注意,雪天新材目前仍处于项目建设阶段,尚未实现营收,2026年上半年及2025年度营业收入均为0。
本次增资本质上是用银行系AIC的钱置换存量银行贷款——债转股操作,而非增量资金注入。增资完成后,雪天新材注册资本将从8.815亿元增至33.115亿元。
04
三条战线,钱从哪来?
将三份公告串联起来,雪天盐业面临三条战线同时需要资金的局面。
第一条战线:收购坤天新能源。 第三方榜单估值超百亿,虽然最终交易对价尚待评估确定,但无论采用“发行股份+现金”还是纯股份支付方式,都将对公司的股权结构和资金状况产生深远影响。
第二条战线:雪天新材增资。 公司自身需出资12.4亿元,公告明确来源于“自有资金及自筹资金”——“自筹”二字暗示可能进一步增加有息负债。而外部投资者11.9亿元中,10.4亿元用于“借新还旧”,真正进入项目建设的仅1.5亿元。
第三条战线:衡碱项目建设。 总投资87.87亿元,截至2026年6月末累计投入仅3.14亿元,进度仅3.58%,后续至少还有约80亿元的资金缺口。
三条战线中,仅衡碱项目后续投资即需约80亿元,雪天新材增资需现金出资12.4亿元,加之收购的潜在现金对价,公司面临的资金需求总量可能超过百亿元。而公司2026年上半年归母净利润仅7918万元,账面货币资金33.59亿元中已有8亿元为专项贷款、3.92亿元为受限票据保证金。长期借款已从期初2.98亿元飙至期末10.97亿元,公司的财务弹性面临严峻考验——左手在融资、右手在花钱、中间在跨界。
而在三条战线中,衡碱项目才是真正的“灰犀牛”。87.87亿的总投资、仅3.58%的进度,才是雪天盐业未来三年最大的不确定因素。
据行业数据,2026年国内纯碱新增产能约500多万吨,其中远兴能源阿拉善二期280万吨天然碱装置已于2025年底投产。行业总产能预计突破4800万吨,新增产能中天然碱占比升至28%。天然碱法产能占比已由2021年的5%攀升至2025年的22.5%。联碱法企业的生存空间正被系统性压缩。“防御工事”如果建在了注定被淹没的沙滩上,那这笔23.9亿的增资可能就是最大的沉没成本。
结语
雪天盐业正在下一盘大棋。从美特新材到坤天新能源,“盐+新能源”的双轮驱动战略路径已经清晰。
但棋局的筹码同样沉重:第三方榜单估值超百亿的跨界并购、12.4亿的子公司增资、87.87亿的衡碱项目——三条战线合计资金需求可能超过百亿元,而公司半年净利润仅7918万元,静态市盈率约129倍。
周期股的估值,终究要由周期来定价。复牌后,市场将用真金白银投票。
在重组预案披露之前,以下问题恐怕都还没有答案:第三方榜单超百亿估值收购行业第七,在负极材料毛利率普遍承压的背景下是否合理?雪天新材23.9亿增资中有10.4亿用于“借新还旧”,项目的真实资金状况如何?停牌前的涨停,是否存在信息泄露?如果9月11日无法披露预案,停牌前追高买入的36,539户股东,又将何去何从?