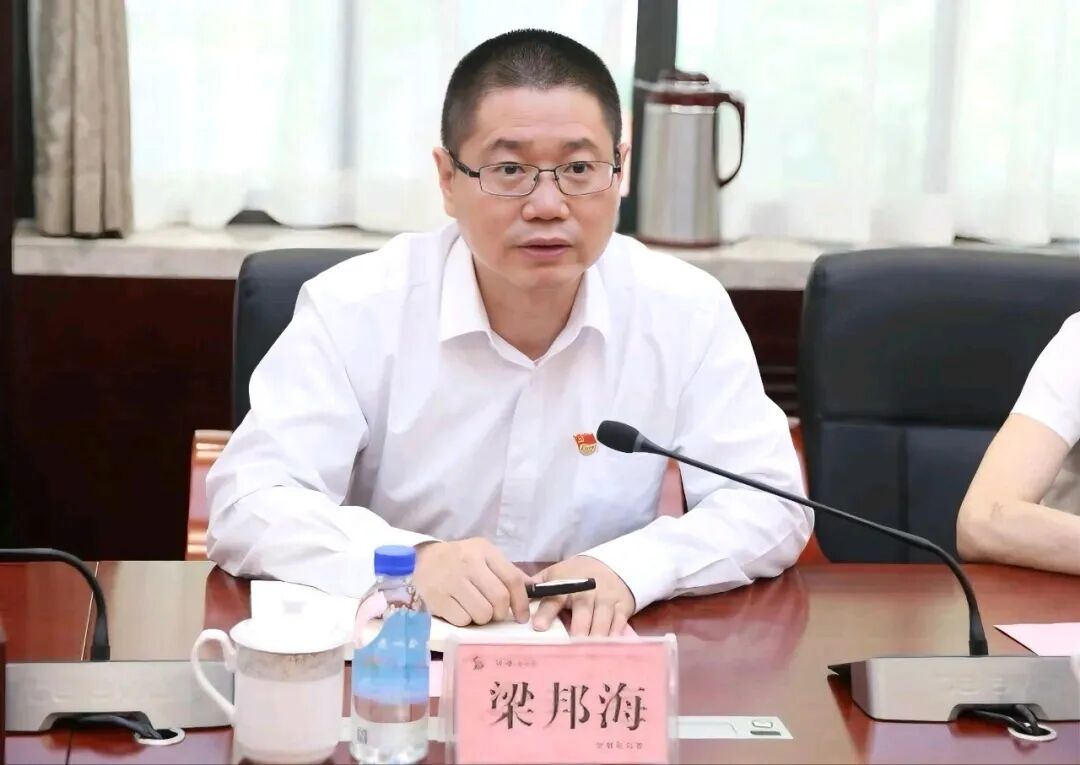
成本管控,是梁邦海治下西安银行的一大突出亮点。银行经营之中,成本收入比是衡量内部管理能力的核心指标。
出品|中访网
审核|李晓燕
当国内城商行普遍面临净息差收窄、零售资产承压的行业大环境,扎根西北的西安银行走出了一条差异化修复路径。
自梁邦海出任西安银行董事长,两年多的时间里,这家西部上市城商行完成经营思路重塑:不再盲目追逐信贷规模扩张,优先筑牢资产安全底盘,依托本土资源深耕对公产业,在严控风险前提下稳住盈利基本盘,交出一份颇具看点的半年答卷。
上任初期,梁邦海身兼数职,一手抓顶层战略设计,一手稳住日常经营节奏,兼顾风险把控与业务落地,被市场戏称“一肩多挑的上市银行一把手”。多重职责叠加之下,他没有选择保守观望,而是以极强抗压能力推动全行经营调整。
在他主导的战略框架下,西安银行经营基本面持续修复,总资产稳步扩容,盈利水平逐步回暖,在一众区域银行中脱颖而出。2026年一季度,西安银行营收增速高居42家A股上市银行首位,这份亮眼成绩单,是战略调整落地的直观体现。
2026年上半年,经营数据延续向好态势。西安银行实现营业收入56.61亿元,同比增长8.77%;归母净利润14.83亿元,同比提升2.14%。
拆分收入结构可以看到,利息净收入表现格外突出,录得48.20亿元,同比大涨23.65%,净息差站稳1.99%,在行业净息差普遍下行的大背景下实现逆势抬升,充分体现资产端定价管理的成效。这份利息收入的增长,并不是依靠粗放投放信贷换来,而是资产结构优化、优质对公业务发力带来的成果。
成本管控,是梁邦海治下西安银行的一大突出亮点。银行经营之中,成本收入比是衡量内部管理能力的核心指标。2026上半年,西安银行成本收入比降至15.55%,同比下降2.03个百分点。
业务及管理费支出8.76亿元,同比缩减3.81%。在人力成本方面,员工薪酬5.02亿元,小幅下降1.15%。不止普通员工薪酬优化,管理层同样主动压缩待遇,发挥示范效应。2026上半年,关键管理人员薪酬及福利合计417.1万元,配套退休福利38万元;对比上年同期594.5万元薪酬、52.2万元退休福利,高管薪酬明显下调。
自上而下的费用精简,不是简单缩减开支,而是一场组织效能的优化,把更多资源倾斜到业务拓展与风险防控领域,展现出管理层共渡行业周期的决心。
稳住经营基本盘之后,梁邦海将业务重心锚定本土产业深耕,坚持扎根本地、服务区域实体经济。他频繁带队外出对接地方政府、产业主体,推动金融资源落地重点产业项目。
今年7月首届西部商业航天大会落地西安,梁邦海亲自出席并完成签约,为西部商业航天产业配套金融支持;8月,他带队与咸阳市政府主要领导会谈,挖掘区域产业金融合作机会。
一系列密集走访,清晰传递出西安银行的战略重心:立足陕西大本营,围绕地方重点产业做深对公金融服务,依托区域产业红利,打造稳定的对公业务基本盘。数据层面印证战略成效,截至2026年6月末,公司类贷款2257.29亿元,较上年末增长6.02%,对公板块保持稳健增长,成为信贷资产的压舱石。
在行业过往的发展浪潮中,不少城商行借助互联网助贷快速做大个人信贷规模,但随之而来的风险隐患逐步暴露。梁邦海对零售信贷有着清晰判断:规模扩张不能凌驾于风险之上。基于审慎经营思路,西安银行主动调整个人信贷策略,选择性收缩互联网贷款业务,优化合作生态,把资产质量放在第一位。
在2026年半年度业绩交流会上,投资者重点关注互联网贷款资金流向与风控机制。面对市场疑问,梁邦海明确回应,西安银行互联网贷款放款时,资金由本行账户直接拨付至客户本人指定账户,资金链路全程可追溯,不存在通过合作平台归集、划转信贷资金的情况,从资金底层流转环节守住合规底线。
同时,该行主动精简互联网贷款合作机构名单,压减合作主体数量,从源头降低外部合作带来的潜在风险。2025年9月末,该行互联网贷款合作机构共24家;到2026年9月更新名单,合作平台缩减至20家。主动“瘦身”合作渠道,是对助贷业务风险的前置把控,放弃粗放式流量扩张,转向精细化、合规化的个人信贷经营。
业务结构调整必然伴随阶段性变化,最直观的体现就是个人贷款规模收缩。截至2026年6月末,个人类贷款余额521.18亿元,较上年末减少29.71亿元,其中个人消费贷款调整幅度最为明显,从2025年末392.57亿元回落至196.63亿元,降幅过半。
零售消费贷的收缩,是银行主动选择的结果,并非资产质量被动恶化。在行业消费信贷风险暴露增多的环境下,主动压降高波动的互联网消费贷,减少不确定性资产,是为长期经营筑牢安全垫。
区域信贷投放结构同样出现分化。全行贷款垫款总额2914.78亿元,较上年末小幅回落2.15%。
内部拆解来看,西安本地贷款规模2471.22亿元,较上年末减少93.7亿元;省外贷款443.55亿元,增加29.72亿元。本土贷款小幅回落,是西安银行在区域存量市场中遇到的现实挑战,本地有效信贷需求增长乏力,区域内优质信贷项目挖掘难度加大,这也是很多省会城商行共同面临的难题。
收入结构方面,也出现阶段性调整。上半年非利息净收入8.41亿元,同比下滑35.62%。非息收入下滑,主要和中间业务调整、部分理财与代销业务收缩相关,属于业务结构优化过程中的阶段性阵痛。在银行整体转向稳健经营的周期里,中间业务波动,是需要持续观察的指标,也是后续经营需要持续发力补齐的板块。
站在梁邦海的视角,当前阶段西安银行的核心命题,就是平衡盈利增长、资产规模扩张、风险防控三者的关系。
过去很多城商行的发展误区,就是一味追求信贷规模快速冲高,埋下长期风险隐患。而西安银行当前的选择,是主动放慢扩张脚步,优先消化潜在风险,优化资产结构,不再盲目冲规模。
客观来看,这次转型并非毫无考验。零售个人信贷规模大幅收缩,拖累整体贷款盘子;本土大本营信贷增长动力不足,非利息收入承压,都是摆在管理层面前的现实课题。
如何在严控互联网贷款风险的前提下,挖掘优质零售信贷场景;如何激活西安本地存量市场,挖掘实体企业金融需求;如何拓宽中间业务渠道,改善收入单一化问题,都是后续经营需要持续突破的方向。
但从长期视角看,短期指标的调整,换取资产质量的安全边界,这笔取舍具备长期价值。
在梁邦海主导下,西安银行放弃了过去部分高风险、高波动的业务模式,转向深耕本土对公实体产业,严控互联网助贷合作风险,自上而下推进成本管控,优化内部治理。
对于扎根区域的城商行而言,穿越经济周期的核心,从来不是短期规模狂飙,而是可持续、低风险的稳健经营。西安银行当下的调整,是一次主动的战略取舍。依托陕西本土产业资源,持续做优对公金融,守住资金合规底线,持续打磨资产质量,西安银行正在走出一条属于区域城商行的稳健发展道路。
短期业务指标的波动,是转型必经的阵痛;当资产底盘持续夯实,成本管控优势持续释放,未来有望逐步消化阶段性压力,实现质量与效益同步提升。