来源 :城商行研究2026-09-01
银行这门生意,表面看的是规模和利润,骨子里比的却是风险控制。尤其在经济周期波动、部分区域和行业承压的当下,一家银行能不能把不良贷款率压得住,才是硬功夫。
杭州银行最新披露的2026年中期业绩,再次证明了自己的“底盘”。截至2026年6月末,杭州银行不良贷款率仅为0.76%,与2025年末、2024年末、2023年末持平,已经连续四年稳在这个低位。这在当前银行业整体资产质量承压的大背景下,显得格外亮眼。
0.76%是什么水平?
0.76%这个数字,单看可能没感觉,但一对比就有冲击力。
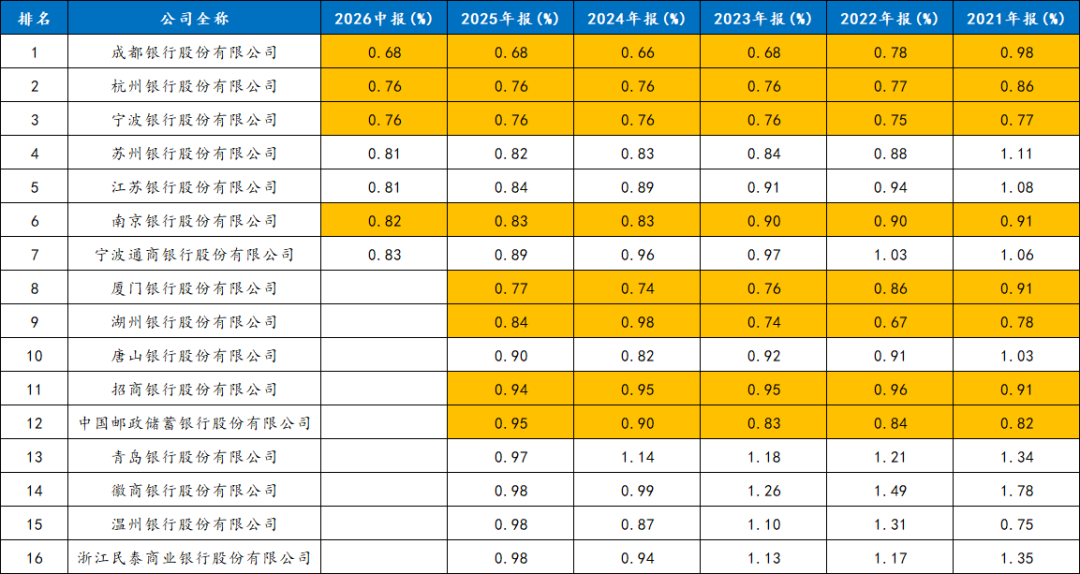
看了下最新已经披露半年报数据的银行(国有+股份制+城商行),杭州银行的不良贷款率仅高于成都银行(0.68%),与宁波银行并列第二低。苏州、江苏、南京的不良率也非常低,不得不感慨下,江浙地区的城商行是真强。
特地做了个统计,从2021年至今,连续5年不良率低于1%的银行只有8家,6家城商行(成都、杭州、宁波、南京、厦门和湖州),一家大行(邮储),一家股份制(招行),杭州银行就是其中优秀的代表。
不是一时运气,而是四年如一日的稳定
更让人服气的是,杭州银行这个0.76%不是某一年突然冒出来的。
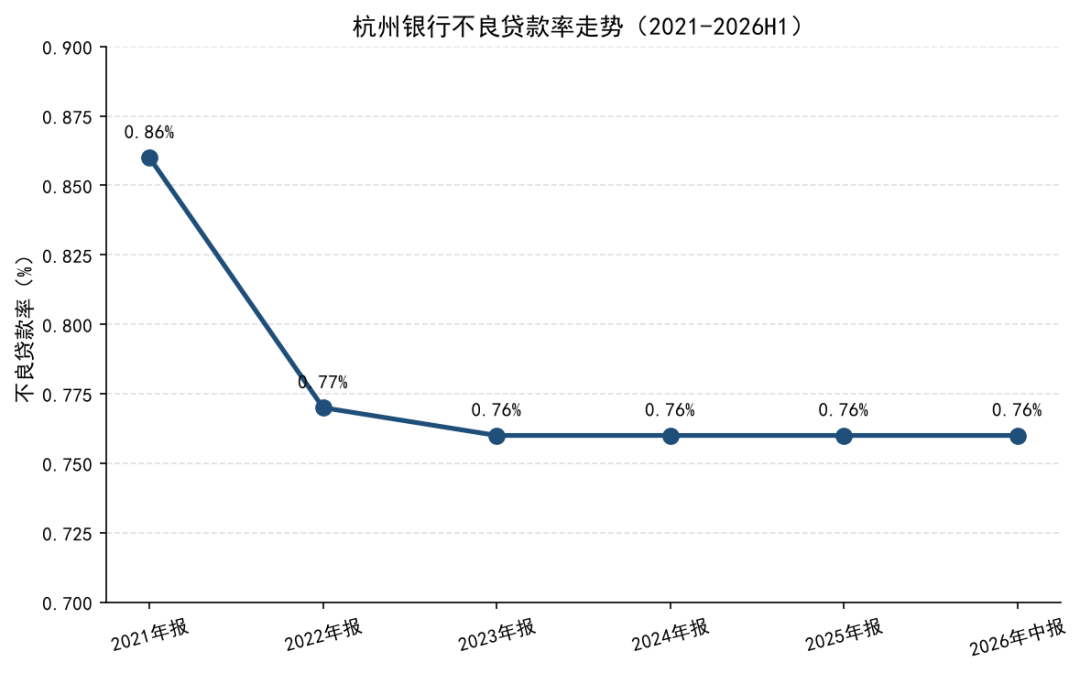
翻开过去几年的数据:2021年末0.86%,2022年末0.77%,2023年末0.76%,2024年末0.76%,2025年末0.76%,2026年6月末还是0.76%。从2022年到2026年中,不良率已经从0.77%进一步收敛并稳定在0.76%,连续四年半没有抬头。
这种稳定性,比单纯某一个季度的好看更重要。银行业最怕的就是“过山车”,今年低、明年高,利润看着热闹,风险却时隐时现。杭州银行用四年的数据说明,它的资产质量是“钉”住的。
不良率低还不够,“家底厚”才是真安全
判断一家银行的资产质量,不能只看不良率一个指标,还要看它有没有足够的“家底”去应对潜在风险。这里要看两个数:拨备覆盖率和贷款拨备率。
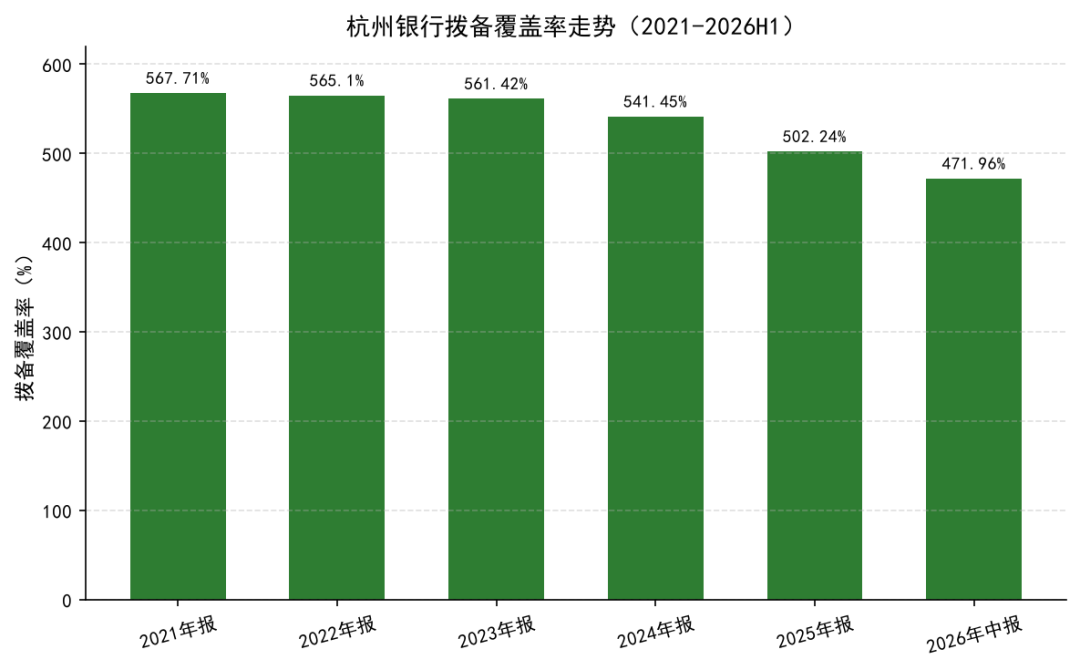
截至2026年6月末,杭州银行拨备覆盖率为471.96%,贷款拨备率为3.59%。也就是说,每1元不良贷款背后,有近4.72元的拨备在覆盖。虽然拨备覆盖率较2021年末的567.71%有所下降,但四年间始终保持在470%以上的极高水平,远超监管要求的150%红线。
底层逻辑:区位优势、客群选择与精细化管理
杭州银行资产质量为什么能持续优秀?这背后不是单一因素。
首先是区位优势。浙江、杭州民营经济活跃,中小企业众多,但信用文化整体较好,违约率相对可控。杭州银行深耕本土多年,对区域产业、客户和风险的认知,是外来银行难以复制的。
其次是客群结构。杭州银行在对公端聚焦优质政府平台、上市公司和产业链核心企业,在零售端持续发力小微和消费信贷,客群相对分散,单笔风险敞口可控。截至2026年6月末,公司存款总额达1.51万亿元,贷款总额1.16万亿元,存贷比75.64%,流动性覆盖率222.59%,净稳定资金比例117.88%,资产负债管理也相当稳健。
第三是精细化管理。不良贷款生成率、核销转出率、关注类贷款迁徙率等指标,反映出杭州银行对存量风险的识别和处置动作较快,没有把问题资产“捂”在账上。
看得懂风险的银行,才值得长期信任
杭州银行2026年中报再次说明一个道理:在银行业,规模可以冲刺,利润可以调节,但资产质量是骗不了人的。
0.76%的不良率、471.96%的拨备覆盖率、连续四年稳如磐石的风控表现,共同构成了杭州银行最核心的护城河。在周期波动中,这样的银行更经得起风浪。
做银行,不是比谁跑得快,而是比谁走得稳。不良率低,就是最大的体面。
不得不说,杭州银行确实太优秀了。