私行业务竞逐新格局!
这两年,随着市场利率中枢持续下移、净息差收窄压力加大,商业银行传统的存贷利差空间被持续压缩,零售财富管理业务作为轻资本、高黏性的收入来源,战略地位被进一步抬升。私人银行作为财富管理金字塔尖的板块,正逐渐从少数银行的专属赛道,变成全行业争相布局的战略要地。
从2026年半年报看,私行业务的攻守格局正在发生变化,国有大行集体“隐身”相关数据,而股份行与城商行则借势高调亮出成绩单,试图在财富管理的金字塔尖抢占更多席位,如招行、平安、中信、兴业、浦发、浙商、华夏等客户规模多数上升;宁波、江苏、南京等城商行增势更猛,宁波银行客户数与AUM增速双双超过24%,江苏银行私行客户突破2万户,客户数与资产规模增速均超20%。
私人银行受重视,核心在于银行需要低资本消耗、高客户黏性的增长引擎,而高净值人群中的企业主还能串联信贷、投行、跨境结算等综合需求,使私行成为联动零售与对公的战略节点。随着客群需求转向风险隔离、股权规划与代际传承,各行亦加快转型,或推动对公零售协同,或围绕企业家打造链式服务...
宁波银行私行客户数、AUM增速均超24%
《今日行长》注意到,在私行业务的数据披露上,国有大行与股份行、城商行间呈现明显分化态势。就日前密集发布的2026年半年报来看,六家国有行首次集体隐去客户数与资产规模,股份行和城农商行则愈发高调晒出成绩单。
工、农、中、建、交、邮储六大行的私行数据隐去,并非一时之举。往前追溯,2025年8月工商银行率先停止披露私行客户数量,2026年3月,农业银行、中国银行、建设银行陆续跟进,到本次中报交通银行与邮储银行也按下暂停键。至此,私行客户数与AUM首次在六大行的公开报告中集体消失。
不过,也有部分大行在业绩发布会或非正式透露了相关数据。农业银行在中报业绩会上表示,截至6月末,该行私行客户32万户,私人银行管理资产3.93万亿元,在现今披露相关数据的银行里排在首位;建设银行则仅是提及私行客户数与AUM均保持两位数增长,但未给出具体数字。
与大行的低调不同,不少股份行和城农商行把私行数据当作亮点写进了中报,还有部分此前并未披露过相关数据的银行,在2026年中报选择亮出私行成绩单。
以股份行为例,截至6月末,招商银行私人银行客户21.6万户,较上年末增加1.67万户,增速8.36%;排在后面的依次是平安银行11.09万户、中信银行10.49万户、兴业银行9.41万户、浦发银行6.00万户、浙商银行1.93万户,较年初增速分别为5%、8.58%、8.29%、8.9%、9.72%;还有华夏银行2.34万户,增速15.84%,在已披露数据的股份行里增幅居首。
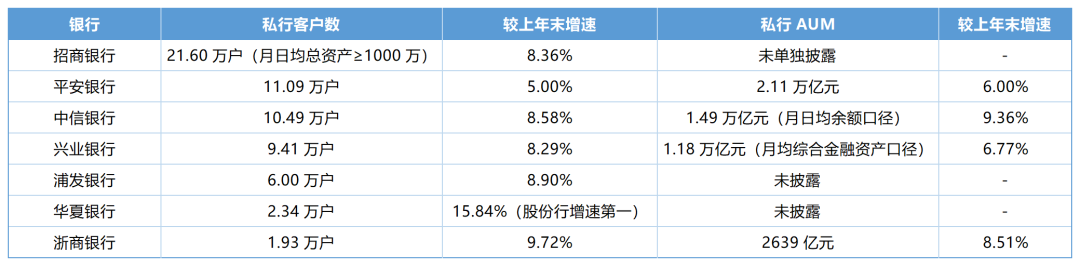
资产规模一端,平安银行私人银行管理资产2.11万亿元,中信银行1.49万亿元,兴业银行1.18万亿元,浙商银行2639亿元,较上年末的增幅多落在5%到10%之间。
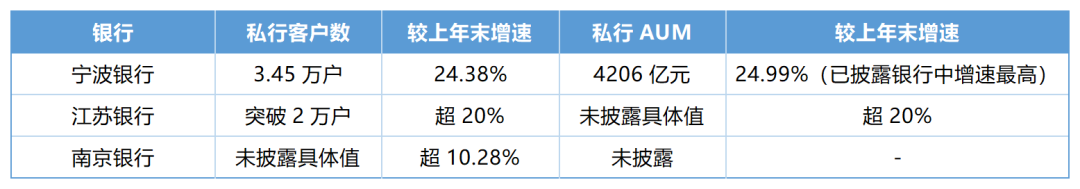
在最新财报中,城商行成为重要新生力量,普遍增势更猛、跑的更快。如宁波银行私人银行客户3.45万户,比年初增加6761户,管理资产4206亿元,比年初增加841亿元,两项增速都在24%以上;江苏银行私行客户突破2万户,客户数与资产规模增速均超过20%;南京银行客户数增速超过10%
但这些数据之间并不能画“等号”,各家银行对私行客户的认定门槛并不一致——招商银行要求月日均总资产1000万元及以上,而部分银行的标准是600万元,还有银行未在财报中注明门槛。口径不一,客户数与资产规模的可比性就打了折扣。
更能说明业务成色的是收入端。招商银行上半年财富管理手续费及佣金收入161.92亿元,同比增长26.53%,其中大财富管理收入247.04亿元,同比增长18.44%,为近五年最好水平;中信银行代理业务手续费40.75亿元,同比增长31.66%;平安银行代理及委托手续费收入39.86亿元,同比增长27.59%...
客群结构、主战场经历调整,私行从“卖产品”走向“搭平台”
一个不可否认的趋势是,私人银行业务正被银行机构当作财富管理转型的桥头堡来布局,从过去的“加分项”变成如今的“必答题”,本质上是银行在息差收窄压力下,探索新盈利增长点的战略选择。
事实上,高净值客户带来的价值不止个人财富,这类客户里有相当比例是企业主,个人资产配置之外,企业信贷、投行承销、跨境结算的需求一并存在,这让私行部门天然成为撬动对公业务的支点,也解释了为何越来越多的银行把私行定位从零售条线的附属板块,提升为全行协同的战略枢纽。
不过随着时代变化,私行的客群结构也正经历换代。过去私行服务的主要对象是实体企业家,如今新增客群里,专精特新领域的年轻企业家、科创赛道的创业者、县域本土富裕家庭的比例在上升。据清华大学五道口金融学院全球家族企业研究中心观察,中国高净值人士结构近三五年变化明显,科技型企业、专业技术人员、创新型企业高管的占比越来越高,创富路径更市场化,资产结构也更分散。
主战场的位置同样在挪。私行业务从北京、上海、深圳这些核心城市,扩散到了地级市乃至县域。咸阳农商银行近期成立私人银行部,瞄准当地优质企业家和县域高净值家庭。城农商行长期扎根当地,与中小企业、科创企业往来密切,地缘信任是天然优势,从对公客户里孵化高净值个人客群,公私联动顺理成章。
大行走的是另一条路。建设银行把“公私一体化”纳入全行“四个一体化”战略,打通对公与零售条线,围绕企业家群体做企业经营、个人财富、家族传承的链式服务;工商银行以“企业家伙伴银行”为定位,围绕“人、企、家、社”四维需求提供方案;邮储银行聚焦高客“人-家-企-社”多维需求,搭建“问鼎”活动体系,上半年办活动超过300场,富嘉及以上客户规模747.62万户,较上年末增长10.59%。
很长一段时间里,国内私人银行的核心工作是替客户挑选理财、基金、保险,本质是产品销售渠道。不过客户的需求逐渐转变,财富增值之外,家企风险隔离、股权规划、跨境配置、代际传承的诉求集中上来。银行的动作随之转向,先把系统内的条线资源打通,再整合信托、基金、保险机构和教育规划、医疗服务等外部资源,搭平台式服务。农业银行升级“私人银行+”综合金融平台,提出财富管理、客群经营、多元生态“三位一体”;招商银行在投资研究、资产配置和数智化赋能上加大投入,铺设一体化服务体系。
私人银行的下一轮比拼,会落在资产配置能力、投研深度、传承工具的完整度和服务的广度上,谁能在这些维度上率先形成体系化打法,谁就更能赢得高净值客户的长期信任;谁的服务更贴合客户的真实需求,谁就能在存量竞争中进一步守住基本盘。