当前,在息差收窄、赚钱变难的大环境里,江苏银行作为一个逆势扩张的模范绩优生,实现了业绩的快速增长。
2026年上半年,根据公开财报,江苏银行规模、营收、利润全部稳增,账面资产质量也非常漂亮。但是如果深入来看,在数据背后,结构性短板、潜在隐性风险等问题也逐渐暴露出来。
江苏银行的经营质量在快速增长的步伐之下能否得到保证?当前发展模式是否具有可持续性?还值得我们好好审视。
01
经营表面稳健增长实际结构偏弱
整体来说,江苏银行今年上半年的经营状况稳中有优,但并不均衡。
在规模方面,扩张的势头非常猛:总资产突破5.61万亿,较上年末增长13.79%。在行业整体谨慎扩表的背景下,这个增速非常亮眼;存款的增长更是强势,余额2.98万亿元,较上年末增长17.39%,明显跑赢贷款增速(余额2.77万亿元,较上年末增长12.20%)。
这说明老百姓和企业的存钱意愿强,银行的资金来源充足。
盈利层面:上半年,江苏银行实现营业收入489.52亿元,同比增长9.11%,归母净利润218.76亿元,同比增长8.09%,ROE(年化)保持15.72%的高水平。
通过拆解其盈利结构,能够发现江苏银行最大的亮点就是极度省钱。成本收入比进一步下降,只有20.43%,在同业银行里几乎是顶尖水平。也正因费用控制极严,哪怕行业赚钱难度加大,江苏银行的利润依旧撑得住。
但与此同时,江苏银行的短板也非常明显。
首先,该行业务结构越来越偏科。现在基本是“对公独大、零售走弱”。
2026上半年,江苏银行对公贷款余额19400亿元,较上年末增长16.72%;个人贷款余额6496亿元,较上年末下降1.65%。
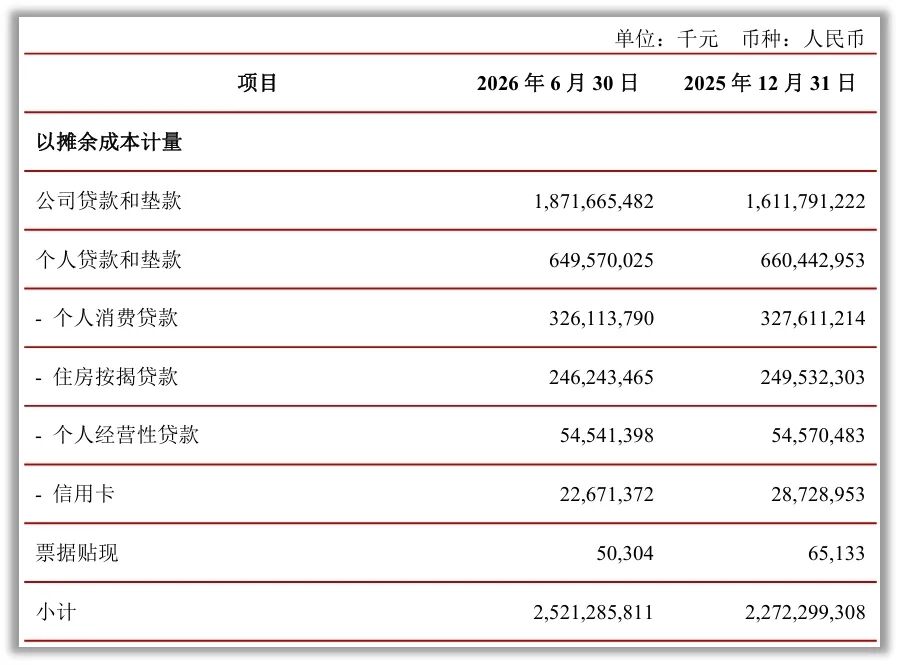
数据来源:企业公告
对公贷款高速增长,而零售贷款、信用卡余额反而在下降。零售业务持续萎缩,长期会削弱银行的客户基础。
其次,江苏银行的财富管理看起来做得很大,实际不赚钱。
江苏银行零售AUM高达1.83万亿,属于城商行第一梯队;但手续费收入几乎停滞增长,仅微增0.26%。简单来说,客户钱多、资产量大,但江苏银行却赚不到中间业务的钱,转型效果很差。
另外,今年的利润好看,有一部分来自“降本增效”,尤其是压缩人力成本。
截至报告期末,江苏银行从业人员为21062人,较上年末减少827人,上半年工资及奖金33.24亿元,同比下降10.59%;员工成本合计49.05亿元,同比下降4.80%。
前文提到,依靠控制成本,江苏银行有效释放了利润空间。
但如果靠减员、控薪酬(特别是奖金、绩效这类浮动薪酬)节约开支,短期在财报上的数据是好看,长期来看,对于后续业务拓展、团队积极性来讲是不利的。
02
财务压力显现,隐性压力不少
从财务数据来看,江苏银行的账面很健康、隐忧在内部。
先说说优点:江苏银行的盈利能力非常稳定。净利润、ROE、费用控制,全部处于头部城商行水平。
此外,负债质量很好,存款充足、成本偏低,资金端非常稳,流动性完全没问题;资产质量的账面数据也足够优秀,不良率创下新低,关注类贷款继续下降,逾期贷款变少。
同时,江苏银行拨备覆盖率超300%,缓冲空间巨大,短期基本不可能出现坏账冲击利润的情况。
再来看财务短板,这是重点。
在盈利水平上,江苏银行的净息差压力非常大,正在持续下滑当中。今年息差继续收窄至1.64%(较上年末下滑9个基点),目前在头部城商行里属于偏低水平。
由于盈利能力不足,现在江苏银行的赚钱逻辑非常简单:息差越来越薄,只能靠多放贷、扩规模来补利润。也就是市场说的“以量补价”。这种模式并不长久,一旦信贷投放放缓,利润增速会直接下滑。
也正因当前这种粗放的增长模式,致使江苏银行的资本消耗过快。
扩表速度太快,超过了利润的积累速度,导致其核心一级资本充足率持续下降。
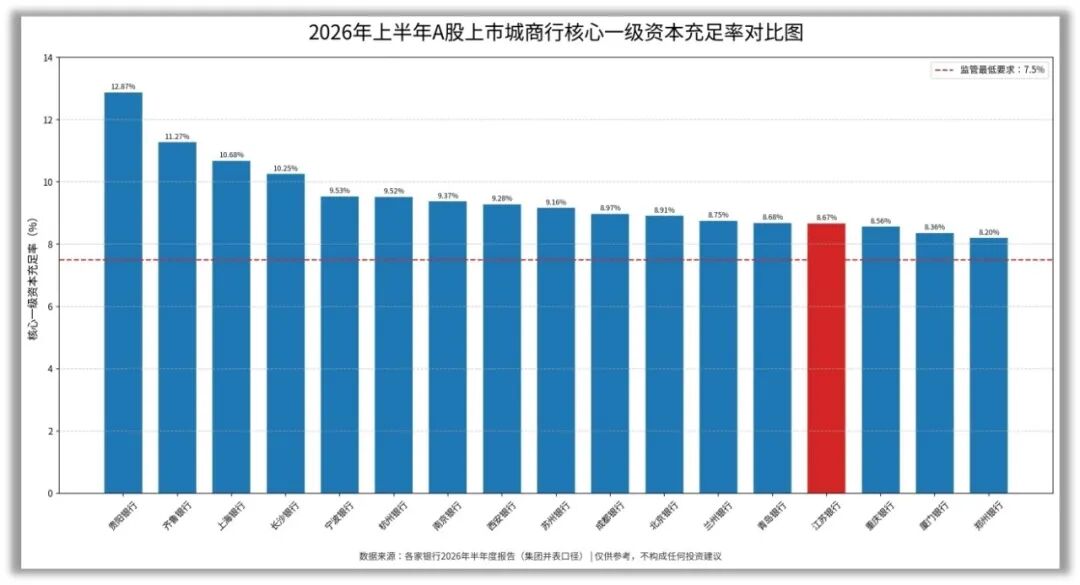
在头部银行,乃至17家上市城商行中,江苏银行目前的资本储备都属于较弱水平。
往后一两年,如果继续保持高速扩张,江苏银行的核充率可能会逼近监管红线,很大概率会需要增发融资补充核心资本,稀释股东收益。
此外,江苏银行的收入结构太传统,轻资本、抗周期的中间业务迟迟做不起来。
值得注意的是,近几年江苏银行的高速增长,相当一部分得益于江苏化债的落地。该行的对公贷款里,大量投向园区、城投、基础设施项目。
但随着化债置换红利的逐步消退,江苏银行不仅后续增长会受到考验,未来如果土地市场持续低迷、地方财政吃紧,这类贷款会慢慢积累压力,属于典型的慢风险。
总体来看,江苏银行2026年上半年的经营表现,可以用“外稳内忧”四个字概括。
一味靠规模扩张和控费维持高业绩,这种增长方式难以持续。息差承压、零售疲软、转型缓慢,正是江苏银行亟待解决的痛点和难点。