来源 :起点财经2026-08-27
一家银行最诚实的话,往往藏在财报的费用科目里。
8月19日,江苏银行交出2026年半年报。先看光鲜的一面:
上半年营业收入489.52亿元,同比增长9.11%;归母净利润218.76亿元,同比增长8.09%;资产总额冲到5.61万亿元,较上年末增长13.79%,一年半连上两个万亿台阶。放在整个上市城商行阵营里,这是一份妥妥的第一梯队成绩单。
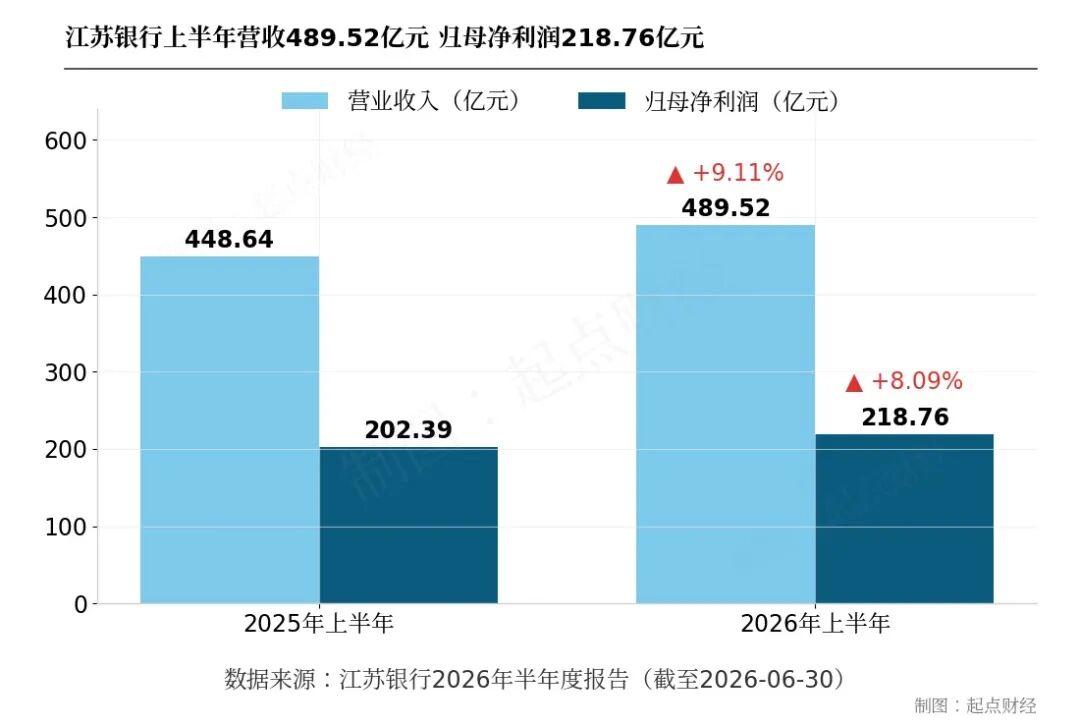
上半年营收净利双增长
再看紧巴的一面:
报告期末从业人员21062人,比年初净减827人,降幅3.78%;
工资及奖金支出33.24亿元,同比下降10.6%。
简单折算,上半年人均月薪约2.63万元,而上年同期约3.1万元。
一边是利润创新高,一边是减员降薪,
这种反差正是这份财报最值得读的地方。
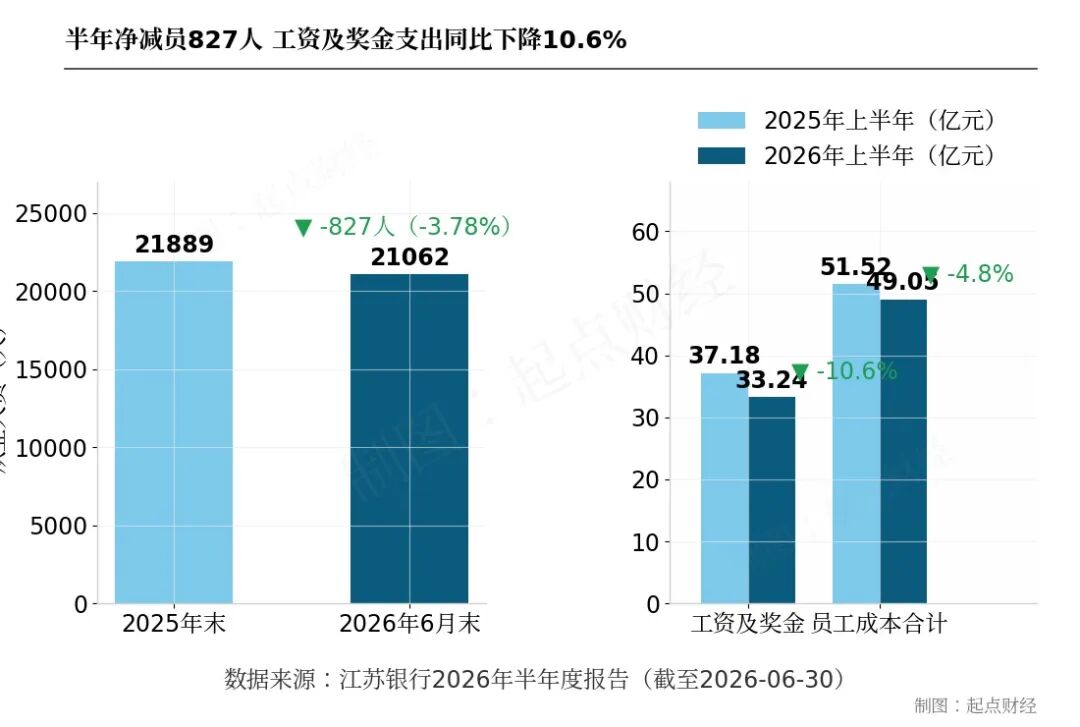
减员降薪
为什么赚钱还要省钱?
答案只有四个字:息差收窄。
银行的赚钱逻辑说穿了就是一道乘法题,利润约等于息差乘以规模。上半年江苏银行净息差已降到1.64%,比2025年全年的1.73%又薄了9个基点。
息差这条腿变细了,要保住利润增速,只剩两条路:把规模做得更大,把成本压得更低。于是我们同时看到了对公贷款16.72%的狂飙,也看到了成本收入比被压到20.43%、同比下降1.78个百分点。
减员降薪不是经营恶化的信号,恰恰相反,它是在息差下行周期里,
一家精明银行主动选择的生存姿势。
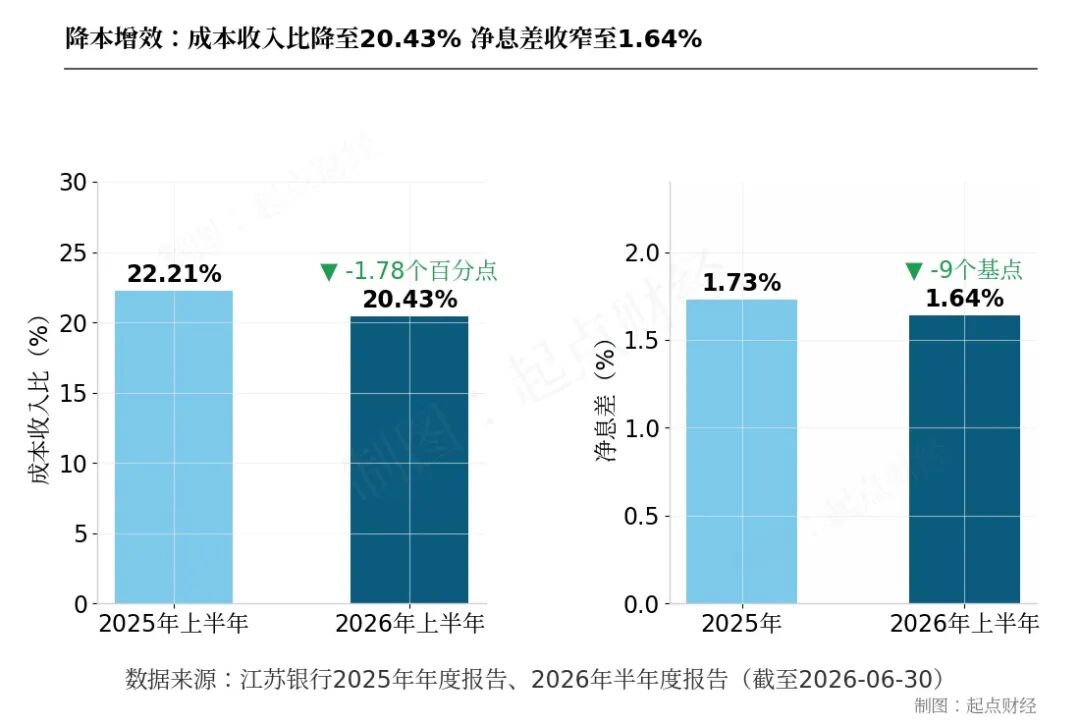
成本收入比与净息差
但这份财报也藏着两处需要盯紧的软肋。
其一,零售在退。
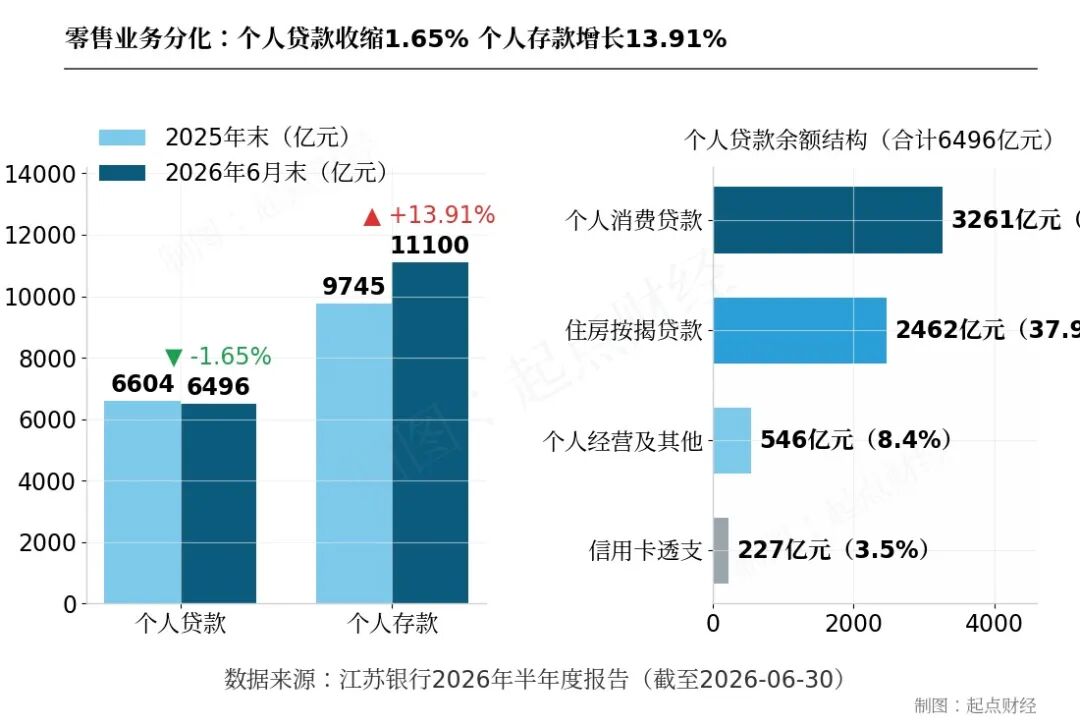
个人贷款余额6496亿元,较上年末下降1.65%;
信用卡透支余额226.71亿元,从2024年末的376.34亿元一路降到现在的水平,一年时间缩水34.8%。
更刺眼的是资产质量的局部裂缝:
个人经营性贷款不良率升到3.06%,半年抬升0.60个百分点,是整体不良率0.81%的近四倍。对公狂飙撑起规模的同时,零售的收缩和个体经营者还款能力的恶化,是宏观寒意传导到银行报表的真实痕迹。
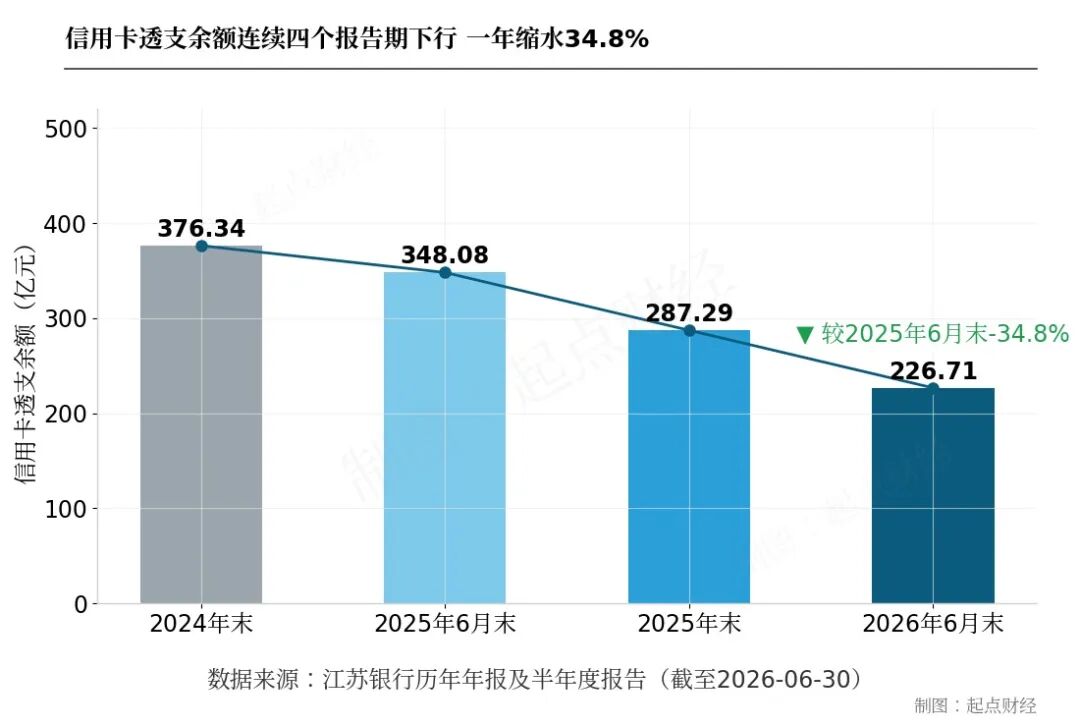
信用卡透支余额连续下行
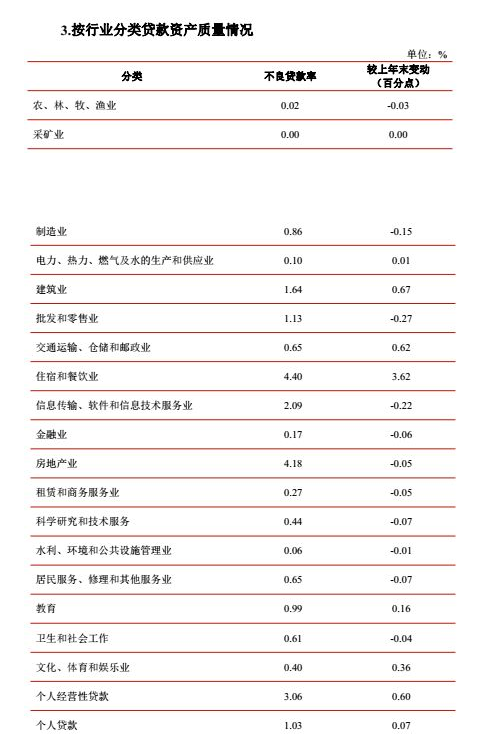
截至2026年6月底,江苏银行不良贷款余额224.4亿元,较去年底新增18亿元;不良贷款率0.81%,较去年底下降0.03个百分点;图中红框三项:住宿餐饮业不良率4.40%(升3.62个百分点)、个人经营性贷款3.06%(升0.60)、建筑业1.64%(升0.67),不良率明显高于其他行业且大幅上升。说明疫后消费复苏乏力、餐饮经营承压,个体户还款能力恶化,建筑业受地产下行拖累,小微与民生领域信用风险正在集中暴露。
其二,降本有其边界。
细看会发现,降的主要是弹性部分:工资奖金降了10.6%,但包含社保和福利的员工成本合计只降了4.8%,社保及补充保险反而增长9.48%。
这说明管理层压的是奖金,保的是基本盘。
而且这不是江苏银行一家的动作,同城的南京银行上半年同样减员254人、员工薪酬下降3.41%。当降本增效成为行业集体动作,它的红利是有时效的:人员费用压到底之后,利润增长终究要回到资产质量和息差企稳上来。
最后说一个容易被忽略的细节:紧日子没有紧到股东头上。
该行连续三年保持归母净利润30%的现金分红比例,2025年度分红42.8亿元刚在7月派发完毕,上市以来累计派现近600亿元。对内勒紧裤腰带,对外分红不打折,管理层显然清楚,股价和市值也是要被考核的成绩单。
说到底,江苏银行的"紧日子"是一道周期题。
息差收窄是行业共同的逆风,谁能把成本曲线压得比收入曲线更快,谁就能在冬天里继续交出增长的报表。只是827人的离开和降超10%的奖金提醒我们:银行报表上每一个漂亮的效率数字,背后都是具体的人。
这份半年报的真正考题不在上半年,而在下半年:
当降本的空间逐渐见底,3.06%的经营贷不良率会不会继续爬坡,
决定了这场"以紧换稳"能走多远。