8月27日晚,国投电力披露2026年半年度报告。上半年,公司实现营业收入238.86亿元,同比下降7.05%;归属于上市公司股东的净利润35.35亿元,同比下降6.83%。
单看这两行,这是一份“向下”的成绩单。但在电力股里,读懂一份半年报,远没有看两个数字那么简单。
这篇文章想拆清楚三件事:这份半年报为什么下滑,谁在拖后腿、谁在补位,以及真正决定国投电力长期价值的变量到底是什么。
01 这不是“经营恶化”,而是“来水波动”
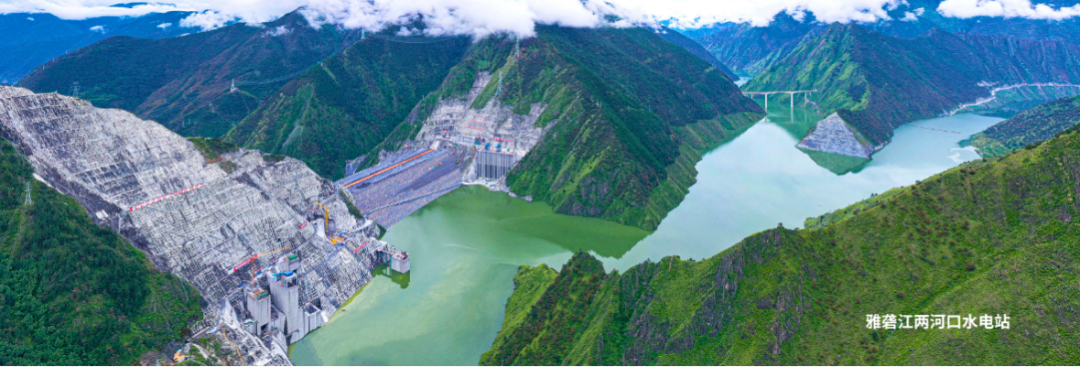
先把最核心的原因说清楚:营收下降,主要来自发电量下降;发电量下降,主要来自水电来水偏枯。
上半年,公司控股企业累计发电量703.58亿千瓦时,同比下降8.70%。其中占发电量比重最大的水电,发电量394.52亿千瓦时,同比下降17.43%——其中核心资产雅砻江水电发电量343.94亿千瓦时,同比下降20.01%,是拖累的主因。
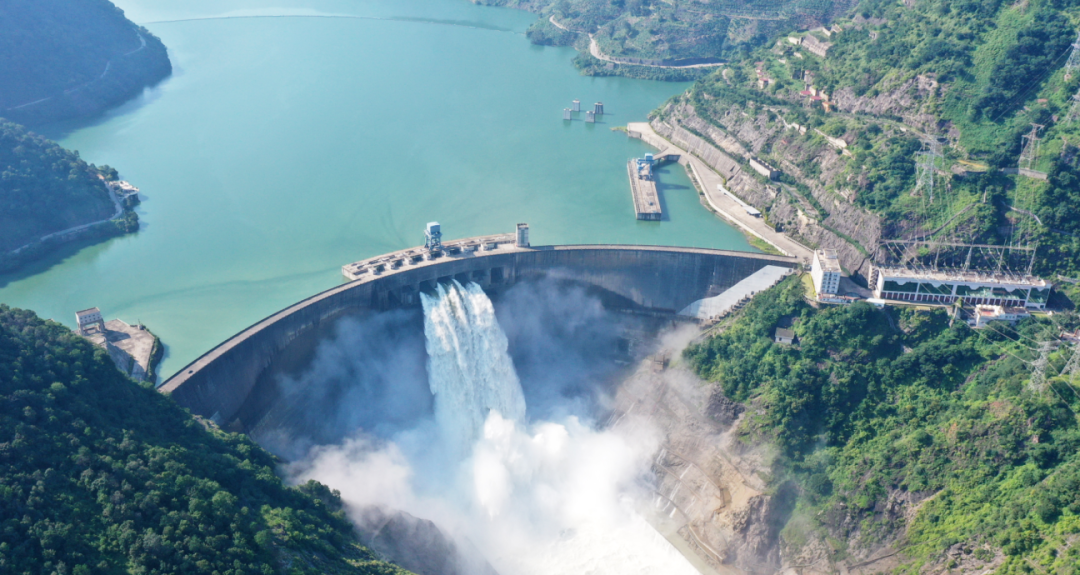
原因很朴素:雅砻江、小三峡所在流域受降雨影响,来水偏枯。
对水电公司来说,“靠天吃饭”是天然属性。来水波动带来发电量波动,是行业通病,不等同于竞争力和经营能力出了问题。这一点,是读懂这份半年报的前提。
02 谁在拖后腿,谁在补位
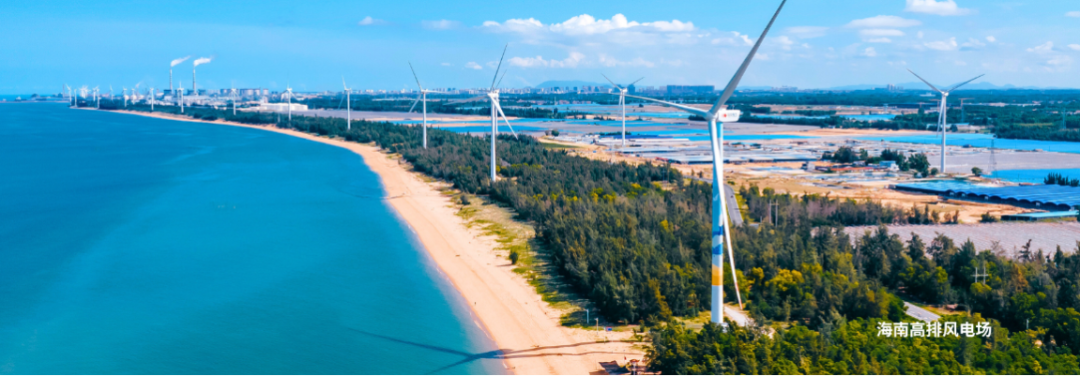
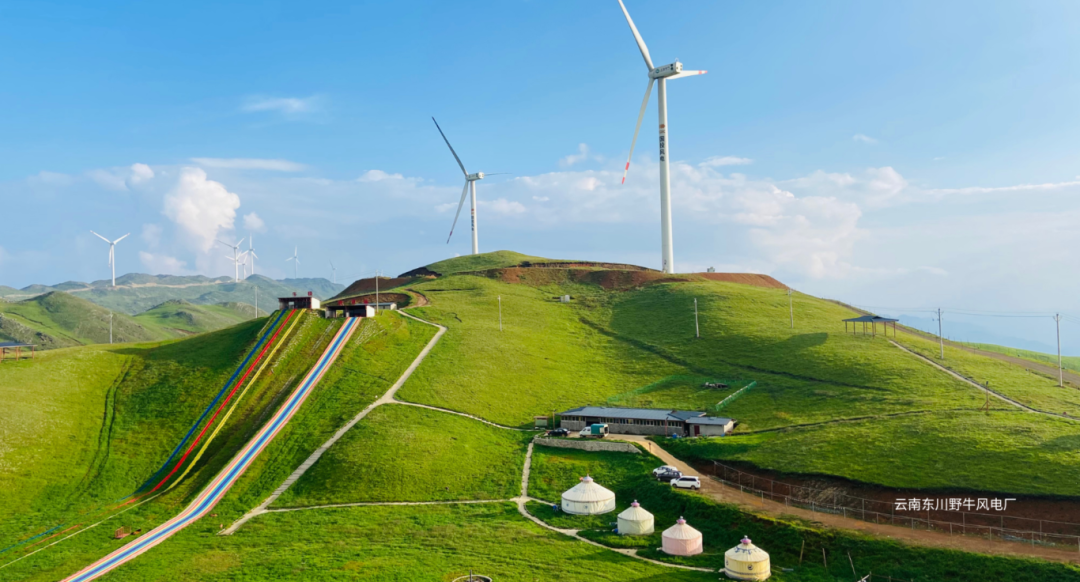
把发电量拆开看,其实是一幅“此消彼长”的画面:水电394.52亿千瓦时、同比-17.43%(雅砻江-20.01%,大朝山+13.58%,小三峡-6.79%);火电224.05亿千瓦时、同比+0.66%;风电39.57亿千瓦时、同比+6.54%;光伏45.44亿千瓦时、同比+37.47%。
水电是“失血点”,火电稳住了基本盘,风电、光伏在持续补量——尤其光伏发电量大增37.47%,源于多个新项目陆续投产。
更重要的是价格端。上半年公司平均上网电价0.366元/千瓦时,同比上涨3.68%。电价逆势上行,部分对冲了电量下滑的影响,也让营收降幅(-7.05%)明显小于发电量降幅(-8.70%)。
电价为什么能涨?公司解释主要来自两点:一是加强电力市场营销、优化交易策略;二是部分火电企业所在区域落实煤电容量电价新政,容量电费上调。
这就是“量减价升”的完整逻辑:短期被来水压住量,但通过营销能力和电价政策,把“量”的损失补回来了一部分。
03 利润比营收“扛跌”,背后是三件事
再看利润端,一个容易被忽略的细节是:归母净利润降幅(-6.83%)小于营收降幅(-7.05%),扣非归母净利润34.87亿元、同比-7.67%。
也就是说,在收入减少的同时,公司“花钱”也更省了:一是财务费用10.79亿元,同比大幅压降21.42%——这是降幅最大的费用项,直接增厚利润;二是营业成本145.58亿元,同比下降2.76%;三是管理费用7.72亿元,同比下降11.10%。
这一组数据说明,即便在来水偏枯的年份,公司经营质量依然在线:成本可控、财务优化,这些“管理内功”正在为利润托底。
04 长期价值的关键:雅砻江与“水风光一体化”
如果说短期看电量,那长期就要看资产结构。
先看“压舱石”雅砻江水电。公司持股52%的雅砻江公司,是雅砻江干流唯一水电开发主体,也是国内第三大水电站基地(流域可开发装机约3000万千瓦)。2026年上半年,雅砻江水电实现营业收入108.69亿元、净利润45.57亿元,是公司利润的核心来源。
再看整体装机结构。截至2026年6月末,公司控股装机4766.06万千瓦,其中水电2130.45万千瓦、火电1307.48万千瓦、风电420.53万千瓦、光伏838.94万千瓦、储能68.66万千瓦。清洁能源装机占比已提升至72.57%,其中水电占44.70%、新能源(含储能)占27.87%。
水电控股装机2130.45万千瓦,让公司稳居国内第三大水电装机上市公司。而雅砻江流域的长期故事还在继续:流域已投产水电装机1920万千瓦,核准及在建372万千瓦;卡拉、孟底沟等梯级电站正在推进,配套“水风光一体化”大基地也在铺开——这为未来几年的装机增长和电量增量提供了确定性。
05 也要说清楚的风险与边界
半年报不是只有好消息。公司自己也在报告中提示了四类主要风险:
一是来水与极端气候风险。水电占比高,来水波动直接决定业绩弹性,这是最核心的变量;
二是电力市场化风险。现货市场连续运行、交易价格区域分化,电价下行压力长期存在;
三是新能源经营风险。装机高增带来消纳压力,弃风弃光率上升,电价承压;
四是火电盈利风险。煤价震荡上行、利用小时承压,火电从“基础保障”转向“支撑调节”,盈利波动加大。
另外还有两点值得留意:一是本期无中期利润分配预案,分红预期要放到年度看(公司2025年度现金分红每股0.5081元、分红率55%);二是控股股东国投集团今年7月公告,计划6个月内增持公司股票合计约1.5亿元——这是一个态度信号,但短期并不直接改变业绩。
写在最后
看一家电力公司,尤其是水电占比高的公司,最忌讳只盯着一年的发电量。
更稳的判断框架是看三个变量:一是资产结构(清洁能源占比、电源多元性),二是电价与市场化能力,三是来水与投产周期。
国投电力这份半年报,本质是一堂“如何读水电公司财报”的课:短期看天吃饭,长期看资产。来水会有周期,但雅砻江的坝、超七成的清洁能源结构和正在推进的梯级电站,不会因为一个雨季的偏枯而改变。