来源 :读创2026-08-26
春兰股份8月26日发布的2026年半年报显示,上半年公司增收不增利——在营业收入大幅增长超过六成的情况下,归属于上市公司股东的净利润同比减少近两成。公司承认盈利结构单一,存在过于依赖投资收益的风险。
根据半年报,今年上半年春兰股份实现营业收入7761.6万元,同比大幅增长65.05%;但归母净利润为9827.27万元,同比下滑17.23%;扣非归母净利润同步下降14.82%,利润总额也同比回落18.13%。公司现金流方面,上半年公司经营活动产生的现金流量净额为-1738.55万元,较上年同期的1187.38万元减少246.42%,由净流入转为净流出。对此公司解释称系购买商品支付的现金增加较多,收入增长背景下现金流反向变动。
来源为春兰股份2026年半年报
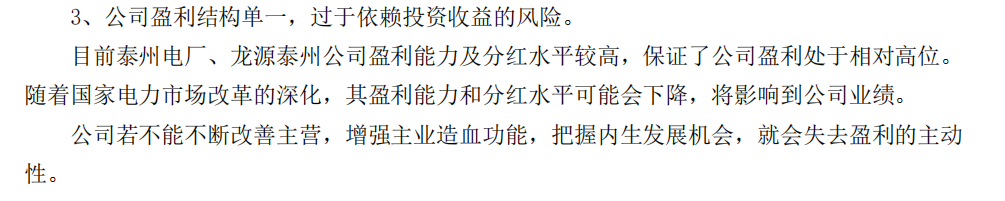
财报显示,上半年影响公司利润的主要因素之一是投资收益。报告期公司的投资收益为9684.43万元,主要来自其他权益工具投资获取的股利分红,对应泰州电厂、龙源泰州公司两家参股电力企业。而该部分股利收益较2025年同期减少了14.6%,直接拖累归母净利润。公司也进行了风险提示,目前泰州电厂、龙源泰州公司盈利能力及分红水平较高,保证了公司盈利处于相对高位。而随着国家电力市场改革的深化,其盈利能力和分红水平可能会下降。公司提示,“若不能不断改善主营,增强主业造血功能,把握内生发展机会,就会失去盈利的主动性。”
春兰股份的主营业务之一是空调业务。自2016年起,公司便停止家用空调自有生产,全部采用委托内外厂商代工生产,依托经销商、线上渠道对外销售。今年上半年空调业务实现营收6279.77万元,同比大涨123.27%,出货量持续走高,但业务扩张并未相应地改善盈利。数据显示,公司上半年营业成本同比上涨83.81%;销售费用同比激增113.51%,这主要来自空调业务拓展。上述两项关键指标增速均显著高于总营收同期涨幅。公司提到,如果研发投入、人员配套跟进不到位,存在主营业务“空心化”的现实风险。
房地产业务是公司另一大主业,但销售遇冷。泰州出台楼市稳市场政策,带动新房市场局部回暖,而受购房客户价格敏感、市场整体调整影响,公司存量房源去化延续此前停滞态势,上半年没有形成有效的房屋销售收入。公司房屋租赁业务能够带来稳定租金流入,但业务体量有限,无法弥补地产销售缺位带来的业绩缺口。
财务指标显示,公司现金储备充裕,截至今年年中,总资产为24.58亿元,货币资金为11.6亿元,占总资产比重接近五成,整体资产负债率偏低。