来源 :口袋里有噜噜2026-09-24
一封询证函,制作、发出、回函日期都写着2023年4月19日。那天也是广电网络2022年年报的审计报告日。更蹊跷的是,交易对方联系人在西安,公司总部却在重庆;监管认定,他不可能当天收到函件、到重庆盖章、再当天把回函交回审计机构。
三年后公布的陕西证监局处罚决定,把这个时间问题摆到了台面上。它背后是一笔不应在2022年确认的债务重组收益,以及一份标准无保留意见审计报告。
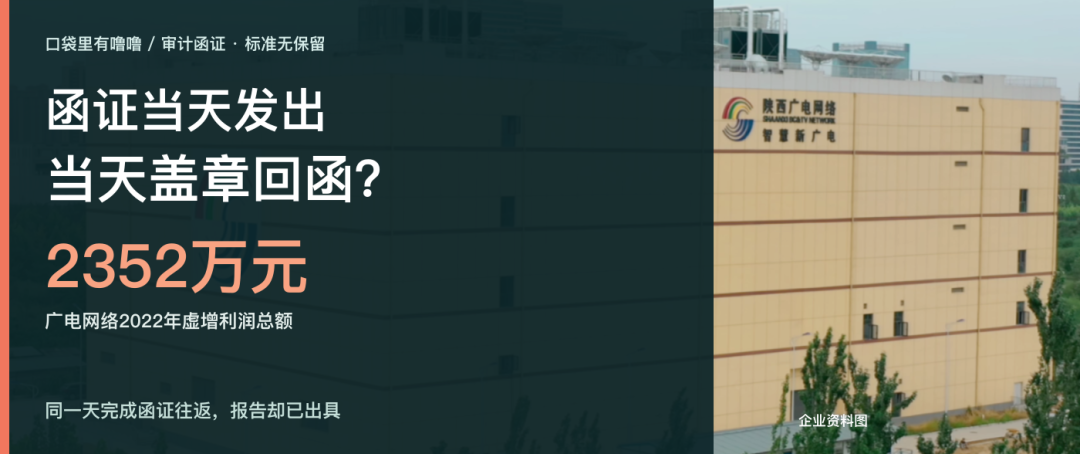 利润只有1977万元,却被多计了2352万元
广电网络2022年年报虚增利润总额2352.16万元,而当年披露的利润总额为1977.44万元。虚增额相当于披露利润的118.95%。只按这组公开数字做算术扣减,1977.44万元减去2352.16万元是负374.72万元,盈亏方向都会改变。这只是对处罚决定中数字的计算,不等于公司已经正式披露一份重编后的利润表。
其中,白水“雪亮工程”相关债务重组依据一份《补充协议》确认了1560万元投资收益。问题是,监管认定协议实际签于2023年,2022年并不满足收益确认条件。审计底稿里还有两份内容不一致、日期不明确的《补充协议》;交易对方2023年4月12日的确认函和相关底稿,反而表明2022年双方尚未签署协议。
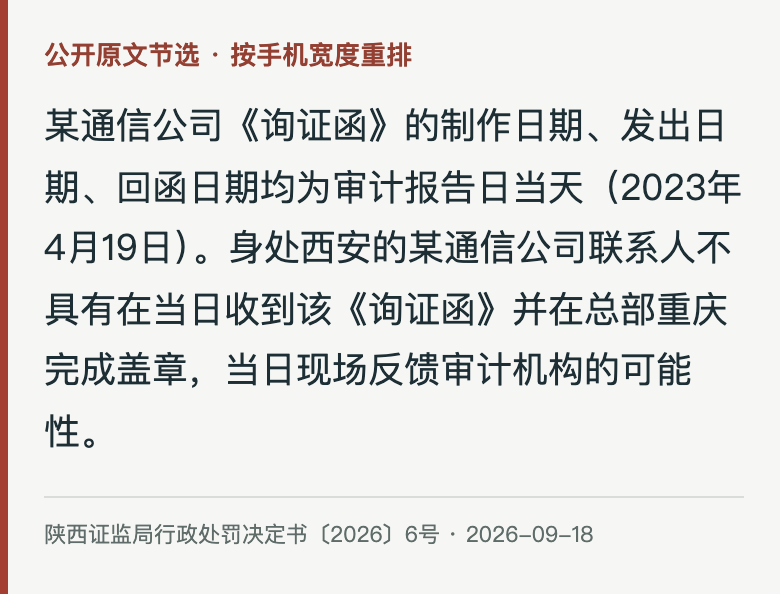 陕西证监局处罚决定书中关于审计函证同日往返的原文节选
那封函证,时间和地点都对不上
陕西证监局查明,针对某通信公司的询证函,制作、发出和回函都发生在审计报告日当天。回函印章还与对方公章不一致,函证内容没有覆盖相关债务重组交易。项目组的访谈记录也显示,报告期内协议并未签订。
事务所提出解释:疫情、现场亲函等因素使时间安排具有合理性,也获取过其他材料。监管没有采纳。处罚决定指出,身在西安的联系人不具备同一天收到询证函、去重庆总部盖章并现场反馈的可能性。这里不是一句“回函有瑕疵”就能带过:询证函原本应当给审计结论增加独立证据,结果它自己的取得过程先解释不通。
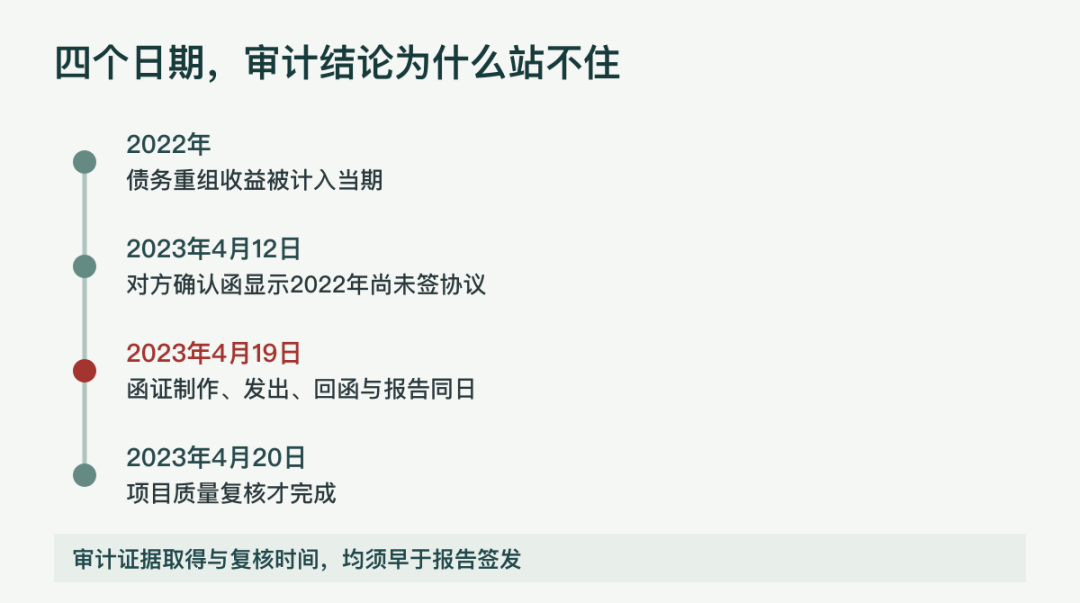 两份协议、询证函和审计报告日的关键时间点
报告先出,项目质量复核后完成
处罚决定还提到一个倒置的日期:审计报告日为2023年4月19日,项目质量复核完成日却是4月20日。它不是财务造假的全部原因,但与协议、函证、访谈中的异常放在一起,能看出项目组在关键时点没有把已出现的矛盾彻底查清。
此外,合阳债务重组约定的付款条件在2022年末没有全额履行;抵债软件著作权的控制权也缺少足够证据支持。审计机构有申辩,监管逐项复核后仍认定:相关程序未取得充分、适当证据,不能支持2022年确认收益。
陕西证监局对中审亚太所责令改正,没收审计业务收入75.47万元,并处罚款150.94万元;对两名签字注册会计师分别警告、罚款30万元。处罚针对的是已查明的审计执业问题,不能简单写成“公司造假,所以事务所自动有罪”。
这份决定书最值得审计同行翻看的不是罚款数字,而是三个本可在报告发出前停下来核实的问题:协议究竟何时签、约定是否已经履行、函证是怎样取得的。只要其中一个答案仍自相矛盾,一份标准无保留意见就不该替它们画句号。