汾酒利润下滑,元凶是销售费用
Q3营收-18.16%、归母-34.52%|去库周期仍在途中
山西汾酒| 2026年三季报(部分单季数据由累计值倒推计算)
拖累利润的第一大因素,并不是毛利率,而是持续抬升的销售费用。
白酒次高端龙头山西汾酒,交出了2026年三季度成绩单。
Q3营收同比下滑18.16%,归母净利润同比下滑34.52%,毛利率同步回落,期末合同负债低于去年同期。市场很多目光聚焦在产品降价、毛利走弱上,但拆解完整份财报会发现:
公司正处在主动清理渠道库存的周期当中,但省外市场的下滑幅度持续放大,渠道打款意愿偏弱,基本面拐点,还要等到年底动销、明年春节回款去验证。
01核心数据速览
| 指标 | 数值 |
|---|
| Q3营业收入 | 73.38亿元,同比-18.16% |
| Q3归母净利润 | 18.99亿元,同比-34.52% |
| Q3毛利率 | 70.04%,同比下滑4.6个百分点,较Q2的76.26%明显回落 |
| 期末合同负债 | 56.13亿元,环比-10.45%,同比-2.9% |
| 前三季度销售费用 | 合计36.20亿元,同比+9.93%,销售费用率升至12.76%,提升2.76个百分点 |
| 应付票据 | 20.95亿元,较年初9.89亿元翻倍,经销商、供应商票据结算增多 |
公司产品矩阵覆盖青花系列、巴拿马、老白汾、玻汾,同时布局竹叶青、杏花村等品类。前三季度汾酒主品牌收入278.17亿元,占酒类收入接近98.5%;代理渠道依旧是销售主力,收入261.43亿元。省外市场是过去几年全国化扩张的核心,也是本轮库存压力集中爆发的区域。
02四大经营目标:去库推进,但费用管控落空
今年汾酒定下四项核心经营方向,三季报的答卷分化十分明显:
?清理渠道库存|推进中 公司口径表示中秋之后渠道库存逐步回归合理区间。不过报表层面,Q2、Q3收入连续双位数下滑,存货规模和年初基本持平,渠道真实库存水平缺少第三方数据佐证。
?理顺全国统一价格体系|推进中 传播端反馈青花系列批价保持平稳,但财报上Q3毛利率明显下行,和"价格平稳"的说法存在落差,真实批价走势还需要持续跟踪验证。
??攻坚省外核心市场|承压 前三季度省外收入176.88亿元,同比下滑18.91%;Q3单季省外收入同比大跌29.7%,降幅相比上半年进一步扩大,省外市场去库压力远超省内。
?精细化管控销售费用|未见成效 这是本季财报最大的痛点。收入规模收缩的同时,销售费用反而逆势增长,费用率抬升,成为利润下滑最主要的来源。财报原文也点明业绩变动核心原因:收入下滑,成本、费用的降幅有限。
03利润拆解:费用才是最大拖累项
很多人默认利润下滑是因为产品降价、毛利受损,我们拆分利润率变动可以看清真实权重:
前三季度利润总额率一共下滑6.21个百分点:
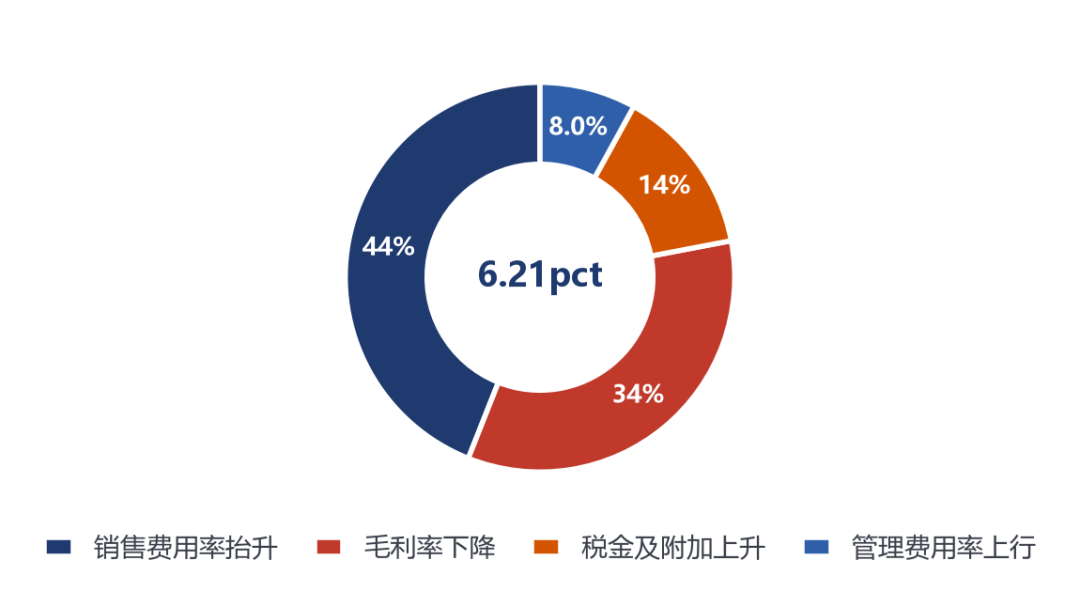
图1 前三季度利润总额率下滑6.21个百分点的归因拆分(%,据财报数据测算)
销售费用率抬升,贡献了44%的拖累(第一大因素)
毛利率下降,贡献34%的拖累(第二因素)
税金及附加上升,贡献14%的拖累
管理费用率上行,贡献8%的拖累
收入同比减少45亿元的背景下,销售费用反而多花了3.27亿元。
这个结论带来一个关键推演:如果后续收入企稳,销售费用率能否回落,将决定利润弹性有多大;倘若费用保持刚性,即便收入止跌,利润率依旧会持续承压。
归母净利率从去年同期34.64%下滑至29.38%,盈利中枢明显下移。
04分渠道&区域:省外失速,省内增长是低基数假象
分板块来看,冷热分化清晰:
汾酒主品牌 前三季度收入278.17亿,同比-13.54%,Q3降幅进一步扩大
其他酒类(竹叶青等) 下滑幅度更大,前三季度同比-36.63%
代理渠道 依旧承压,Q3单季同比下滑20.2%
直销+电商 是为数不多的正增长板块,前三季度小幅上涨2.06%,体量有限,很难对冲大盘下滑
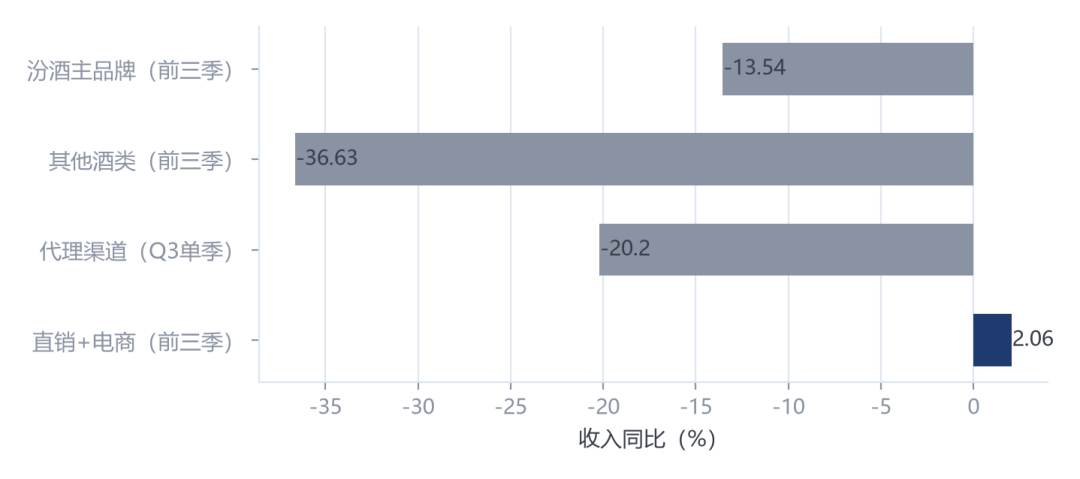 图2 分板块与渠道收入同比增速(%,公司公告;括注为统计区间)
区域端是本季很容易踩坑的预期差:
省内Q3单季收入同比+14.4%,看上去回暖,但本质是去年同期的低基数效应。2025Q3省内控货,基数很低;对比2024年同期,省内规模并没有走强,不能当成基本面反转信号。
省外才是矛盾中心:Q3单季同比-29.7%,全国化扩张的基本盘正在经历剧烈去库存。
补充说明:青花、玻汾等单品的拆分收入、毛利率并未在财报中披露,"青花30销量增长三成、青花25翻番"仅为公司宣传口径,不属于报表数据,需要理性看待。
05资产负债&现金流:票据使用增加,新增大额租赁
资产端几个值得留意的变化:
合同负债持续走弱 Q1还高达79.04亿、一度被市场解读为渠道打款积极;一路回落至Q3的56.13亿,同比转负。公司解释为主动控货,但数据直观反映经销商打款意愿减弱,预收蓄水池已经消耗完毕。
票据结算双向增加 应收款项融资(经销商票据)增加,应付票据(给供应商票据)翻倍。一部分回款是以票据形式收取,剔除票据影响后,前三季度经营现金流低于归母净利润,现金质量有所打折。
新增大额租赁资产 使用权资产从年初1.99亿飙升至24.44亿,同步确认20.37亿租赁负债。季报没有披露租赁标的,未来每年会新增折旧和利息费用,持续侵蚀利润。
资金储备充足,无有息负债 货币资金+定期存款合计281.61亿元,没有银行有息借款,现金流安全垫很厚;资产负债率小幅抬升,增量全部来自租赁负债,不存在偿债风险。
现金流方面:前三季度经营现金流净额79.34亿,同比下滑11.67%;Q3单季经营现金流12.82亿,同比大幅下滑约57%,单季回款明显走弱。公司持续保持高分红,前三季度分红支付现金80.03亿元。
06季度趋势复盘:从弱增收到连续下滑
回顾近6个季度的走势,拐点出现在26Q1:
26Q1营收还维持小幅正增长,归母小幅承压;进入Q2之后,营收同比转负、利润双位数下滑;Q3营收降幅和Q2接近,但利润、毛利率加速下行。
Q2短暂冲高的毛利率具备迷惑性,并不是价格回暖,更多是产品结构扰动;Q3毛利率回落至70.04%,回到偏低位置,侧面反映高端青花产品销售占比下降,或是实际成交价有所松动。
往后看,Q4还面对着去年同期较高的收入基数,修复难度不小。
07行业对比:板块整体承压,白酒产量持续下行
横向对比头部酒企,行业大环境一致偏弱:茅台、五粮液Q3营收和利润同样出现增速放缓或者下滑。
供给端压力持续:中国酒业协会数据显示,超八成规模以上酒企产量下滑;国家统计局数据,1-9月白酒产量同比-3.9%,9月单月产量同比-4.8%,行业整体处在去库、需求偏弱的周期里。
08核心风险清单
??渠道打款意愿持续走弱:合同负债同比下滑,经销商信心不足
??省外去库周期拉长:省外单季接近30%的下滑,修复节奏不明
??销售费用刚性:费用管控不及预期,持续挤压利润空间
??毛利率中枢下移:青花批价不稳,产品价格带存在下移压力
??新增租赁带来固定成本,未来持续产生费用
??流动性风险很低:手握充足现金,没有有息贷款
09产品线供需:青花偏松,玻汾偏紧
青花系列(青花20/25/30) 次高端主力,供需偏松。宣传批价平稳,但财报毛利下行,是当前最大矛盾点,需要跟踪一批价是否倒挂
巴拿马、老白汾 中端产品,供需中性,目标稳量
玻汾 光瓶大单品,公司反馈需求大于供给,阶段性控货
竹叶青等其他酒 体量小,销售下滑明显
10三种情景推演,看全年业绩弹性
基于当前基本面,对2026全年做三种情景假设(仅推演,不构成业绩预测):
悲观情景(概率35%)
省外去库延续,Q4收入同比-25%,费用刚性;全年归母87.7亿,同比-28.4%
中性情景(概率50%)
去库放缓,Q4收入同比-15%;全年归母90.3亿,同比-26.3%
乐观情景(概率15%)
去库提前见底,Q4收入同比-5%,产品结构修复;全年归母92.2亿,同比-24.7%
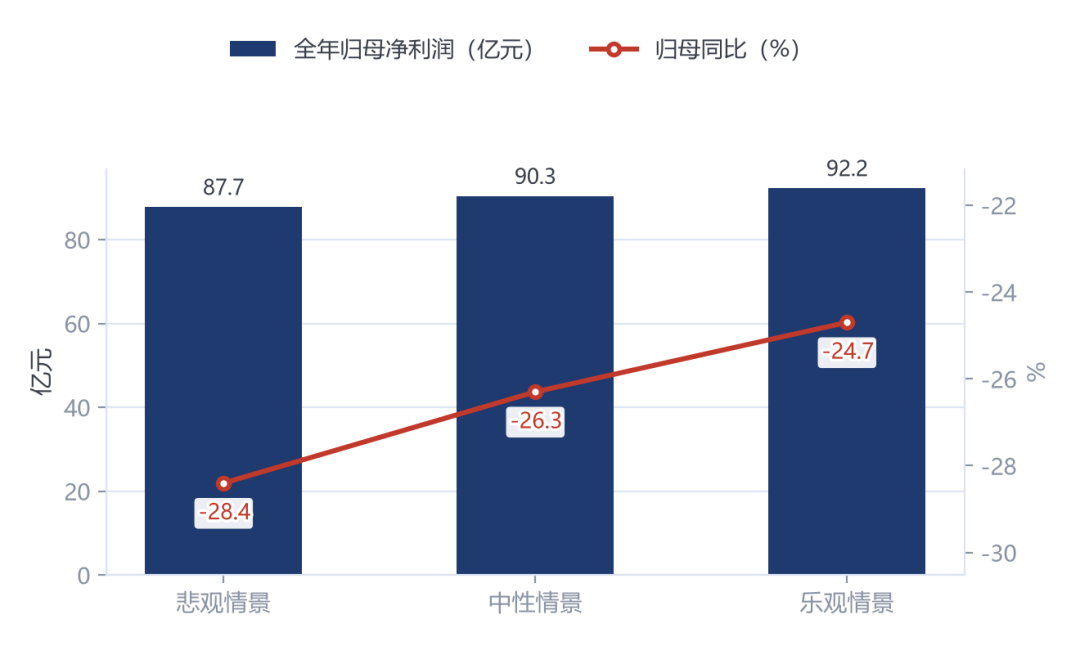 图3 2026全年归母净利润三情景推演(亿元、%,仅推演)
11总结&后续重点跟踪指标
一句话总结:汾酒当下不是现金流危机,而是渠道周期和费用管控的双重难题。
主动去库的战略方向没有变化,但代价是省外市场深度调整、经销商打款意愿降温;利润最大的变量不是售价,而是能不能把高企的销售费用降下来。
目前还看不到明确的反转信号,真正的验证窗口,落在年底动销数据、以及2027年春节前的渠道回款。
后续重点盯这几个指标:
①合同负债:年末能不能站稳60亿以上
②单季毛利率:能否重新稳定回到74%上方
③销售费用率:全年能否回落至13%以内
④省外收入降幅:收窄到15%以内
⑤青花系列一批价:是否出现倒挂
免责声明:本文数据来自上市公司公告及公开经营数据,仅作为产业案例复盘,不构成任何投资建议。部分单季数据由累计值倒推计算,存在小幅误差。数据来源:上市公司公告及公开经营数据。