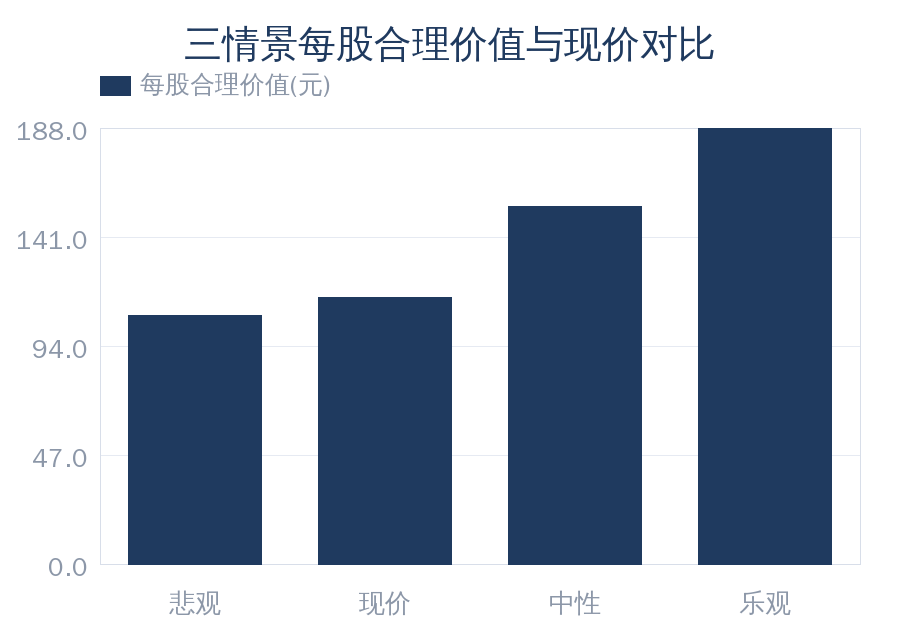
核心结论
略低估,但折价来自盈利下修的定价,不是市场错杀。为什么现在写:2026 年半年报是本轮周期里第一个营收与利润双双下滑的半年——营收 210.44 亿元、归母净利润 64.69 亿元,均录得两位数降幅。
01结论:折价来自盈利下修,不是市场错杀
略低估,但折价来自盈利下修的定价,不是市场错杀。
为什么现在写:2026 年半年报是本轮周期里第一个营收与利润双双下滑的半年——营收 210.44 亿元、归母净利润 64.69 亿元,均录得两位数降幅。在这份报表之后重新审视定价,比沿用年报口径谈"便宜"更有意义。
五个关键数字
现价 115.10 元,总市值 1404 亿元,市盈率(TTM)13.71 倍,处近十年 8.75%分位
——过去十年只有不到九分之一的时间比现在更便宜,便宜本身不需要论证。
2026 上半年归母净利润 64.69 亿元,同比-24.10%
——同期 20 家 A 股白酒上市公司合计归母净利润同比-8.18%(来源:行业统计),汾酒的降幅明显大于行业平均,说明它在丢份额,不只是被行业拖着走。
净资产收益率 30.9%
,而白酒Ⅲ行业 19 家样本的中位数只有 5.9%——盈利能力仍稳居第一梯队,这是"便宜"而不是"差"的底层依据。
每股分红 6.56 元,按现价股息率 5.70%
,2025 年报派息率 78.6%;在已披露分红的同业里仅次于泸州老窖的 6.08%。
上半年经营现金流 66.52 亿元、同比+11.23%,净现比 1.03
(2025 全年为 0.73)——利润在跌,现金回收反而在改善,说明这轮下滑不是靠压货堆出来的。
判断:现价对应我们 2026 年预测盈利的 15.0 倍、2028 年预测的 12.0 倍,已经把"这轮下滑三年不回正"写进价格里了。我们测算每股合理价值约 154 元,现价折价约 25%,且低于合理价格区间下沿,属略低估。但要说清楚的是:安全垫的主要部分来自 5.70%的股息与 30.9%的净资产收益率,不是来自增长;一旦派息率下修,这个垫子会同时变薄。
反证边界:若 2026 全年归母净利润跌破 88 亿元(较 2025 年-28%),或 2027 年上半年营收同比仍为负,则"2027 年渠道库存出清、盈利回正"的假设失效,每股合理价值下修至 130 元附近,折价收窄到 13%以内,结论从略低估退回到合理。
下一个可观测点:合同负债。2026 年 6 月末 66.6 亿元,环比减少 12 亿元;它连续两个季度回升,才算渠道打款意愿真的回来。
山西汾酒关键数字一览(截至 2026 年半年报)
| 指标 | 数值 | 口径或期间 | 它意味着什么 |
|---|
| 最新收盘价 | 115.10 元 | 2026-10-08 | 对应总市值 1404 亿元 |
| 市盈率(TTM) | 13.71 倍 | 近十年分位 8.75% | 十年里不到九分之一时间更便宜 |
| 营业收入 | 210.44 亿元 | 2026 上半年,同比 -12.18% | 上市以来罕见的半年报双降 |
| 归母净利润 | 64.69 亿元 | 2026 上半年,同比 -24.10% | 降幅大于行业合计的 -8.18% |
| 净资产收益率 | 30.9% | 2026 中报 | 行业中位 5.9%,仍属第一梯队 |
| 每股分红 | 6.56 元 | 2025 年报,派息率 78.6% | 现价对应股息率 5.70% |
| 经营活动现金流 | 66.52 亿元 | 2026 上半年,同比 +11.23% | 净现比 1.03,高于 2025 全年的 0.73 |
| 每股合理价值 | 约 154 元 | 三年盈利折现 + 分红现值 | 现价折价约 25% |
02生意与行业位置:结构没错,错在价格带
生意本质没变,变的是价格带景气度——青花所处的次高端,恰是本轮最难受的一档。
公司做什么、怎么赚钱:山西汾酒是清香型白酒的开创者与老四大名酒之一,主营汾酒、竹叶青酒、杏花村酒三大系列,产品覆盖玻汾(大众光瓶)、老白汾与巴拿马(腰部)、青花 20/25/30(次高端到高端)全价格带,销售以经销商制为主、直控终端与团购并行。2026 上半年酒类收入 209.35 亿元,占主营 99.48%,业务纯度极高,没有第二条腿可以分担周期。
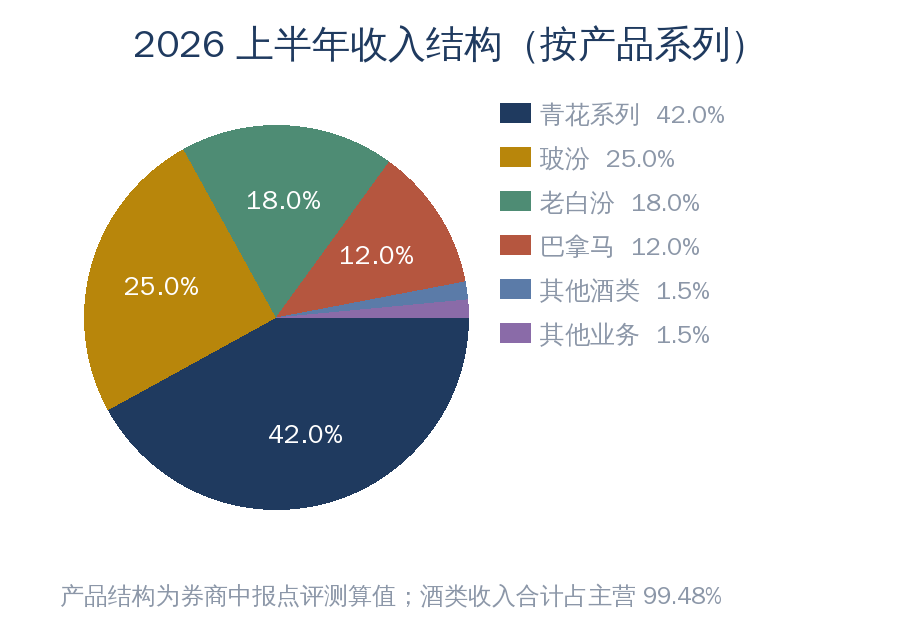
收入结构:按券商中报点评测算,青花系列占四成以上、玻汾约 25%、老白汾接近两成、巴拿马一成以上。这个结构决定了它在当前行业里的处境——青花落在最难的价格带,玻汾落在最受益的价格带。
区域结构:上半年省内 79.4 亿元(占 38%,同比-9.1%)、省外 130.0 亿元(占 62%,同比-14.2%)。全国化 2.0 已经走完"铺广度"的阶段,进入补深度的阶段;长三角、珠三角等战略市场仍在增长,但省外整体降幅大于省内,说明新市场的抗跌性还没建立起来。经销商数量上半年省内净减 10 家、省外净增 11 家,一边淘汰低效、一边继续招商。
行业位置:公司属申万三级行业白酒Ⅲ,该行业共 19 家 A 股样本,当前市盈率中位 21.38 倍、市净率中位 2.30 倍、净资产收益率中位 5.9%。2026 上半年全国规模以上企业白酒产量 167.9 万千升、同比-4.7%,6 月单月-9.1%,总量仍在收缩且降幅在加速(来源:国家统计局数据)。价格带呈"两头热、中间冷":千元以上高端供需稳定,300-800 元次高端因库存高企出现价格倒挂,100-300 元大众光瓶酒动销回暖(来源:行业统计)。
定价权来源:汾酒的定价权来自品牌与香型话语权,不是来自稀缺性。这决定了它在景气上行期弹性最大(2021 年归母净利润同比+72.98%),在景气下行期回撤也最快——本轮半年报逾两成的降幅大于行业合计的-8.18%,正是同一枚硬币的另一面。
政策环境:2026 年 2 月《酿酒产业提质升级指导意见(2026—2030 年)》把酿酒产业定位为传统优势产业和基础民生产业,方向落在文化价值重塑、智能酿造升级与国际化突破,对头部企业偏中性偏好,没有新增量价约束。
分区域与行业位置(2026 上半年)
| 维度 | 数值 | 同比 | 说明 |
|---|
| 省内收入 | 79.4 亿元 | -9.1% | 占 38%,二季度单季 -30.1% |
| 省外收入 | 130.0 亿元 | -14.2% | 占 62%,全国化 2.0 主战场 |
| 省内经销商 | 净减 10 家 | — | 结构调整,淘汰低效经销商 |
| 省外经销商 | 净增 11 家 | — | 仍在开拓,抗跌性待验证 |
| 行业规上产量 | 167.9 万千升 | -4.7% | 6 月单月 -9.1%,降幅加速 |
| 行业合计营收 | 1978.61 亿元 | -6.68% | 20 家 A 股白酒上市公司 |
| 行业合计归母净利 | 736.41 亿元 | -8.18% | 汾酒降幅明显大于行业 |
| 行业市盈率中位 | 21.38 倍 | — | 19 家样本,市净率中位 2.30 倍 |
产品结构为券商中报点评测算值;酒类收入合计占主营 99.48%
03关键财务与资产质量:三项盈利指标同步见顶
盈利下滑是真实的,且幅度大于行业——这是"折价来自盈利下修"最直接的证据。
长期趋势:营收从 2016 年 44.05 亿元增至 2025 年 387.18 亿元,九年复合增速 27.3%;归母净利润同期从 6.42 亿元增至 122.95 亿元,复合增速 38.8%。这轮长周期里只有两个真正的转折年:2021 年(归母同比+72.98%,高增长起点)与 2026 年(-24.10%,首次半年报双降)。
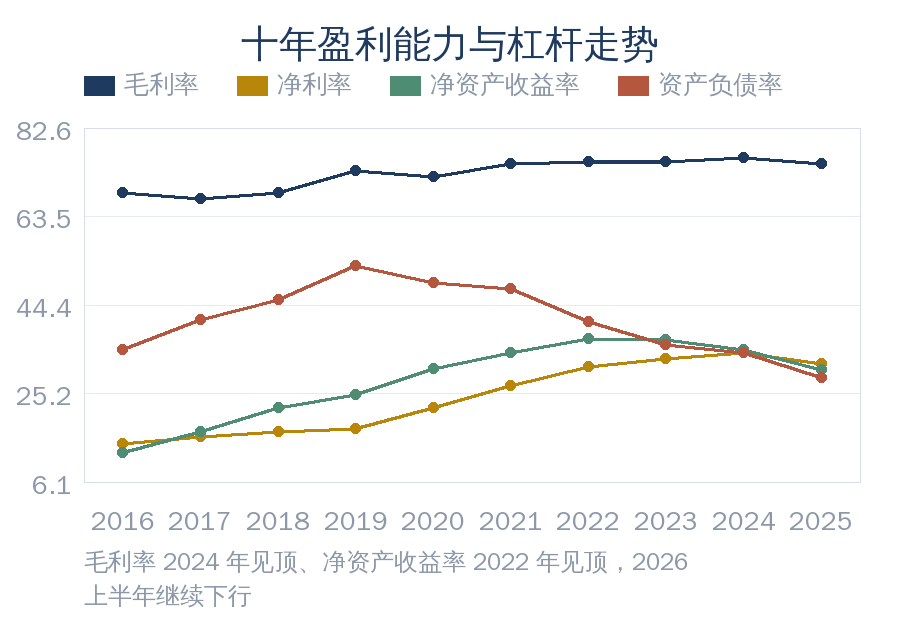
盈利质量在见顶回落:毛利率 2024 年 76.20%见顶,2025 年回落至 74.85%,2026 上半年 75.40%、同比-1.3 个百分点;净利率 2024 年 34.03%见顶,2025 年 31.76%,2026 上半年 30.74%、同比-4.9 个百分点;净资产收益率 2022 年 37.23%见顶后连续三年回落,2025 年 30.51%,2026 中报年化后进一步下行。三项同步下行,且净利率的下行速度快于毛利率——差额来自费用,不是来自成本。
费用是本期利润降幅远大于营收的原因:上半年税金及附加、销售、管理费用率分别为 17.8%、12.4%、3.1%,同比+1.4、+2.5、+0.5 个百分点;二季度单季销售费用率 21.2%,同比+9.7 个百分点;上半年广告及业务宣传费 18 亿元、同比+20%。公司二季度起不再强制执行销售目标,转向渠道去库存,这笔钱是主动投出去的——它换来的应是 2027 年的轻装上阵,而不是当期的利润。
现金流与利润出现背离,方向对投资者有利:净现比 2023 年 0.69、2024 年 0.99、2025 年 0.73、2026 上半年 1.03。上半年经营现金流 66.52 亿元、同比+11.23%,与逾两成的利润降幅形成明显反差,说明下滑是"少卖了",不是货款收不回来。需要留意的是二季度单季经营现金流净流出 16.0 亿元(一季度净流入 82.54 亿元),销售收现 57.5 亿元、同比-17.1%,淡季去库的代价在现金流上体现得比在利润上晚一个季度。
资产负债表依然干净:资产负债率 2025 年末 28.74%,本期上半年 39.34%(同比上升 9.89 个百分点),流动比率 2.11。负债率上行主要来自合同负债与税费的季节性波动,有息负债极少,不是加杠杆。真正需要盯的是合同负债 66.6 亿元、环比减少 12 亿元——它是下一期收入的蓄水池。…
山西汾酒关键财务序列(2018—2025 年报)
| 年份 | 营业收入(亿元) | 归母净利(亿元) | 毛利率(%) | 净利率(%) | 净资产收益率(%) | 资产负债率(%) | 经营现金流(亿元) |
|---|
| 2018 | 94.44 | 16.05 | 68.68 | 16.99 | 22.31 | 45.45 | 9.56 |
| 2019 | 118.93 | 21.16 | 73.36 | 17.79 | 24.95 | 52.79 | 29.74 |
| 2020 | 139.90 | 31.16 | 72.15 | 22.27 | 30.59 | 49.11 | 20.10 |
| 2021 | 199.71 | 53.90 | 74.91 | 26.99 | 34.09 | 47.97 | 76.45 |
| 2022 | 262.14 | 81.57 | 75.36 | 31.12 | 37.23 | 40.73 | 103.10 |
| 2023 | 319.28 | 104.59 | 75.31 | 32.76 | 36.92 | 35.88 | 72.25 |
| 2024 | 360.11 | 122.53 | 76.20 | 34.03 | 34.78 | 34.19 | 121.72 |
| 2025 | 387.18 | 122.95 | 74.85 | 31.76 | 30.51 | 28.74 | 90.14 |
毛利率 2024 年见顶、净资产收益率 2022 年见顶,2026 上半年继续下行
04护城河与核心竞争力:挡得住利润率,挡不住收入
护城河解释了汾酒为什么还能维持三成以上的净资产收益率,但解释不了它为什么跌得比行业多——它挡不住价格带景气度。
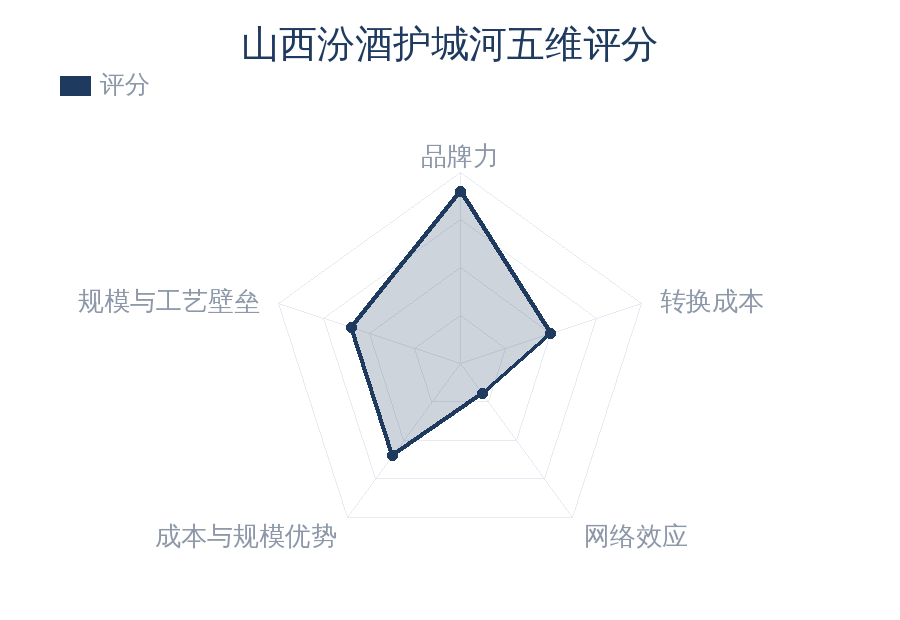
品牌力 9 分:清香型白酒的开创者、老四大名酒,历史地位与香型话语权难以复制,青花 20 与青花 25 已在次高端价格带建立全国性认知。这是五项里唯一接近满分的维度,也是估值底线的来源。
转换成本 5 分:白酒消费存在香型与口感黏性,老客复购稳定;但浓香、酱香的跨香型替代随时发生,竞品在宴席场景的挤压持续存在,黏性只能算中等。
网络效应 2 分:白酒销售没有用户互增强的正反馈机制,庞大的渠道网络是分销资产而不是网络效应。这一维天然偏低,不是缺陷,是行业属性。
成本与规模优势 6 分:地处山西杏花村清香核心产区,原粮采购、基酒酿造与陶坛储能构成较长的产能周期壁垒,规模效应摊薄单位成本,庞大的基酒储备支撑高端产品放量。但在需求收缩期,这一项只能缓冲毛利下行,不构成定价权——2026 上半年毛利率仍下降 1.3 个百分点,就是这个判断的实证。
规模与工艺壁垒 6 分:产能与工艺壁垒真实存在,但青花 30 以上高端产品的突破仍有差距,对次高端及以上产品的量价压制会削弱规模红利的兑现度,因此给到中性偏上而非高分。
综合判断:五项加权后护城河仍属优良,它的作用是"让利润率下滑有底"(净利率仍守住 30%以上),而不是"让收入不下滑"(上半年营收-12.18%)。在这轮周期里,唯一能对冲的结构性资产是玻汾——光瓶酒赛道的性价比,恰好落在当前动销回暖的 100-300 元价格带。
护城河评分明细
| 维度 | 评分 | 依据 |
|---|
| 品牌力 | 9 | 清香型开创者、老四大名酒,青花 20/25 已建立次高端全国认知 |
| 转换成本 | 5 | 香型口感黏性存在,但跨香型替代与竞品挤压使其仅中等 |
| 网络效应 | 2 | 白酒无用户互增强机制,渠道是分销资产而非网络效应 |
| 成本与规模优势 | 6 | 杏花村产区与基酒储能构成周期壁垒,但收缩期不构成定价权 |
| 规模与工艺壁垒 | 6 | 产能与工艺壁垒真实,高端突破仍有差距削弱红利兑现 |
05盈利预测:2027 年回正与否,决定折价的性质
2027 年盈利能不能回正,是"周期折价"与"永久折价"的分界线——这一节给出这条线的位置。
预测方法与假设:以上半年已实现的降幅外推全年(营收同比-12.18%、归母同比-24.10%),2027 年起按渠道库存出清后的修复路径推演。三条可验证假设:
1. 2026 年按上半年降幅外推全年,隐含下半年不再进一步恶化。若四季度单季归母净利润低于 5 亿元(2025 年四季度为 8.45 亿元),则全年下修至 88 亿元以下,后面两年的基数同步下移。 2. 2027 年营收+6.0%:以二季度起的主动控量、去库存为前提,渠道库存从目前的 3-5 个月回到 3 个月以内。外部佐证是行业规模以上产量降幅在收窄,8 月单月产量为 26 个月来首次转正(来源:行业统计)。 3. 净利率 2027 年回到 29.0%、2028 年 30.0%:低于 2025 年的 31.76%,反映销售费用率从 2026 年的高位回落但回不到 2024 年水平。上半年销售费用率 12.4%、二季度单季 21.2%,是这个假设的直接观测对象。
我们与市场的差异:按现价 115.10 元、三年后给 18 倍市盈率、8%折现率反推,市场当前隐含 2028 年归母净利润约 98 亿元,即比 2025 年低 20%,等于假设这轮下滑三年不回正。我们预测 117 亿元,比市场隐含水平高约 19%。差异百分之百落在同一项假设上:2027 年渠道库存能否出清、营收能否回正。
一个需要明示的分歧:第三方一致预期(东方财富汇总,近三个月 33 家机构)给 2026 年归母净利润 118.7 亿元、2028 年 138.0 亿元,明显高于我们的 93.3 亿元与 117.1 亿元。在上半年归母已下滑逾两成的前提下,一致预期要成立,需要下半年归母同比+43%(下半年基数为 37.72 亿元)。我们认为这条路径尚需数据确认,一致预期存在下修可能,这是当前最现实的短期风险。
山西汾酒盈利预测表(2024A—2028E)
| 项目 | 2024A | 2025A | 2026E | 2027E | 2028E |
|---|
| 营业收入(亿元) | 360.11 | 387.18 | 340.03 | 360.43 | 392.87 |
| 同比(%) | +12.79 | +7.52 | -12.18 | +6.0 | +9.0 |
| 毛利率(%) | 76.20 | 74.85 | 75.20 | 75.80 | 76.30 |
| 归母净利(亿元) | 122.53 | 122.95 | 93.32 | 104.52 | 117.06 |
| EPS(元) | 10.04 | 10.08 | 7.65 | 8.57 | 9.59 |
| 对应 PE(倍) | 11.5 | 11.4 | 15.0 | 13.4 | 12.0 |
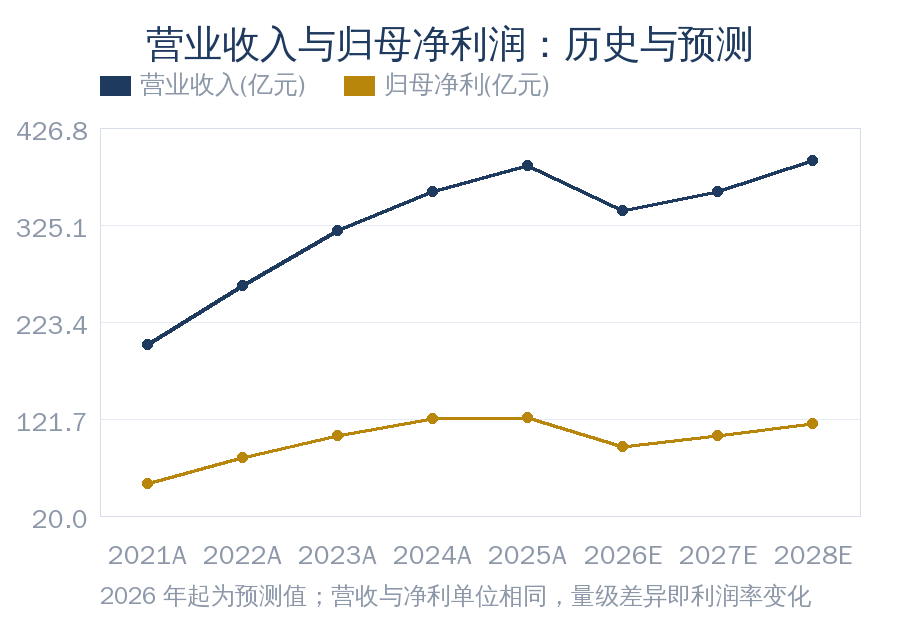
2026 年起为预测值;营收与净利单位相同,量级差异即利润率变化
06可比公司估值:便宜是用跌下去的盈利算出来的
同业横评的作用不是证明汾酒便宜,而是说明它凭什么比同业贵一点、又贵了多少。
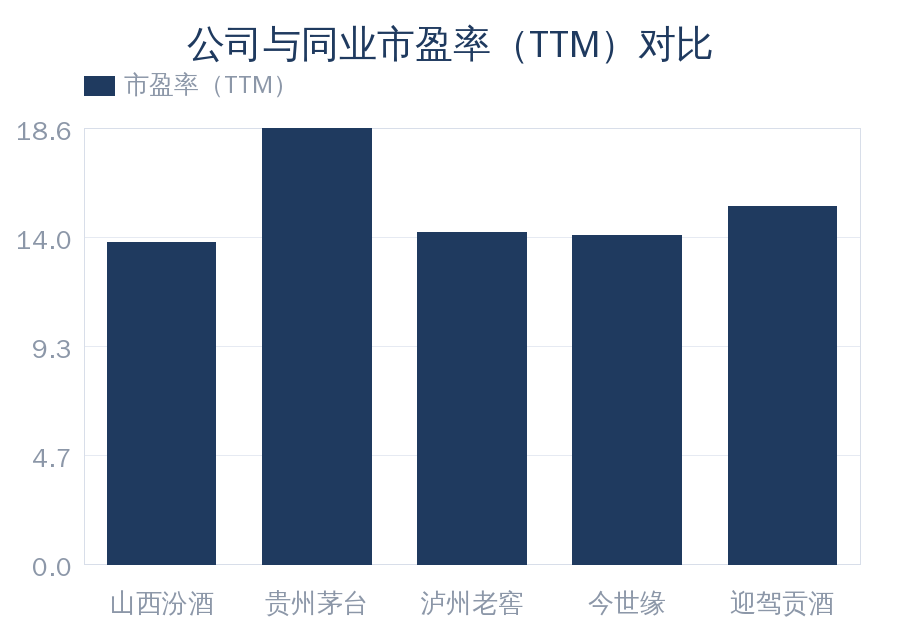
从表里能读出的第一层:汾酒市盈率(TTM)13.71 倍在五家里最低,但按 2026 年预测盈利算的 15.0 倍反而不低——因为它的 2026 年盈利下滑幅度在五家里最大。这个便宜,是用"已经跌下去的盈利"算出来的便宜,不是用"稳定的盈利"算出来的便宜。
第二层:按盈利能力调整后并不贵。汾酒市净率 3.69 倍在五家里第二高,净资产收益率同样位居第二。用"市净率÷净资产收益率"衡量每单位盈利能力的价格:汾酒 0.119、贵州茅台 0.186、泸州老窖 0.108、今世缘 0.128、迎驾贡酒 0.156。汾酒低于今世缘与迎驾贡酒,说明在盈利能力可比的基础上,它并没有被溢价定价,反而仍略便宜。泸州老窖 0.108 是五家里最低的,但它上半年归母下滑超过四成,盈利能力的分母本身在快速失真。
第三层:股息是汾酒在表里的相对优势。按已披露分红口径,汾酒 5.70%高于今世缘 4.34%与贵州茅台 2.23%,低于泸州老窖 6.08%。在一个收入普遍负增长的行业里,靠分红兑现的回报比靠增长兑现的回报更可验证。
第四层:谁在真正抗跌。五家里上半年营收降幅最小的是贵州茅台(-1.21%),唯一实现上半年归母正增长的是迎驾贡酒(+2.65%)。汾酒-12.18%的营收降幅处在中游,但近两成半的利润降幅已落到下游,说明它的经营杠杆比同业更高——这在复苏时是弹性,在收缩时是风险。
白酒Ⅲ可比公司估值表(截至 2026-10-08)
| 代码 | 公司 | 市值(亿) | PE(TTM) | PE(26E) | PB | ROE(%) | 营收增速(%) |
|---|
| 600809 | 山西汾酒 | 1404 | 13.71 | 15.0 | 3.69 | 30.90 | -12.18 |
| 600519 | 贵州茅台 | 15698 | 18.61 | 18.8 | 6.25 | 33.65 | -1.21 |
| 000568 | 泸州老窖 | 1069 | 14.15 | 17.3 | 2.34 | 21.76 | -17.52 |
| 603369 | 今世缘 | 345 | 14.03 | 14.2 | 2.01 | 15.72 | -11.81 |
| 603198 | 迎驾贡酒 | 308 | 15.25 | 15.1 | 2.91 | 18.67 | -18.04 |
07估值评估:折价约两成半,垫子是股息不是增长
这一节回答 thesis 的核心:现价已经隐含了什么,我们的判断差在哪一项上。
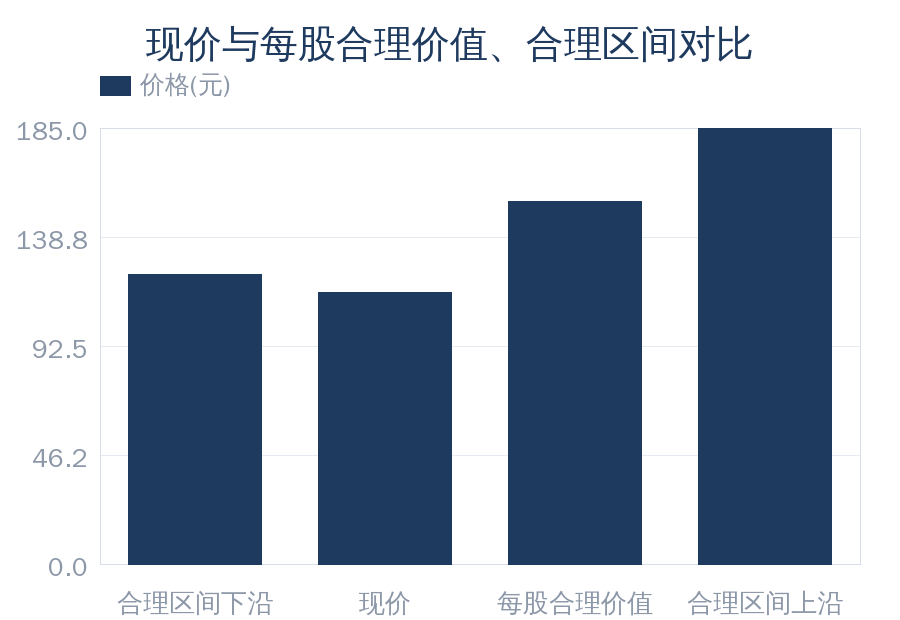
方法与结果:采用三年盈利折现法。2028 年预测归母净利润 117.06 亿元,给 18 倍合理市盈率,对应市值 2107 亿元,除以 12.20 亿股得每股 172.8 元;按 8%折现率折回今天得 137.2 元。再加 2026—2028 三年分红现值 17.3 元(派息率沿用 2025 年报的 78.6%,三年每股分红分别约 6.01、6.73、7.54 元),每股合理价值约 154 元,合理价格区间按正负 20%取 123—185 元。
合理市盈率为什么取 18 倍:个股历史市盈率中位 25.7 倍,行业当前中位 21.38 倍。在营收增速从七年高增转入个位数、净资产收益率从 37.23%回落到 30%附近的背景下,取低于两者的 18 倍作为三年后的常态定价,已经计入了增速下台阶。
偏离度与判定:现价 115.10 元,相对每股合理价值折价约 25%,同时低于合理区间下沿约 7%。判定为略低估——折价真实存在,但幅度没有表面市盈率分位(8.75%)暗示的那么大,因为分母本身就是下滑中的盈利。
四个独立指标的交叉验证
1. 市盈率历史分位:13.71 倍处近十年 8.75%分位,十年中位 25.7 倍。即便只回到历史中位的三分之二(约 17 倍),按 2026 年预测每股盈利 7.65 元也对应 130 元。 2. 市净率与净资产收益率匹配:现价对应市净率 3.69 倍、净资产收益率 30.9%;行业 19 家样本的市净率中位 2.30 倍、净资产收益率中位 5.9%。汾酒每单位净资产收益率对应的市净率为 0.119,只有行业 0.390 的三成,按盈利能力调整后折价明显。 3. 股息托底:每股分红 6.56 元,现价股息率 5.70%,2025 年报派息率 78.6%。即便 2026 年归母降至 93 亿元、每股分红降至 6.01 元,股息率仍有 5.2%——这是安全垫的主要来源,也是本报告标题中"不靠增长"的含义。 4. 现金流收益率:2026 上半年经营现金流 66.52 亿元、净现比 1.03;按全年 90 亿元量级与 1404 亿元市值计算,现金流收益率约 6.4%,高于股息率所隐含的水平。
与市场价格的分歧点:市场隐含 2028 年归母约 98 亿元,我们给 117 亿元,高出约 19%,差异全部来自"2027 年能否回正"这一项假设。敏感性测算显示,即便在 2028 年归母只有 95 亿元、市盈率给 15 倍的最弱组合下,每股合理价值也有 106 元——现价已接近这一最弱情形,下行空间因此被压缩,但上行要靠 2027 年的验证,不会自动兑现。
敏感性测算:每股合理价值(元)对 2028 年归母净利×合理市盈率
| 2028 年归母净利 | PE 15 倍 | PE 18 倍 | PE 20 倍 | PE 22 倍 |
|---|
| 95 亿元(悲观) | 106 | 125 | 137 | 150 |
| 110 亿元 | 123 | 145 | 159 | 173 |
| 117 亿元(中性) | 131 | 154 | 169 | 184 |
| 130 亿元(乐观) | 146 | 171 | 188 | 205 |
08风险与反证:真正的风险是时间,不是幅度
风险清单里最需要定价的不是"行业在下行",而是"下行的时间比假设的更长"。
经营风险——次高端价格带倒挂:青花系列占收入四成以上,主力落在 300-800 元这一当前库存高企、价格倒挂最严重的区间。若 2027 年倒挂仍未缓解,青花收入可能连续两年下滑,2028 年归母净利润下修至 95 亿元以下,对应每股合理价值 125 元。
财务风险——费用率与派息率的双重不确定:上半年销售费用率 12.4%(同比+2.5 个百分点),二季度单季 21.2%(同比+9.7 个百分点)。若 2027 年费用投放不能回落,净利率回不到 29.0%的假设,每股盈利下修约 0.4 元;若派息率从 78.6%下调至 60%,每股分红降至 4.6 元,股息率跌到 4.0%以下,安全垫直接消失。
行业风险——总量收缩中的份额流失:上半年行业规模以上产量-4.7%、6 月单月-9.1%,降幅在加速;20 家 A 股白酒公司合计归母-8.18%。汾酒逾两成的降幅明显大于行业,说明它在丢份额而不只是被行业拖累。份额一旦丢掉,回正所需的时间通常长于一个库存周期。
政策风险——商务与宴席场景:青花系列高度依赖商务宴请、政商往来与礼品馈赠。若对公务用酒、宴席规模或酒类广告的限制加码,青花的量与价首当其冲,毛利率可能下破 74%。
渠道风险——经销商结构换血期:上半年省内经销商净减 10 家、省外净增 11 家。若省外新招商的动销转化率低于预期,压货会在 2027 年反噬价格体系,届时去库存的代价将从利润表转到价格体系上。
反证:本报告结论在什么条件下会错
条件一
:2026 全年归母净利润跌破 88 亿元(较 2025 年-28%)→ 2027 年基数更低,2028 年归母下修至 95 亿元,每股合理价值约 125 元,折价仅 8%,结论改为"合理"。
条件二
:2027 年上半年营收同比仍为负→回正假设证伪,按 2028 年归母 95 亿元、市盈率 15 倍计,每股合理价值 106 元,低于现价,结论改为"合理偏贵"。
条件三
:派息率低于 65%→股息率降至 4.3%以下,估值支撑从股息转向增长,而增长尚未验证。
条件四
:市净率跌破 2.8 倍(对应股价 91 元)且净资产收益率同步跌破 25%→说明盈利能力与估值在下同一个台阶,折价将被证明是价值陷阱。
风险、触发阈值与对估值的影响方向
| 风险 | 触发条件或阈值 | 对估值的影响方向 |
|---|
| 次高端价格倒挂延续 | 2027 年青花系列收入仍同比下滑 | 2028 归母下修至 95 亿元,合理价值约 -19% |
| 销售费用率居高不下 | 2027 年净利率低于 27.0% | 每股盈利下修约 0.4 元,合理价值约 -8% |
| 派息率下调 | 派息率低于 65% | 股息率降至 4.3% 以下,安全垫失效 |
| 行业总量继续收缩 | 2027 年规上产量降幅大于 5% | 营收回正时点后推一年 |
| 商务与宴席场景受限 | 相关政策进一步加码 | 青花量价双压,毛利率下破 74% |
| 渠道库存去化不及预期 | 合同负债连续两季环比下降 | 营收回正假设证伪 |
09跟踪指标与情景:盯住这三个数,就能验证结论
前文证据支持 thesis:折价来自盈利下修而非市场错杀——依据是现价隐含的 2028 年归母净利润(约 98 亿元)低于我们的预测(117 亿元),而这个差异只取决于一件事:2027 年能否回正。若 2027 年上半年营收同比仍为负,thesis 应改为"折价合理",本报告的低估判断即告失效。三情景的分界线已经量化在下面,读者只需盯三个数。
三个最值得跟踪的可验证指标
1. 合同负债(预收款)——当前值:2026 年 6 月末 66.6 亿元,环比减少 12 亿元。阈值:连续两个季度环比回升,说明渠道打款意愿恢复,回正假设成立的概率上升;跌破 50 亿元,说明去库压力要延续到 2027 年。 2. 单季销售收现÷单季营业收入——当前值:二季度收现 57.5 亿元、营收 61.21 亿元,比值 0.94。阈值:回到 1.05 以上,说明动销真实改善、收入里没有压货水分;连续两个季度低于 0.90,说明收入质量在恶化。 3. 青花系列收入增速——当前值:上半年预计下滑双位数(来源:券商中报点评测算)。阈值:任一半年同比回正,意味着 300-800 元价格带的倒挂已经修复,净利率可回到 30%以上,届时 2028 年归母 117 亿元的预测才算落地。
三情景的量化条件
乐观
:2027 年营收+10%以上、净利率 30.0%,2028 年归母 130 亿元,合理市盈率 20 倍→每股合理价值约 188 元。
中性
:2027 年营收+6.0%、净利率 29.0%,2028 年归母 117 亿元,合理市盈率 18 倍→每股合理价值约 154 元。
悲观
:2027 年营收-3.0%、净利率 26.0%,2028 年归母 95 亿元,合理市盈率 15 倍→每股合理价值约 107 元。
三个情景的间距很宽(107—188 元),这本身就是结论的一部分:当前这个价格的低估幅度不算厚,它的兑现高度依赖 2027 年那两个季度的报表。
三情景参数与对应每股合理价值
| 情景 | 2027 营收增速 | 2027 净利率 | 2028 归母(亿元) | 合理市盈率(倍) | 每股合理价值(元) |
|---|
| 乐观 | +10% 以上 | 30.0% | 130 | 20 | 188 |
| 中性 | +6.0% | 29.0% | 117 | 18 | 154 |
| 悲观 | -3.0% | 26.0% | 95 | 15 | 107 |