来源 :考古学家2026-10-06
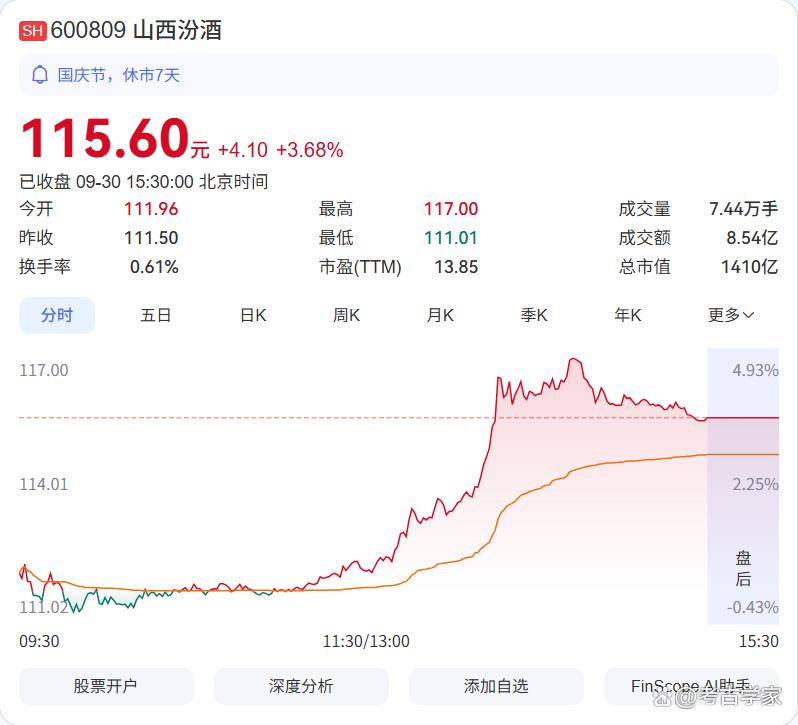
山西汾酒(600809)9月30日上涨4.10元、涨幅3.68%,当日定格在115.60元;以111.96元开盘,盘中最高117.00元、最低111.01元,成交额8.54亿元、换手率0.61%、量比1.58、振幅5.37%,总市值1410.28亿元、市净率3.70倍,年内下跌30.00%。有一只股票,股价115.60元、总市值1410亿元、市净率3.70倍、股息率5.67%,是清香型白酒的绝对龙头,青花汾酒系列在次高端价格带占据稳固份额;它上半年营业收入210.44亿元、同比下降12.18%,归母净利润64.39亿元、同比下降24.29%,但毛利率依然高达75.40%。它也是散户最多的榜单常客,最新披露的股东户数11.79万户。更特别的是,它的52周价格区间是97.08元至197.02元,当前价格距高点已经腰斩,而股息率提升到了5.67%。11.8万户散户守着的这只“毛利率75%、股息率5.67%”的白酒龙头,跌到位了吗?
2026年9月30日,山西汾酒最终价115.60元、较上一交易日111.50元上涨4.10元、涨幅3.68%,当日成交额8.54亿元、换手率0.61%、量比1.58、振幅5.37%,内盘3.08万手、外盘4.36万手,均价114.73元,当日涨停价122.65元、跌停价100.35元;总市值1410.28亿元、流通市值1410.28亿元(全流通),市盈率(TTM)13.85倍、市净率3.70倍、股息率5.67%,52周价格区间为97.08元至197.02元。资金面上,当日主力资金净流入0.31亿元,近5日净流入0.16亿元、近10日净流入0.49亿元、近20日净流出0.49亿元。区间表现上,近5日上涨2.12%、近10日上涨2.96%、近20日下跌4.20%、近60日上涨13.89%、年内下跌30.00%——年内下跌三成,但近60日已上涨13.89%,说明它的低点可能出现在三季度。
 一、11.79万户:半年净增2.22万户,下跌中持续增加
按公司定期报告披露的股东数据,山西汾酒的股东户数在2025年末为9.57万户,2026年3月末升至11.30万户,到2026年6月末进一步升至11.79万户;同期户均持股10346股。这是一条“两期连续增加”的曲线:半年净增2.22万户、增幅23.2%,其中一季度净增1.73万户、二季度净增0.49万户,增速在放缓但方向没变。结合股价看,年内下跌30%,户数却在增加——这是典型的“下跌中散户进场”形态。再看口径:以10346股的户均持股乘以115.60元,表面户均市值约119.6万元;但前十大股东合计持股75.05%——山西杏花村汾酒集团56.65%、华创鑫睿(香港)9.17%、招商中证白酒3.56%等,扣除后可供其余账户分享的股份约3.04亿股,对应11.79万户,实际户均约2580股、市值约29.8万元。表面“户均120万”中,七成半来自控股股东与机构席位。
二、清香型白酒龙头:75%毛利率的生意,渠道与价格体系是关键
公司主营汾酒、竹叶青酒及其系列酒的生产、销售;1985年12月25日成立、1994年1月6日上市,注册地在山西省吕梁市汾阳市杏花村,所属食品饮料行业。产业链数据显示,山西汾酒的主题覆盖食品饮料、商贸零售、白酒、银发经济,节点包括清香型白酒(中游,关联度10)、保健品(中游,9)、白酒及其他酒精饮料(上游,10)——清香型白酒是它最核心的护城河:在这个香型里它是绝对龙头,青花汾系列承担次高端价格带,玻汾则占据大众价格带,产品矩阵从几十元覆盖到千元。消息面上,假期前后出现“青花汾20五连阳迭创月新高,古井贡古20持续走强,洋河梦之蓝M6+三连跌”“集体掀桌!知名酒企纷纷下场开餐厅,开饺子店、烧烤店、咖啡店”“从汾酒复兴第二阶段创新转型,看经典品牌与消费的关系”“经销商批量跑路,白酒大变天”等报道——价格体系与经销商信心是白酒股当前最核心的观察变量。
三、业绩与估值:半年营收210.44亿降12.18%、归母64.39亿降24.29%,13.85倍PE
2026年中报显示,山西汾酒上半年营业收入210.44亿元、同比下降12.18%,归母净利润64.39亿元、同比下降24.29%,毛利率75.40%、净利率30.74%,基本每股收益5.2783元,加权ROE为15.02%。营收下降12.18%、净利下降24.29%,利润降幅大于营收降幅,说明费用率在上升;毛利率从上年同期的76.65%小幅回落到75.40%,下滑1.25个百分点,但仍维持在75%以上的高位,净利率从35.57%降到30.74%。净利率下滑近5个百分点,是这份财报最需要关注的地方。回看2025年全年:营业收入387.18亿元、同比增长7.52%,归母净利润122.46亿元、同比微增0.03%,毛利率74.85%、净利率31.76%,加权ROE为33.48%——2025年已经出现增长停滞,2026年上半年转为下滑。估值方面,13.85倍市盈率、3.70倍市净率、股息率5.67%;52周价格区间97.08元至197.02元,当前115.60元处于区间下部、距低点约19%、距高点约41%。13.85倍PE配75%毛利率与5.67%股息率,估值已经回到历史较低区域。
四、资金面与筹码:5日、10日转为净流入,机构席位仍在调整
9月30日主力资金净流入0.31亿元,近5日净流入0.16亿元、近10日净流入0.49亿元、近20日净流出0.49亿元。资金面呈“短周期流入、20日小幅流出”格局:近5日与近10日合计净流入0.65亿元,而20日为净流出0.49亿元,与近60日上涨13.89%相呼应——短期资金开始回补,但更长时间看仍在流出。当日盘口偏强:外盘4.36万手明显高于内盘3.08万手,量比1.58显示放量,配合3.68%的涨幅,属于量价配合的上涨。筹码方面,前十大股东以控股股东与白酒主题基金为主:山西杏花村汾酒集团56.65%、华创鑫睿(香港)9.17%、招商中证白酒分级3.56%(增持322.61万股)、香港中央结算1.82%(增持413.68万股)、鹏华中证酒ETF 1.20%(增持140.12万股)、山西杏花村国际贸易0.68%、易方达消费行业0.62%、中证主要消费ETF 0.55%(减持56.42万股)、易方达蓝筹精选0.41%(减持1231.00万股)、瑞众人寿保险自有资金0.39%——白酒ETF与北向在增持,而主动型基金(易方达蓝筹精选)在减持,机构内部存在明显分歧。
五、拆解结论:75%毛利率与5.67%股息率,等的是渠道去库存结束
把所有线索串起来看:股价115.60元、总市值1410.28亿元、市净率3.70倍、股息率5.67%、股东户数11.79万户(半年净增2.22万户)、半年归母64.39亿元降24.29%、年内下跌30.00%——这是一只“基本面承压、估值已显著回落”的白酒龙头。核心矛盾在于:它的商业模式依然是A股最优质的之一(75.40%毛利率、30.74%净利率),股价却因为营收连续下滑被压缩了四成,估值降到13.85倍PE——这是白酒股过去十年都少见的估值位置。支持它的理由有三条:一是5.67%股息率已经接近公用事业股水平,提供了明确的下行保护;二是清香型白酒的香型垄断地位与青花汾的产品结构没有发生本质变化;三是近60日已上涨13.89%,出现企稳迹象。但风险同样清晰:营收下降12.18%、净利下降24.29%,去库存尚未结束;经销商信心与价格体系是最关键的变量,一旦批价继续下行,报表压力会延续;股东户数在下跌中持续增加,筹码分散且平均成本偏高。对这类股票,散户最该跟踪的是“批价与渠道库存”,而不是单看估值便宜。
风险提示
一、上半年营业收入同比下降12.18%、归母净利润同比下降24.29%,2025年全年归母净利润仅同比微增0.03%,增长已经停滞;二、净利率从上年同期35.57%降至30.74%,下滑近5个百分点;三、白酒行业渠道端压力较大,经销商信心与产品批价是最关键的观察变量;四、股东户数半年净增2.22万户,在下跌中持续增加,筹码分散且平均成本偏高;五、52周价格区间97.08元至197.02元,区间振幅超过100%,需注意消费需求、价格体系与竞争格局变化带来的风险。本文数据来自公开行情与公司披露,截至2026年9月30日,仅供信息参考,不构成任何投资建议。举报/反馈