8月30日,山西汾酒(600809.SH)披露2026年半年度报告。根据半年报显示,山西汾酒迎来近十年首次营收、净利润双下滑,行业深度调整压力全面传导至头部企业。山西汾酒本次业绩下滑属于行业周期下行下的结构性调整,企业内部产品结构持续优化、价盘稳定性行业领先、现金流质量创下六年新高、渠道蓄水池保持高位,展现出极强的龙头经营韧性。
一、业绩总览:十年增长首次中断
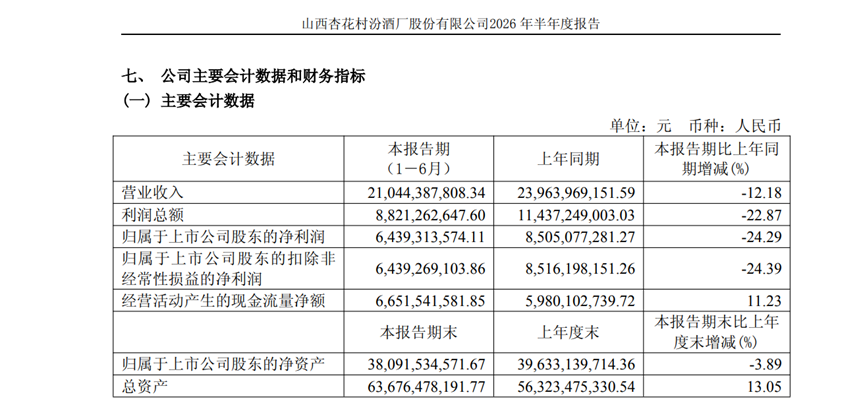
从整体业绩来看,山西汾酒主动摒弃粗放式冲量模式,选择以渠道健康、价盘稳定、结构优化为核心目标,主动收缩低效销量、优化产品与渠道结构,最终出现营收利润阶段性下滑,但经营质量、现金流水平、渠道信任度逆势提升。上半年营收210.44亿元,同比下滑12.18%,归母净利润64.39亿元,同比下滑24.29%,盈利端承压更为明显。
从拉长时间线来看,营收维度,2017年至2025年中期公司营收分别为34.21亿元、52.14亿元、64.0亿元、69.05亿元、121.2亿元、153.3亿元、190.1亿元、227.5亿元、239.6亿元,对应增速分别为41.18%、52.42%、22.74%、7.88%、75.51%、26.53%、23.98%、19.65%、5.35%。整体来看,公司在2017—2021年处于高速扩张阶段,2021年创下75.51%的增速峰值,依托全国化渠道铺设、青花系列产品起量、清香品类扩容,实现业绩跨越式增长;2021年之后,公司增速逐级回落,从高增长切换至稳健增长,2025年中期增速仅剩余5.35%,增长动能持续弱化。利润维度,2017年至2025年中期归母净利润分别为6.02亿元、9.42亿元、12.06亿元、16.29亿元、35.44亿元、50.13亿元、67.67亿元、84.10亿元、85.05亿元,增速分别为67.63%、56.63%、27.99%、35.05%、117.54%、41.46%、35.00%、24.27%、1.13%。2021年利润增速创下117.54%的历史峰值,产品高端化、毛利率提升、规模效应释放持续增厚利润;此后利润增速逐年放缓,2025年中期增速仅1.13%,增长基本停滞。在经历了超常规的高速增长后,汾酒终于迎来了深度调整期的一次系统性“回撤”。
从季度业绩来看,业绩呈现明显的“前高后低”格局。一季度,公司实现营收约149.23亿元,归母净利润53.83亿元,保持了相对稳健的态势。二季度,公司营业收入为61.2亿元,同比下降18%;归母净利润为10.6亿元,同比下降43%。二季度利润大幅下滑,除行业需求疲软外,核心源于公司逆周期费用投入、税金率提升、产品结构调整的阶段性影响,同时公司主动管控渠道库存、减少压货冲量,进一步放大短期业绩波动。
二、产品结构:青花领航,全价格带协同承压
从产品结构来看,坚定执行“抓青花、强腰部、稳玻汾”的产品战略,持续优化全价格带产品布局,高端青花系列高速增长、腰部巴拿马系列稳健放量、大众玻汾守住基本盘,新品类年轻化赛道突破亮眼,产品结构升级成效显著,也是公司在行业寒冬中保持毛利率稳定、价盘健康的核心支撑。
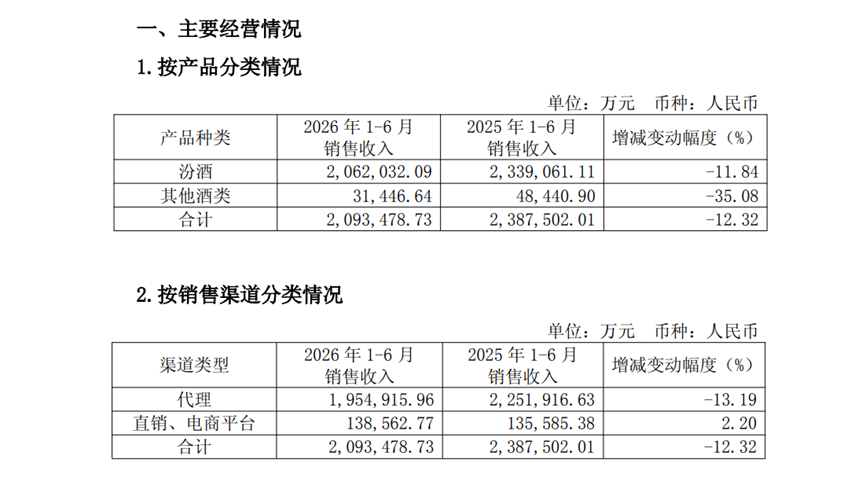
核心主业汾酒板块虽总量小幅下滑,但结构持续优化。上半年汾酒核心系列实现营业收入206.20亿元,同比下降11.84%,占整体酒类收入的98.5%,是公司绝对核心基本盘。其他酒类包含竹叶青、杏花村等细分品类,上半年实现营业收入3.14亿元,同比大幅下降35.08%,下滑幅度显著高于主业,主要源于保健酒、小众光瓶酒细分赛道竞争加剧,公司主动收缩低效小众品类资源,聚焦核心主业发展,属于主动优化的结构性调整。
高端青花系列持续放量,扛起品牌升级与结构优化大旗,成为最大增长亮点。上半年公司次高端核心单品全面实现高增长,其中42°青花25销量增长20%以上,42°青花30销量增长约10%,53°青花25销量更是大幅增长360%,增速远超行业同类次高端产品。青花系列的高速增长,精准承接了当前商务消费“降档不降频”的行业新趋势,高端商务消费整体收缩,但中端次高端宴请需求保持稳健,消费者更倾向于选择高性价比、品牌力扎实的汾酒青花系列,推动腰部高端产品持续放量。同时青花系列全国化推广进度超预期,53°青花25的爆发式增长,标志着公司高端产品全国化布局正式进入收获期。
腰部与大众产品稳健打底,构筑业绩安全垫。巴拿马汾酒系列作为中端腰部核心单品,整体稳中有增,精准卡位大众宴席、亲友小聚、日常自饮场景,成为公司业绩稳定中坚;玻汾系列持续执行控量稳价策略,在严控渠道出货量的基础上,牢牢守住大众光瓶酒刚需基本盘,动销韧性行业领先,担当公司现金流压舱石。“青花高端升级、巴拿马腰部夯实、玻汾大众维稳”的三层产品梯队彻底成型,全价格带覆盖优势凸显。
年轻化新品赛道实现突破性增长,打开增量空间。公司紧扣白酒年轻化、轻量化、场景化消费新趋势,重点培育创新品类,其中白玉玫瑰系列销量猛增677.67%,玻竹系列同比增长24.84%,年轻化新品爆发式增长,成功切入年轻群体微醺、休闲小饮场景。同时公司持续推新,上半年相继推出陈皮汾酒、侏罗纪汾酒、50ml小酌瓶等全新单品,进一步丰富产品生态,完善细分场景布局,打破传统白酒老龄化消费桎梏。
三、渠道结构:主动调整,蓄力长远
从渠道结构来看,完成渠道战略迭代,告别行业传统的“压货冲业绩”粗放模式,转向“重动销、稳渠道、优结构、育终端”的精细化运营模式。
传统代理渠道主动瘦身,优化渠道生态。上半年公司代理渠道实现营业收入195.49亿元,同比下降13.19%,略高于整体营收降幅。代理渠道下滑并非终端需求崩塌,而是公司主动管控渠道库存、限制非理性压货、清退低效弱势经销商的战略结果。公司主动降低渠道出货压力,缓解终端库存积压,牺牲短期渠道流水,换取长期渠道健康,有效规避了行业普遍的渠道崩盘、价盘混乱风险。
直销及电商渠道逆势增长,成为唯一增量渠道。上半年直销、电商平台营业收入13.86亿元,同比增长2.20%,在行业整体下滑、公司总量收缩的背景下实现逆势正增长,具备极强的信号意义。直销与电商渠道直面终端消费者,无中间渠道溢价、无库存积压压力,能够精准触达消费终端,提升品牌直连用户能力。同时公司持续创新终端营销模式,打造“观汾”小酒馆沉浸式体验场景,在太原、上海、济南等多座核心城市落地,通过线下沉浸式体验培育消费认知、强化品牌粘性,持续拓宽直销渠道边界。
四、区域市场:省内稳健抗压,省外全国化持续深耕
从区域市场来看,形成“省内稳固基本盘、省外多点开花”的区域格局。
省内大本营市场韧性十足,筑牢业绩底盘。上半年山西省内营业收入79.38亿元,同比下降9.09%,降幅为各区域最低。作为公司品牌发源地、核心根据地,省内市场品牌认知根深蒂固、渠道体系完善、用户粘性极强,具备极强的抗周期能力,在行业深度调整期有效托底公司整体业绩,成为最稳固的经营基本盘。
省外市场小幅调整,核心战略市场持续突破。上半年省外营业收入129.97亿元,同比下降14.17%,略高于省内降幅,主要源于全国大范围市场进入存量调整周期。但细分来看,公司纵深推进全国化2.0战略,长三角、珠三角等核心战略市场保持稳健增长,南方空白市场持续突破,全国化深耕成效持续显现。当前公司省外营收体量远超省内,占整体营收比重超60%,彻底摆脱区域酒企属性,成为真正意义上的全国性头部酒企,多区域布局有效分散单一市场周期风险。
经销商结构优化,“优进劣出”。报告期内经销商合计4374家,新增466家,减少547家,净减少81家。汾酒经销商基本持平,其他酒类经销商缩减明显。省内汾酒经销商550户,省外2937户,呈现“优进劣出”的结构优化,主动淘汰低效经销商,保留有终端动销能力的优质渠道。
五、财务状况:现金流亮眼,合同负债逆势增长
经营活动现金流逆势双位数增长。这是汾酒2026年半年报中最亮眼的数据。经营活动产生的现金流量净额为66.52亿元,同比增长11.23%,在公司净利润因行业影响而缩减的周期中,逆势实现双位数增长。销售商品、提供劳务收到的现金为217.77亿元,超过同期营业收入(210.44亿元),收现比(销售商品、提供劳务收到的现金/营业收入)约103.5%,较上年同期的86.5%实现了17个百分点的大幅跃升,创下近六年新高。
以归母净利润为基准,公司净现比达103.3%,这意味着汾酒当前的盈利具有充足的现金流支撑,利润“含金量”极高,这一利润质量数据也创下公司自2020年以来的最优年中表现。在白酒行业普遍面临回款困难、现金流紧张的背景下,汾酒逆势实现的收现比跃升与净现比高企,是其渠道掌控力和品牌动销力的最直接体现。
合同负债高位运行,渠道信心不减。公司合同负债为66.58亿元,仍处于历史较高水平,较2025年同期增长11.3%。作为白酒企业渠道的“蓄水池”,在这一彰显渠道深度的关键数据上,经销商以真金白银打款的意愿不减反增,这是行业寒冬中市场渠道对于汾酒最直接的信任投票。在同行普遍面临合同负债下滑的背景下(老白干-25%、古井-41.6%、口子窖-57%),汾酒合同负债的逆势增长显得尤为突出。
费用端:逆周期投入,短期利润承压。上半年公司期间费用达33.28亿元,较上年同期增加2.64亿元;期间费用率为15.81%,同比上升3.03个百分点。其中销售费用26.20亿元,同比增长9.97%;管理费用6.45亿元,同比增长5.15%;研发费用7651.48万元,持续投向酿造工艺与新产品研发。
在营收下滑的背景下,费用刚性增长对利润的侵蚀效应被显著放大,这是净利润降幅(-24%)远超营收降幅(-12%)的核心原因。但这也恰恰体现了汾酒的逆周期投入战略,在行业下行期,公司并未削减市场投入,反而加大促销和消费者培育力度。汾酒的意图清晰:不缩减品牌与产品的基本盘,用短期利润换取市场动销和品牌势能。这种战略选择,与古井贡酒广告费逆势增长2%、五粮液促销费翻倍等头部酒企的选择逻辑一致——在行业寒冬中守住品牌阵地,等待回暖时率先反弹。
六、结束语
综合2026年半年报全维度数据来看,山西汾酒当前正处于十年高增长周期后的阶段性调整阶段,也是行业深度变革下的主动战略优化期。对于山西汾酒而言,短期业绩仍将处于筑底调整阶段,总量增速大概率维持弱势,但产品结构优化、经营质量升级、渠道提质增效的核心趋势不会改变。