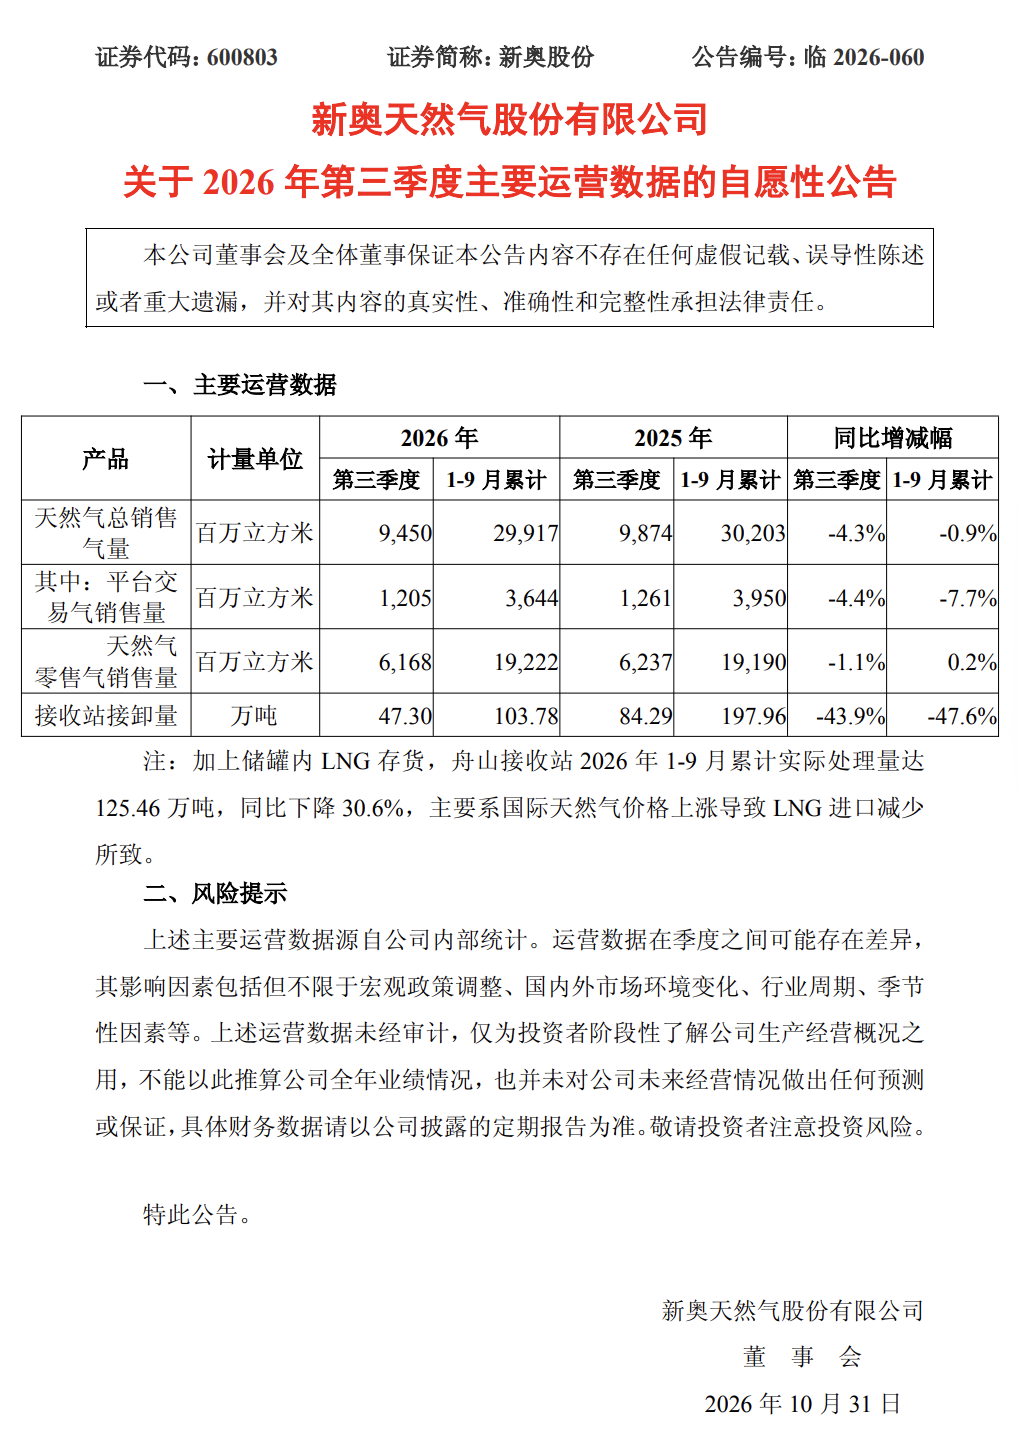
新奥股份公告称,2026年第三季度公司天然气总销售量94.50亿立方米,同比下降4.3%;1-9月累计天然气总销售量299.17亿立方米,同比下降0.9%。其中,1-9月累计平台交易气销售量36.44亿立方米,同比下降7.7%;累计零售气销售量192.22亿立方米,同比增长0.2%。
2026年1-9月接收站累计接卸量103.78万吨,同比下降47.6%;舟山接收站1-9月累计实际处理量125.46万吨,同比下降30.6%,主要系国际天然气价格上涨导致LNG进口减少所致。
附(一):新奥股份:新奥股份关于2026年第三季度主要运营数据的自愿性公告
来源:东方财富网
公告链接:
https://pdf.dfcfw.com/pdf/H2_AN202610301831232555_1.pdf?1793379266000.pdf
相关:新奥股份发布2026年前三季度业绩|市场承压下经营韧性凸显,全场景服务能力持续升级
文章来源:新奥股份 2026年11月2日
概述:Results Overview
10月31日,新奥股份(600803.SH)发布2026年前三季度业绩,在国内天然气消费承压、国际气价震荡的环境下,公司经营保持韧性,全场景服务能力持续增强。
2026年前三季度,中东地缘冲突持续扰动全球能源市场,国际天然气价格波动加剧,国内天然气消费延续阶段性承压和结构分化格局,全国天然气表观消费量3,095.6亿方,同比下降2.6%。面对复杂市场环境和差异化客户需求,新奥股份坚持以客户需求为牵引,持续夯实天然气全场景服务能力,动态优化资源结构,提升设施和交易服务水平,整体经营保持韧性。
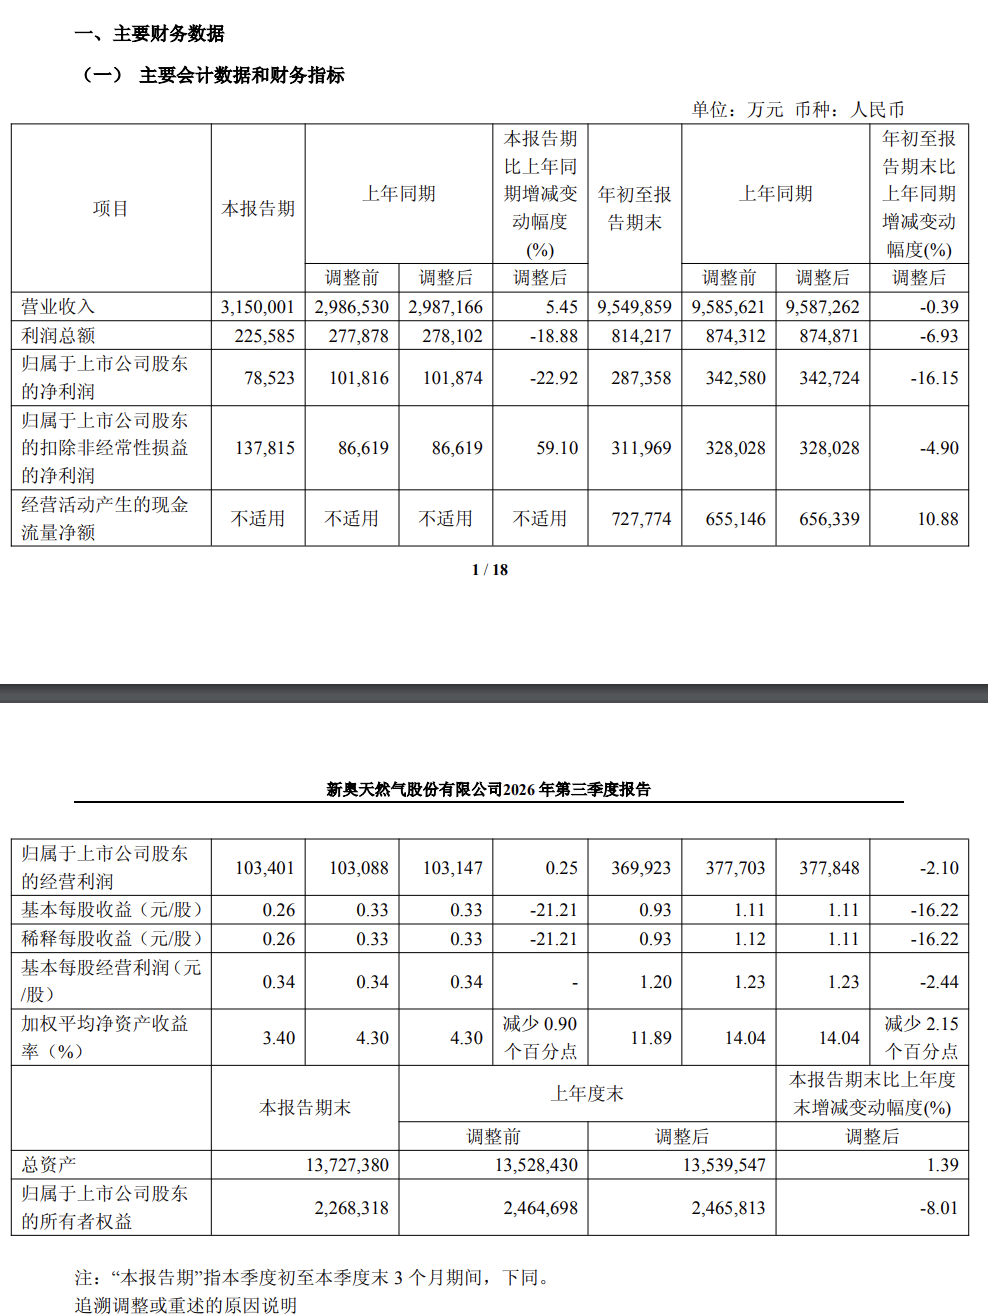
报告期内,公司天然气总销售气量达299.2亿方,同比小幅下降0.9%,降幅低于全国天然气表观消费量降幅;实现营业总收入955.33亿元,经营利润36.99亿元。剔除上年同期甲醇业务利润影响后,经营利润同比增长4.9%。前三季度自由现金流达23.96亿元,同比增长 123.5%,财务结构进一步优化,为业务持续拓展、股东长期回报筑牢基础。
Resilient Gas Business Amid Demand Shifts
客户结构需求分化天然气业务保持韧性
在客户用能需求结构分化的背景下,公司持续深化需求洞察,依托差异化服务、灵活量价策略与资源组合优化,稳住需求基本盘。
报告期内,公司天然气零售气量达192.3亿方,同比增长0.2%。其中,工商业用户气量152.7亿方,民生用户气量38.6亿方。公司持续拓展终端用气市场,前三季度新增工商业客户开口气量929.6万方/日,新增居民户安装量73.6万户。
平台交易气方面,前三季度销售气量达36.4亿方,其中,国内平台交易气销售气量19.7亿方,国际平台交易气销售气量16.7亿方。公司紧跟国内外市场及客户需求变化,灵活调整资源流向,优化资源组合,持续提升资源配置效率。
Optimized Resources Enhanced Service Capabilities
动态调优资源配置持续增强全场景服务能力
资源端,公司持续拓展具备竞争力的资源获取渠道,动态优化国内外资源组合。前三季度,中石油长协执行量达28.5亿方,同比增加2.9亿方;非常规资源获取量达19.6亿方,同比增长27.0%。国际资源方面,公司根据市场供需及客户需求变化,动态优化国内外资源配置,进一步提升资源协同效率。
设施端,公司持续发挥舟山LNG接收站支点作用。面对前三季度全国LNG进口量同比下降5.8%的市场环境,公司通过三方引流、生态合作等方式拓展接卸业务,前三季度接卸量达103.8万吨,叠加储罐内LNG存货后实际处理量达125.5万吨。同时,公司持续拓展船舶加注、气试、设施互保互用及保税返装等创新业务,深化与国际资源商及终端客户等生态伙伴合作,并落地浙江首次跨关区保税LNG直供及首船罐内保税LNG交易,持续释放舟山接收站综合设施价值。
交易端,天津国际油气交易中心打造保税、完税多场景产品,持续完善全LNG业务场景的交易产品体系,打通交易交收交付全闭环,围绕“量、价、时、空”四大维度,为客户提供风险管理、资源灵活调剂与货物精准交付的综合解决方案。截至9月末,累计交易额428.9亿元、交易量959.0万吨,注册客户1,406家,进一步聚合气源、储运设施及客户需求,提升天然气资源流通与配置效率。
Unlocking Growth Building New Drivers
深挖业务增长空间培育多元发展动能
在夯实天然气业务基本盘的同时,公司持续围绕客户综合用能需求,拓展泛能、智家业务增长空间。
泛能业务方面,公司围绕工厂、建筑、园区等核心客户,持续推进“荷源网储碳”一体化模式,推动电力业务加快发展。前三季度,公司投运装机容量达14.9GW,光伏累计并网1,553.5MW,储能累计并网316.4MWh;电力销售量达16.4亿千瓦时,同比增长31.7%,泛能业务增长动能进一步释放。
智家业务方面,公司依托庞大的家庭客户基础,立足家庭场景和品质生活需求,持续迭代产品与服务。前三季度,自有品牌格瑞泰销售38.3万台,同比增长27.1%;基础业务新增客户渗透率达70.0%,存量客户渗透率达12.7%。公司持续拓展厨房焕新、智能照明、家庭暖居、安全服务等场景,进一步激活存量客户价值。
Solid Financial Strength Enhanced Shareholder Returns
财务基础保持稳健持续强化股东回报
前三季度,公司各项核心财务指标整体保持平稳。公司坚持审慎的资本开支与财务管理策略,资本开支由上年同期59.32亿元降至43.14亿元;有息负债由372.43亿元降至336.79亿元,手头现金由200.59亿元增至208.30亿元;净负债比率由29.7%降至23.1%,债务结构和财务资源进一步优化。
公司持续践行长期、稳定的股东回报政策。2026年10月,公司实施中期分红,每股派发现金红利0.25元,合计派发7.73亿元。根据公司分红回报规划,2026-2028年每年现金分红比例不少于经营利润的50%,与股东共享公司发展成果。
公司持续深化ESG实践,长期价值创造能力获得资本市场认可。MSCI ESG评级连续两年获得AAA级,并连续5年入选三项恒生企业可持续发展指数,同时入选标普全球《可持续发展年鉴2026》全球版及中国版,可持续发展表现持续获得国内外专业机构认可。
面向未来
面对复杂多变的能源市场,新奥股份以韧性筑牢根基,以增长锚定方向,将持续强化天然气全场景核心能力,围绕客户需求,发挥资源、设施、交易平台协同优势,进一步拓展泛能、智家业务增长空间,以稳健经营夯实发展基础,以创新积蓄长期动能,与客户、股东、社会共同推动能源转型与长期价值创造。
附(二):新奥股份:新奥股份2026年第三季度报告
三季报链接:
https://pdf.dfcfw.com/pdf/H2_AN202610301831235351_1.pdf?1793380171000.pdf
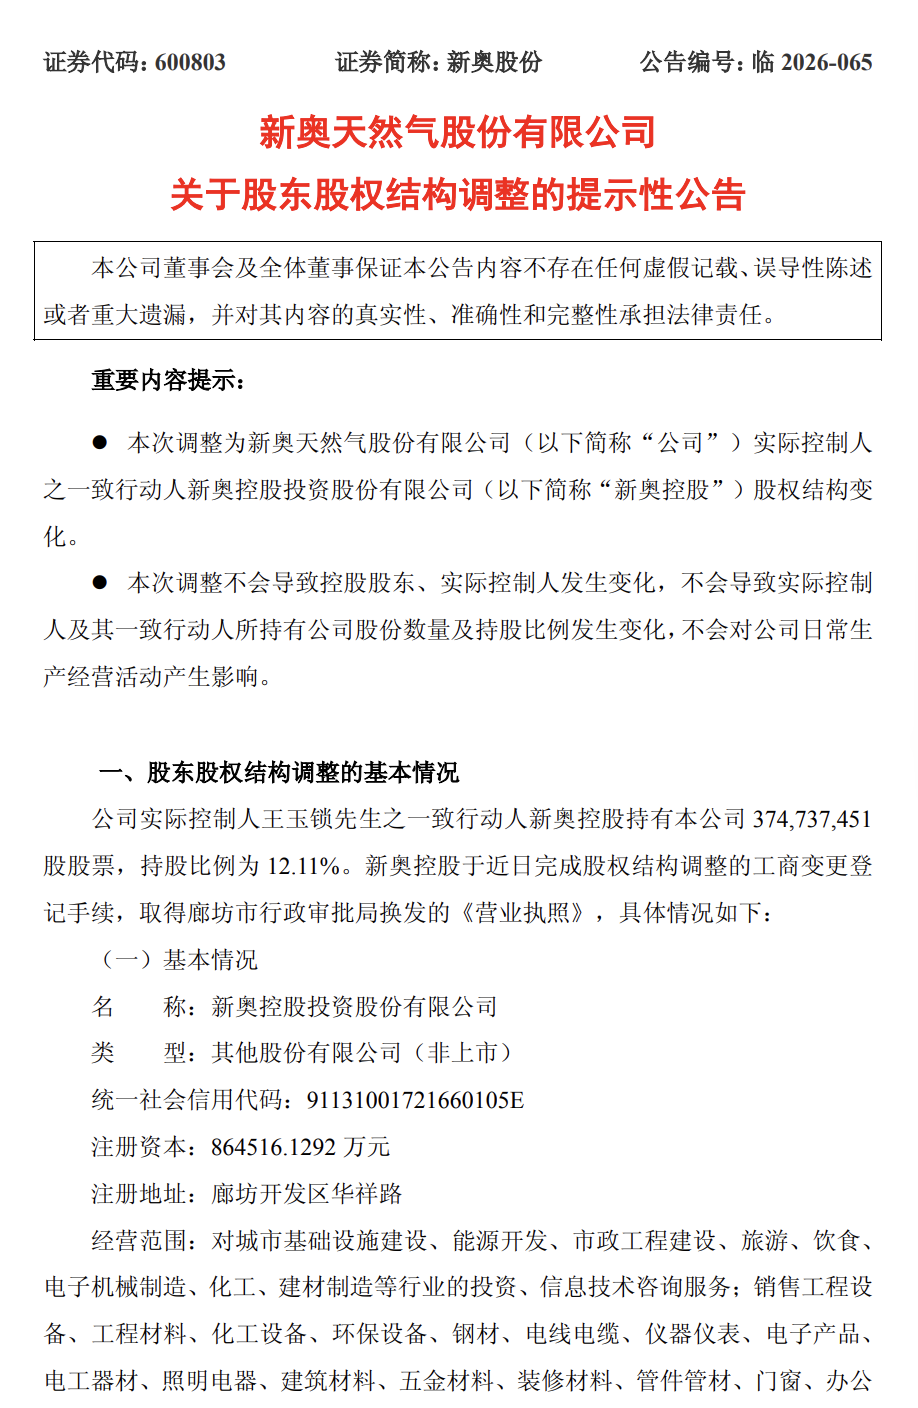
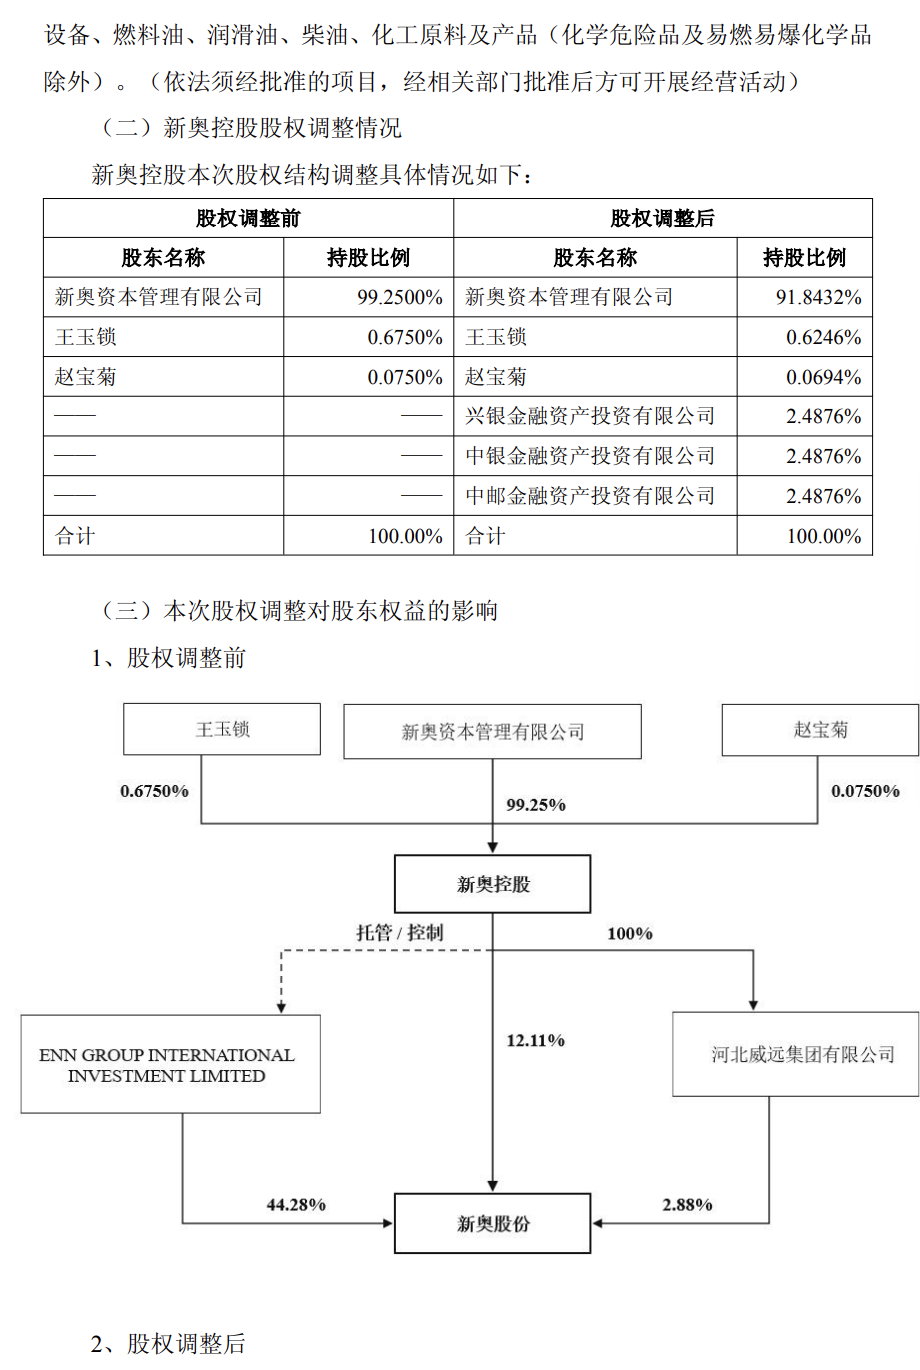
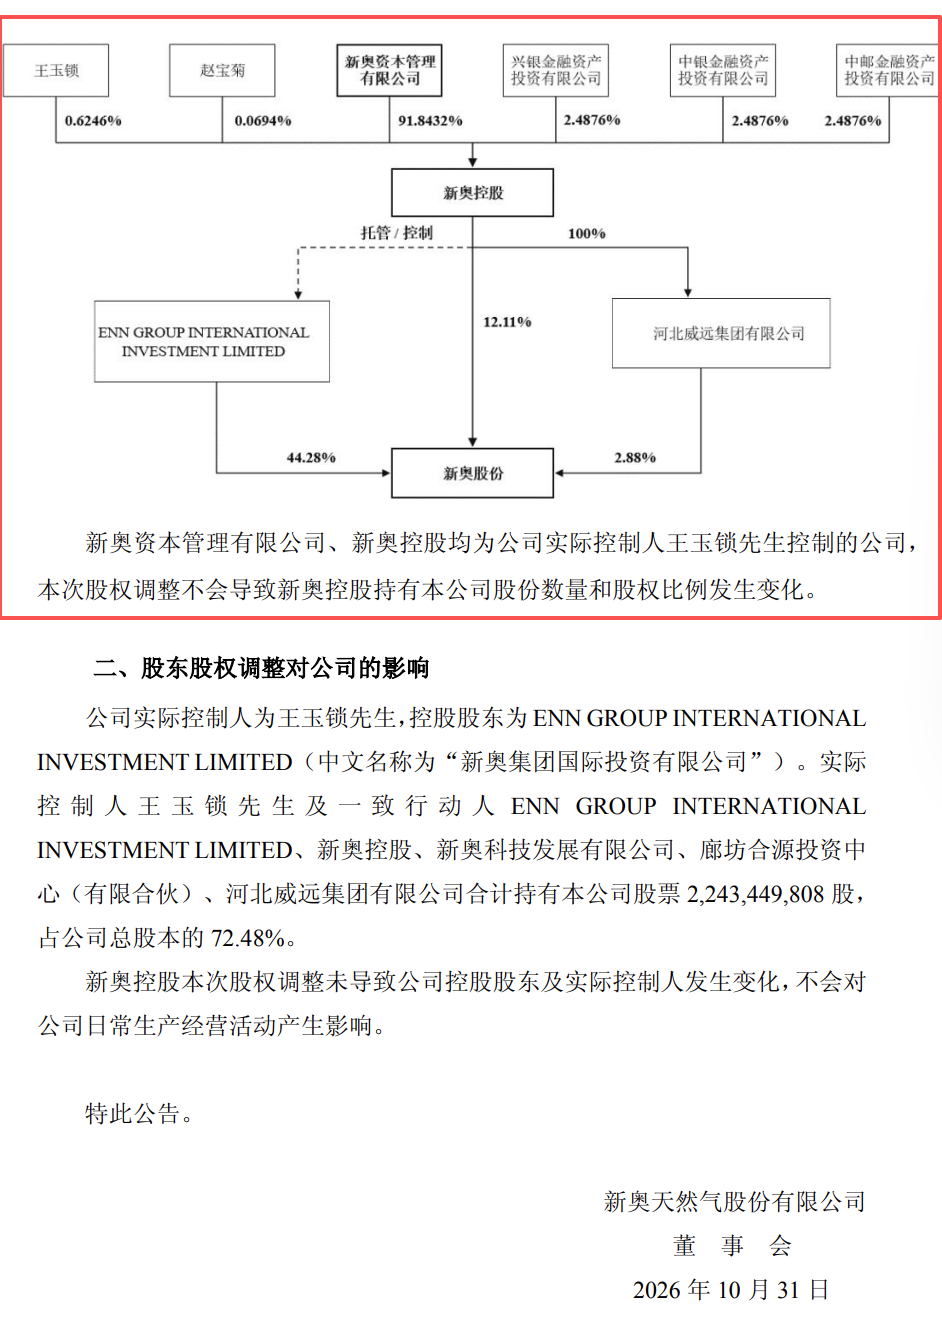
附(三):新奥股份:新奥股份关于股东股权结构调整的提示性公告