华新建材拟以109.6亿元人民币收购巴西第二大水泥商CSN水泥,系近年最大单笔并购;标的盈利受高息债务拖累、置换后存修复空间;华新建材近年在持续出海战略下利润修复,债务压力可控,本次并购或新增债务110~160亿元,杠杆与商誉抬升需关注。
1. 交易概况
11月9日华新建材公告,拟以企业价值127亿雷亚尔收购巴西第二大水泥商CSN Cimentos 99.99%股权,股权对价约90.3亿雷亚尔(约109.6亿元人民币),该笔对价相当于华新2025年归母净利润的3.8倍、2025年末归母净资产的34%,是公司迄今最大单笔并购。
收购资金来源于自有资金及银行贷款、发债等外部融资,公司拟申请不超过88.9亿雷亚尔(折合人民币约110亿元)等值并购贷款;若贷款顶格使用,公司合并有息债务将新增约110~160亿元(下限为假设110亿贷款用于收购和标的约50亿存量净债务置换,上限为假设仅用于收购价款支付);以2025年末有息债务约270亿静态测算,公司有息债务将增41%~59%,总债务/EBITDA将由2025年的2.96倍上升至3.52倍~3.99倍。
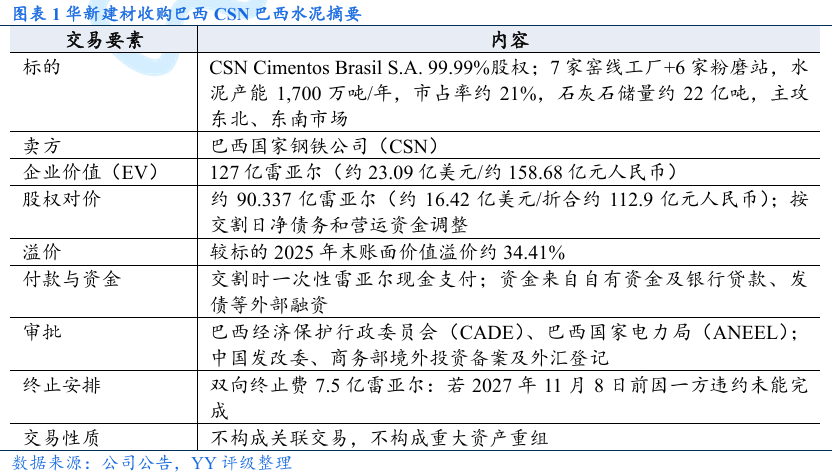
另外关注到,本次收购的核心资产,其实是一场“豪瑞-CSN-华新”的接力:豪瑞(Holcim)是华新建材的控股股东(截至2026年6月末通过HOLCHIN B.V.等间接持股41.81%),华新海外水泥产能中约50%直接承接自豪瑞体系:2021年收购豪瑞持有的赞比亚75%、马拉维100%股权,2025年收购豪瑞持股平台持有的尼日利亚Lafarge Africa 83.81%,2026年公告收购豪瑞菲律宾HPI 67.623%。巴西资产则是“间接接力”:豪瑞1951年进入巴西市场,执行对发展中国家“早进早退”策略,于2022年将巴西水泥业务出售给CSN;四年后CSN因集团债务困境转售,华新通过竞标接手。不过与尼日利亚、菲律宾不同,本次为纯第三方竞标交易而非关联交易,华新建材更多是间接受益于股东彼时的运营成果。
2.标的资产情况及巴西水泥市场概况
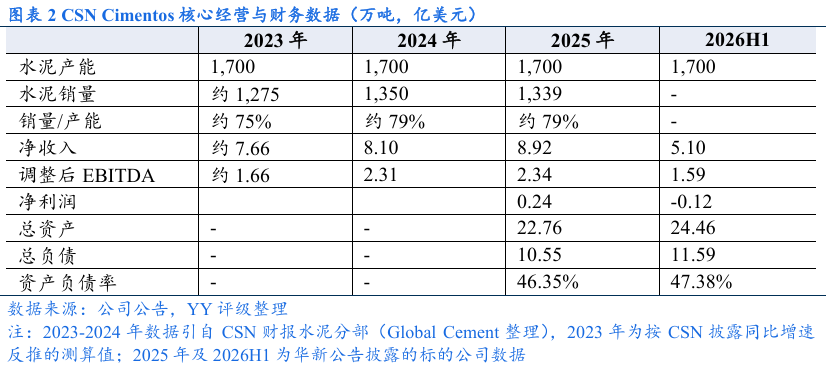
收购标的是典型“存量盘活型”资产,其为巴西当地水泥寡头之一(巴西水泥市场集中度高,其中份额上沃特兰亭约35%、CSN约20%、InterCement约15.7%,前三合计约71%)。CSN Cimentos 2023-2025年销量/产能比例较为稳定在75%以上,2025年来受益于巴西水泥提价净收入明显增加,EBITDA较为稳健。不过利润受原控股集团CSN财务困境拖累,利息支出高企导致2026H1净利润亏损0.12亿美元,需关注后续若收购成功华新建材对存量高息债务的置换情况。
另外,2026年4月CSN子公司完成12亿美元过桥银团贷款,CSN及CSN Cimentos共同作为担保人;CSN将所持CSN Cimentos股权连同欧洲子公司股权一并质押银团,华新建材公告称“标的公司为CSN债务提供的担保,将按约定时间表解除”,需关注解除进展。
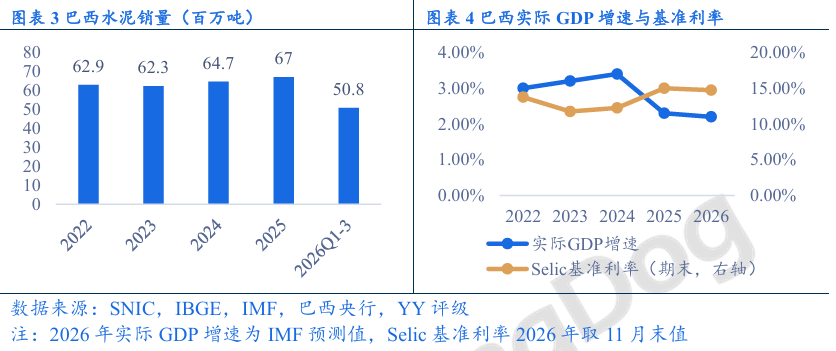
巴西市场方面,水泥需求处于温和复苏期,SNIC口径2025年销量6,700万吨(+3.7%),2026H1为3,290万吨(+2.3%),仍低于2014年7,300万吨的高点。2025年GDP增长2.3%,机构预测2026年增速在2.2%左右,水泥下游需求支撑主要来自“我的家,我的生活”保障房计划和就业,拖累来自近乎15%的高利率和居民负债,对华新建材意味着巴西并表后的利润弹性主要来自价格与成本(债务置换+技改),而非销量扩张。
3.华新建材并购版图与全球产能布局
华新建材近年不断通过海外并购拓展经营布局,且在2025年来并购规模明显提升(2025年以来四单并购合计对价超31亿美元),仍有不少产能承接自股东豪瑞。
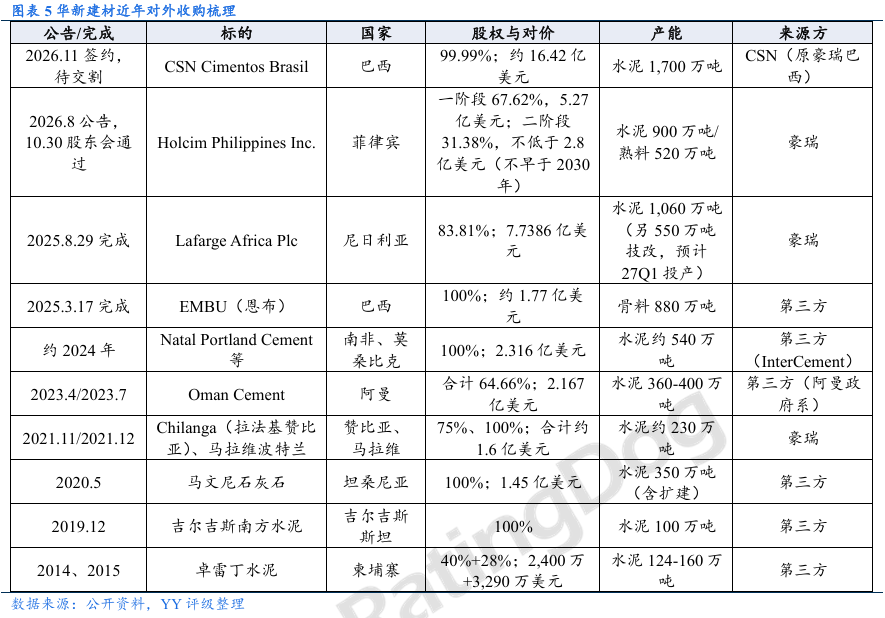
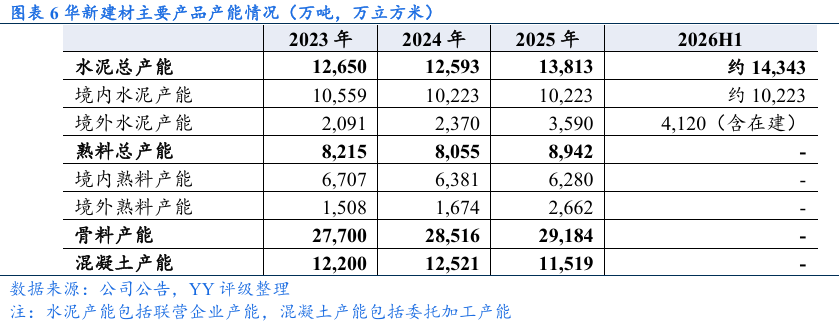
梳理华新建材当前产能格局,近三年的变化主线是“内减外增”,巴西项目若落地,华新海外水泥产能将由2026H1的4,120万吨(含在建)增至约6,700万吨,超过境内的约10,223万吨的六成;从盈利端来看,海外已贡献2025年约33%收入和46%的毛利。
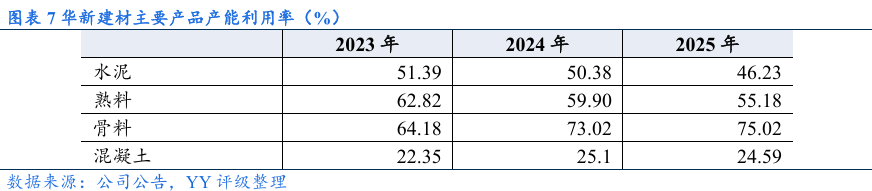
近年来受国内市场需求萎缩、部分海外项目升级改造以及被收购项目未满年度运行等因素影响,水泥相关产线的产能利用率同比有所下降,且公司混凝土产能利用率持续处于低位。就本次收购的巴西水泥项目来看,其销量产能比高于70%,预计产能利用率高于公司整体水平。
4.华新建材财务状况
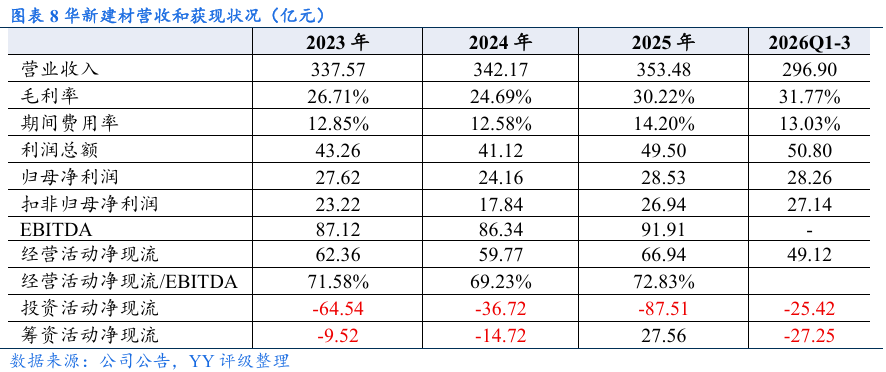
华新建材营收近三年基本持平,盈利结构持续优化,海外放量及国内降本驱动扣非利润自2024年低点后快速抬升、盈利质量改善;经营现金流稳健,2026年前三季度资本开支高峰边际回落并进入偿债阶段,但本次收购或将改变这一趋势。
营收方面,近三年收入曲线几乎走平,但利润结构发生质变:2024年国内需求弱化拖累归母净利-12.5%(且盈利含金量最低,扣非仅17.84亿元、依赖资产处置收益);2025年伴随海外体量持续增加、国内降本驱动,扣非净利大幅增长51.0%至26.94亿元;2026年前三季度公司扣非归母净利润27.14亿元超过2025全年,盈利能力及质量持续改善。
现金流方面,华新建材近三年及经营净现流稳定在60亿元左右,2026前三季度经营净现流49.12亿元,同比增52.2%,2023-2025年经营净现流/EBITDA稳定在70%左右,经营获现能力较好;投资现金流2025年净流出87.51亿元为近年峰值(尼日利亚并购、技改资本开支叠加),2026年前三季度收窄至-25.42亿元(上年同期-69.59亿元),资本开支高峰边际回落;筹资现金流2025年净融入27.56亿元,2026年前三季度转为净偿还-27.25亿元,不过本次收购行为或将扭转投资净现流支出收窄以及筹资净现流净偿还的趋势。
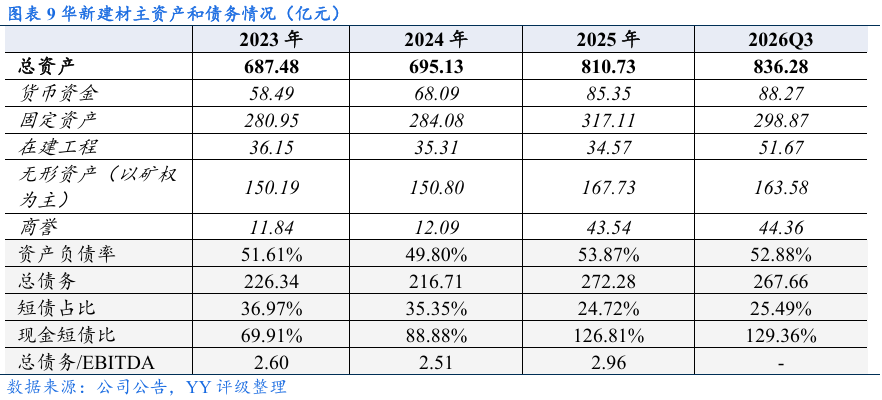
华新建材2025年资产扩张主要来自尼日利亚标的并表,资产偏重固投、在建工程与无形资产,商誉已明显抬升,本次收购预计将进一步推高商誉;公司当前负债率适中、期限结构偏长、短债覆盖良好。
资产端,2023-2025年华新建材总资产增加123.25亿元(+17.9%)至810.73亿元,主因2025年收购并表尼日利亚Lafarge Africa所致,资产主要沉淀在固定资产、在建工程、无形资产(2025年末合计占总资产的)64%;商誉从2024年末的12.09亿元升至2025年末43.54亿元,系尼日利亚Lafarge Africa并表新增约31亿元商誉,本次收购账面溢价34.41%(估算约29亿元)完成后商誉或进一步攀升至70亿元量级。
债务端,近年公司负债率整体稳定在50%左右的适中水平,债务规模伴随近年并购行为有所抬升,期限结构持续长期化,截至2026Q3末短债占比约25.49%,账面现金对短债的覆盖力度好。总债务/EBITDA衡量下的长期偿债能力持续处于较优水平,需关注本次并购后导致的债务规模明显抬升和长期偿债能力弱化的风险。