一边是上半年仍然超过2.9亿元的亏损,一边是拟现金收购广东格瑞新材料股份有限公司51%至80%股份的转型动作。
8月13日,渤海化学披露收购意向;8月31日,公司发布2026年半年度报告。
两个时间点相互叠加,让这笔交易不再只是一次普通的资产运作,而成为观察渤海化学如何摆脱周期困局、寻找新业务支点的重要窗口。
亏损收窄,但主业压力并没有消失
从半年报看,渤海化学的亏损有所收窄,但经营结果仍然没有脱离亏损区间。
2026年上半年,公司实现营业收入14.23亿元,同比下降27.42%;归属于上市公司股东的净利润为亏损2.93亿元,上年同期亏损3.58亿元;扣除非经常性损益后的净利润亏损2.94亿元。
换言之,收入在减少,利润仍为负,经营现金流也没有转正,“同比减亏”更多体现为亏损幅度下降,而不是盈利能力已经修复。
公司上半年综合毛利率为-10.65%,净利率为-23.08%。说明渤海化学利润端依旧承压。
公司主营业务仍由石化和电子信息包装印刷两部分构成,其中石化板块是收入主体,主要产品包括丙烯、丙烷、氢气以及丙烯酸及酯类产品。
渤海化学在半年报及相关公告中解释,2026年上半年国际地缘局势变化推高了LPG等原料价格,美国产丙烷进口成本受到关税因素影响,PDH行业的原料压力进一步加大。
与此同时,国内丙烯行业供需矛盾仍然存在,新增产能释放速度较快,而下游需求恢复相对有限。在这样的环境下,公司主要产品丙烯毛利率持续为负,石化板块对整体利润形成拖累。这个解释指向的是行业周期和成本结构问题,而不是单个季度的偶发波动。
公司还面临装置运行与产能释放之间的现实矛盾。
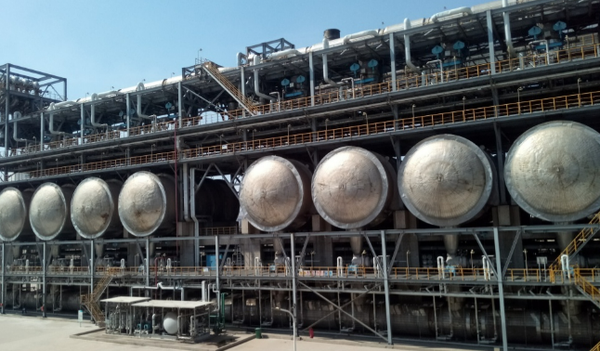
渤海石化拥有60万吨/年丙烷脱氢制丙烯装置,PDH属于典型的重资产、连续化生产装置,停产检修会影响产量和收入,维持运行又要承受原料与产品价差压力。
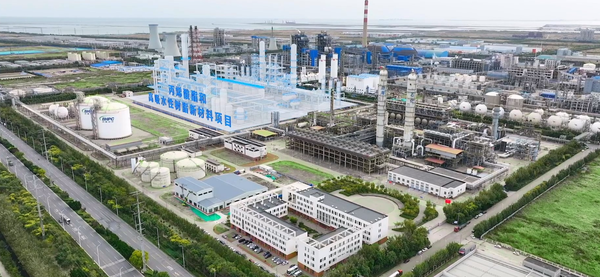
2026年上半年,公司依托渤海石化现有土地和公用工程推进丙烯酸酯及高吸水性树脂新材料项目,其中丙烯酸丁酯装置于2月24日投产调试,16万吨/年丙烯酸装置于6月16日投产调试。新装置处于投产初期,产能、客户和利润贡献都需要继续爬坡,短期内还难以完全弥补传统主业的亏损。
值得注意的是,渤海化学已经通过向控股股东转让天津渤海石化49%的股权,尝试压降亏损资产对上市公司的影响。
收购格瑞新材:
从基础原料向改性材料延伸
就在半年报披露前后,渤海化学把转型目光投向了广东东莞的改性塑料企业。
8月13日,公司与广东格瑞新材料股份有限公司相关股东签署《股权收购意向协议》,拟以现金方式收购格瑞新材不低于51%、不超过80%的股份。若交易最终完成,格瑞新材将成为渤海化学控股子公司,并纳入合并报表范围。
格瑞新材成立于2012年,是全国中小企业股份转让系统挂牌企业,也是国家级专精特新“小巨人”企业。公司主营改性塑料和精密新能源锂电结构件,产品覆盖改性特种工程塑料、改性工程塑料和改性通用塑料三大品类,应用场景包括新能源汽车、智能家居、电子电气、通信、消费电子和连接器等领域。
格瑞新材的差异化价值,主要体现在其对高性能材料和细分应用的布局。
根据收购公告,公司重点深耕液晶高分子聚合物,也就是LCP,高温尼龙PPA以及PC/ABS合金等产品。这些材料并不是简单地把树脂与助剂混合,而是需要围绕客户的具体应用,对配方、填充体系、阻燃性能、耐热性能、流动性、尺寸稳定性和加工条件进行持续调整。
对于电子电气、新能源汽车和连接器客户而言,材料供应商能否稳定地提供符合认证要求的牌号,往往比单纯的产能规模更重要。
格瑞新材还拥有精密锂电结构件业务。其子公司瑞晟新能源主要生产以塑胶为主要原材料的精密结构件,产品用于动力电池相关场景。
由改性塑料向下游结构件延伸,意味着公司不只出售材料粒子,也在尝试进入更靠近终端应用的位置。
对于材料企业来说,这种延伸可以帮助其理解客户的装配要求和使用环境,反过来推动材料配方和产品开发;但与此同时,结构件业务也会带来模具、设备、工艺控制和客户认证等新的经营要求。
从收购公告披露的合并财务数据看,格瑞新材2024年营业收入为2.9060亿元、净利润为3667.55万元;2025年营业收入降至2.6031亿元、净利润降至3304.36万元。
它更像是一个业务入口和能力补充,而不是可以立即改变上市公司利润表的“救世主”。渤海化学能否从中获得更大价值,取决于收购后是否能够帮助标的扩大高附加值牌号、提高客户复购和改善盈利质量。
所谓产业协同,
不能只看“丙烯是上游原料”
渤海化学对于这笔交易的逻辑并不难理解。公司现有主业是丙烯及副产品生产销售,而改性塑料处于塑料产业链更靠近应用端的位置。通过并购,上市公司可以从基础化工原料向高分子材料和终端应用延伸,丰富产品结构,并尝试提高单位产品的附加值。
这与传统化工企业通过向下游新材料延伸、降低对单一大宗产品依赖的转型路径相一致。
但在产业链层面,丙烯与格瑞新材主营的高性能改性材料之间,并不是一条可以直接接通的生产线。
丙烯可以用于生产聚丙烯,聚丙烯又是改性塑料的重要基础材料之一,但LCP、PPA、PC/ABS等产品涉及不同的树脂体系和复杂的配方技术。尤其是高端改性塑料客户通常具有较长的验证周期,材料进入汽车、电子电气和通信供应链后,还要经历送样、测试、认证、小批量供货和持续评价等环节。
并购可以缩短进入赛道的时间,却不能跳过技术验证和客户积累。
更现实的协同可能首先出现在经营管理和资源支持层面。
渤海化学作为上市公司和天津国资控制企业,能够在融资渠道、项目建设、供应链管理和产业资源对接方面,为格瑞新材提供更大的平台;格瑞新材则可以为渤海化学带来改性材料研发团队、客户体系和新材料业务经验。如果双方能够保持标的企业原有的技术和市场机制,同时引入上市公司的资本与管理能力,收购才可能形成正向作用。
从更大的行业背景看,渤海化学的选择并不孤立。
近年来,许多传统化工企业都在从大宗原料向高性能树脂、改性材料、功能膜和新能源材料延伸。原因很明确:单纯依靠规模扩张获取利润的模式越来越困难,客户对材料性能、供应稳定性和定制化服务的要求越来越高,产业链利润正在向技术、认证和应用端转移。
但行业转型也在提醒企业,进入新材料并不等于完成升级。
高端材料需要研发体系、工艺控制、客户验证和长期投入共同支撑,资本只能提供加速器,不能替代技术积累。
对于渤海化学而言,收购格瑞新材或许能够打开一扇通往改性塑料的门,但能不能真正走进去,最终取决于两家公司能否在原料、技术、客户和管理之间建立可验证、可持续的协同关系。
结语
这笔交易更适合被理解为渤海化学的一次“转型入场券”,而不是已经兑现的业绩答案。
半年报告诉市场,公司仍处于需要修复盈利和现金流的阶段;收购意向则说明,公司正在尝试改变过去过度依赖周期性基础化工产品的业务结构。
接下来,正式交易是否落地、格瑞新材能否保持竞争力、渤海化学能否控制并购后的投入节奏,将共同决定这场转型究竟是产业升级,还是又一次资本运作尝试。
对于塑化行业来说,渤海化学的案例也提供了一个值得观察的样本:当大宗化工企业向改性材料延伸时,真正的挑战从来不是找到一个看起来不错的标的,而是能否把上游资源、技术团队、客户认证和经营现金流组织成一套新的商业模式。
只有当新材料业务能够持续创造利润,并且不再依赖单一周期行情,转型才算真正完成。