来源 :读创2026-08-31
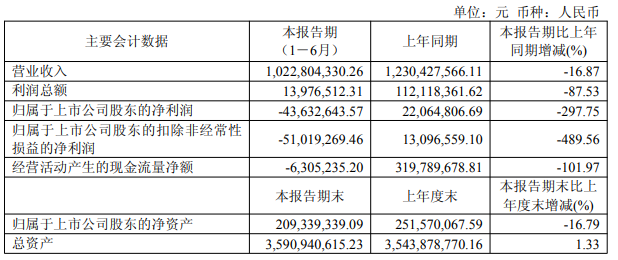
8月28日晚间,宜宾纸业(600793)披露2026年半年报,公司实现营业收入10.23亿元,同比下滑16.87%;归母净利润由上年同期的盈利2206.48万元转为亏损4363.26万元,骤降297.75%。
资料显示,宜宾纸业股份有限公司的主营业务是食品原纸、生活用纸原纸、成品纸、醋酸纤维素以及瓦楞纸箱的生产和销售。
记者注意到,公司营收下滑主要受醋酸纤维素产品销量下降拖累。作为公司重要收入来源,醋酸纤维上半年实现收入3亿元,较上年同期的4.9亿元大幅缩水近四成,直接导致主营业务收入和成本同步下滑。
费用端呈现分化态势。上半年管理费用6056万元,同比增长7.87%;财务费用2877万元,同比激增21.21%,主要系本期产生汇兑损失所致。销售费用和研发费用虽有所下降,但未能抵消期间费用整体刚性支出。
资产减值成为侵蚀利润的重要因素。公司上半年资产减值损失达6256万元,较上年同期3419万元大增逾八成。主要系存货跌价准备计提6569万元,部分被转回转销所抵消,期末存货跌价准备余额攀升至5144万元。
偿债压力同样不容忽视。截至6月末,公司一年内到期的非流动负债激增至10.52亿元,同比大增1484.29%;长期借款则由16.24亿元骤降至7.42亿元,降幅达54.29%,债务短期化趋势明显,短期偿债压力显著上升。
资产负债率高企进一步加剧财务风险。半年报显示,公司期末负债合计31.26亿元,资产负债率约为87%,处于较高水平。公司坦言存在资产负债率较高风险,将全力推动降本增效以降低杠杆。
从业务结构看,除醋酸纤维收入大幅回落外,纸品业务实现收入5.64亿元,纸箱及配套产品收入1.5亿元。尽管纸品收入占比较高,但毛利率空间受到原材料价格波动和需求复苏不及预期的双重挤压。
子公司业绩承诺完成情况亦不理想。半年报显示,醋纤公司上半年实现净利润8250万元,仅为业绩承诺1.21亿元的68.15%,未能达到预期目标。若全年无法完成承诺,或将触发业绩补偿机制。
现金流状况同样亮起红灯。上半年经营活动产生的现金流量净额为负630万元,而上年同期为净流入3.2亿元,同比骤降101.97%。公司解释称主要系上期包含醋纤公司收回原股东资金集中管理款所致。
面对经营困局,公司称将积极优化产品结构、加强市场拓展,多维度深挖潜力。但短期内,造纸行业竞争加剧、原材料价格波动以及高杠杆带来的财务成本,仍将持续考验公司的盈利修复能力。
二级市场上,截至8月31日午间收盘,宜宾纸业上涨0.54%报14.99元/股,总市值约26.52亿元,今年以来公司股价累计下跌近三成。