8月28日,四川水井坊股份有限公司(600779.SH)正式发布2026年半年度报告。本次半年报数据呈现出极强的结构性特征,并非企业真实市场需求全面崩塌,而是主动战略调整带来的阶段性阵痛:上半年整体营收大幅下滑、净利润由盈转亏,经营压力集中释放于第二季度;高端、中端产品全线回撤,大众价格带失守;传统经销渠道韧性尚存,新兴增长渠道大幅降温;经营现金流大幅改善但仍未转正,企业造血能力边际修复;渠道库存大幅优化,但自身成品存货持续积压,库存结构矛盾凸显。
一、业绩总览:主动改革致业绩转亏
从整体业绩来看,上半年经营业绩大幅回落,终结持续盈利态势,出现阶段性亏损。财报显示,2026年上半年水井坊实现营业总收入10.82亿元,同比大幅下降27.78%,营收规模近乎萎缩三成,市场铺货与终端销售规模显著收缩;归属于上市公司股东的净利润为-622.25万元,上年同期盈利1.05亿元,同比下滑105.90%,正式由盈转亏;归属于上市公司股东的扣除非经常性损益的净利润为-467.25万元,同比下滑109.64%,扣非利润同步亏损,盈利基本面实质性走弱。
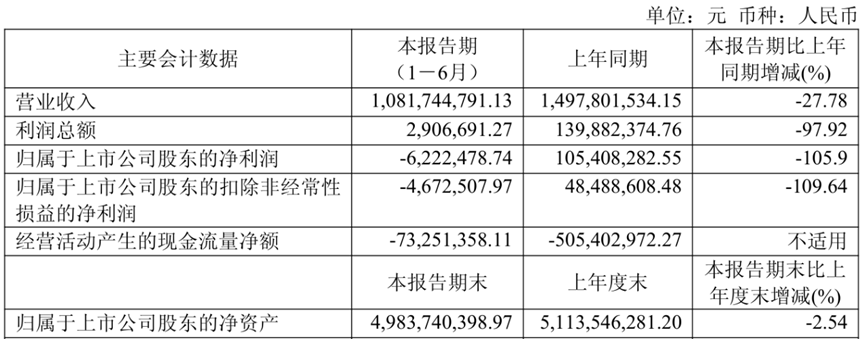
从季度业绩来看,一季度稳健打底,经营压力集中释放在二季度。财报显示,一季度水井坊实现营业收入8.16亿元,同比仅下降14.92%,营收降幅远低于上半年整体水平;实现归母净利润1.71亿元,同比下降10.12%,盈利规模相对稳固,为上半年整体业绩托底。二季度单季公司营业收入仅约2.66亿元,同比大幅下降50.7%,营收规模近乎腰斩;归母净利润大幅亏损约1.77亿元,单季亏损金额完全覆盖一季度1.71亿元的全部盈利,最终导致上半年整体亏损622万元。
二、产品结构:高档中档全面失守
从产品结构来看,呈现出“高端主力疲软、中端大众溃败、全线承压无增量”的格局。高端产品实现营业收入9.99亿元,同比下降23.41%,营收规模显著收缩;毛利率同比下滑2.83个百分点,降至78.83%,高毛利优势持续弱化;中端产品实现营业收入仅4836.10万元,同比大幅暴跌44.40%,营收近乎腰斩,下滑幅度远超高端产品;毛利率同步下滑3.24个百分点,降至52.86%,盈利水平缩水更为明显。
整体来看,水井坊当前产品结构存在双重致命隐患:一是高端单一依赖风险突出,高端产品占比超九成,产品结构容错率极低,一旦高端赛道调整,整体业绩直接承压;二是中端产品完全失去增长能力,无法形成第二增长曲线,高低两端无互补增量,全线产品同步收缩,产品矩阵抗周期、抗风险能力极差。本次主动控货调整,进一步放大了产品结构的固有缺陷,让企业单一产品依赖、梯队断层的问题彻底暴露。
从量价关系来看,上半年整体销量同比下降21.5%,吨价同比下降4.0%;二季度销量同比-34.6%,吨价同比-18.5%。量价齐跌,且吨价降幅在二季度明显放大,说明公司在淡季采取了更大力度的价格让利以促进渠道库存消化。
三、渠道结构:批发代理“扛住”,新渠道“崩塌”
从渠道格局来看,传统批发代理渠道展现出较强经营韧性,降幅相对温和;而新渠道(电商、即时零售、线上新零售)大幅崩盘,营收近乎腰斩。
传统批发代理渠道作为水井坊长期依赖的核心渠道,具备网点密集、终端稳固、客群稳定的优势,抗调整能力相对较强。2026年上半年,公司批发代理渠道实现营业收入8.67亿元,同比仅下降6.17%,在整体营收下滑近三成、新渠道暴跌超六成的背景下,降幅极其温和,展现出扎实的渠道基本盘韧性。
新渠道的大幅回撤是本次渠道端最大的风险点,彻底打破了此前的增长预期。此前电商、即时零售、线上私域等新渠道,是水井坊重点布局的增量赛道,持续加大资源投入、优化线上运营、布局新零售场景,成为过往两年的核心增长亮点。但2026年上半年,新渠道经营数据大幅恶化,实现营业收入仅1.81亿元,同比暴跌61.37%,营收规模近乎腰斩,增长引擎彻底熄火。
经销商数量持续收缩。截至报告期末,国内经销商数量已从年初的94家缩减至60家,净减少34家;加上海外经销商,期末总数仅62个,报告期内净减少39个。水井坊渠道模式采用“省代+T1经销商”两级结构,本质上是以省代为主的大商模式。当大商选择退出或观望,公司便面临渠道网络的急剧萎缩。
四、财务状况:库存高企,现金流改善
经营现金流:流出大幅收窄,但仍在“失血”。经营活动产生的现金流量净额为-7325.14万元,虽然较去年同期的-5.05亿元大幅收窄(同比改善约85.5%),但依然为负。公司解释称,主要是经营活动采购额下降及采用供应链金融支付手段,经营活动支出金额同比大幅下降所致。现金流改善的本质是“少花钱”,而非“多收钱”,这是一个需要注意的区分。
合同负债:同比下降35%。2026年上半年末合同负债6.41亿元,同比下降35%。合同负债代表经销商提前打款备货的意愿,这一指标的下降,与公司主动控货去库存的策略吻合,但也反映出经销商整体打款意愿的减弱。
费用端:降本增效,双费同步下降。上半年销售费用同比下降29.57%,管理费用同比下降19.28%。在营收下滑近28%的背景下,费用降幅大于营收降幅,说明公司在主动控制成本。从费用率来看,销售费用率上半年同比下降0.9个百分点至35.5%,但二季度由于营收基数骤降,销售费用率飙升至70.5%,管理费用率飙升至47.1%。二季度费用率失控,是单季亏损1.77亿元的直接原因之一。
从企业端库存来看,积压问题十分严峻,风险持续累积。截至2026年6月末,水井坊企业端存货规模高达40.82亿元,较2025年末新增存货1.71亿元,库存规模持续攀升。从体量对比来看,公司40.82亿元的存货规模,是上半年总营收10.82亿元的近4倍,库存体量远超半年销售规模,库存积压程度极其严重;从资产结构来看,公司存货占总资产比重逼近五成,存货成为企业资产的核心构成,资产结构单一、库存风险高度集中。
五、结束语
综合复盘水井坊2026年半年度报告,本次业绩由盈转亏、营收大幅下滑,是企业主动战略转型的阶段性结果,而非市场基本面彻底恶化。在全行业多数企业沉迷报表美化、持续渠道压货、透支长期生命力的行业背景下,水井坊逆势而行,主动牺牲短期规模与利润,大刀阔斧推进渠道去库存、修复终端价盘、优化经营模式、深化降本增效,展现出穿越行业周期的长期战略定力。