白酒行业调整仍在持续,次高端酒企成为本轮波动中受影响较明显的板块。
水井坊近日披露的2026年半年报显示,公司上半年由盈转亏,归母净利润为-622.25万元,同比下降109.64%;其中二季度单季亏损达1.77亿元。这是水井坊十二年来首次录得中期业绩亏损。
上市以来首次半年度零分红
上半年,水井坊实现营业收入10.82亿元,同比下降27.78%;归母净利润-622.25万元,上年同期为盈利1.05亿元。
分季度看,一季度公司尚实现营收8.16亿元、归母净利润1.71亿元;进入二季度,单季营收降至约2.66亿元,归母净利润亏损约1.77亿元,环比由盈转亏,亏损幅度超出市场预期。
对于业绩下滑,水井坊在半年报中解释称,上半年公司进一步推进渠道库存结构优化,渠道库存较去年同期下降约50%。主动优化库存导致今年上半年营业收入减少约3亿元,毛利减少约2.5亿元。
同时,公司基于谨慎性原则计提了存货等相关准备,叠加政府补助同比减少、供应链融资成本增加等因素,共同影响了当期利润。
不过,也有几组数据值得留意。
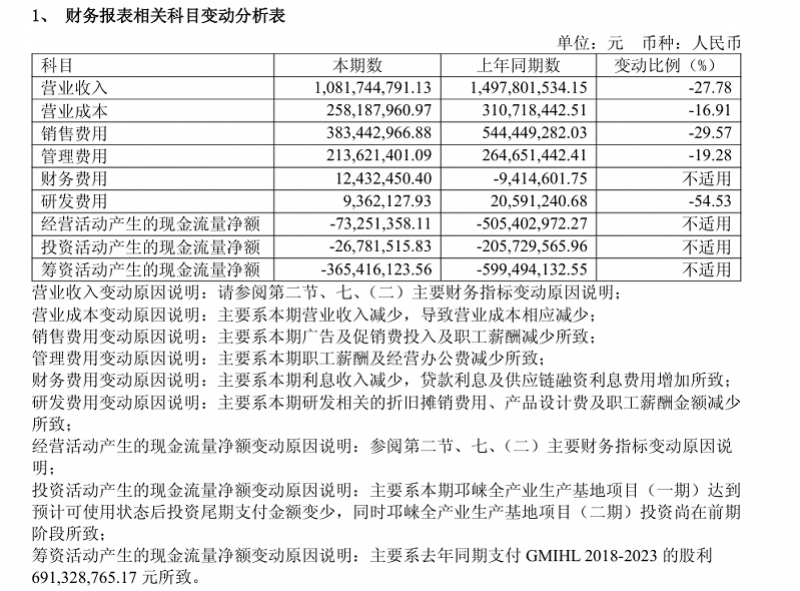
在“渠道库存同比下降50%”的同时,公司自身存货仍在增加。截至2026年6月末,水井坊存货为40.82亿元,较上年末增加1.71亿元,增长4.38%。合同负债从8.06亿元降至6.41亿元,下降20.53%,其中预收经销商货款从9741万元降至2740万元,经销商备货意愿有所下降。
费用端,水井坊上半年全面压缩开支。期间费用合计6.19亿元,同比减少2.01亿元;期间费用率为57.21%,同比上升2.44个百分点。其中,销售费用同比减少29.57%,管理费用同比减少19.28%,研发费用同比减少54.53%。费用削减虽有助于控制成本,但因营收降幅更大,费用率反而被动抬升。
此外,公司宣布上半年不派发现金红利,不送红股,不以公积金转增股本,这是公司上市以来首次半年度分红归零。
次高端阵营内部明显分化
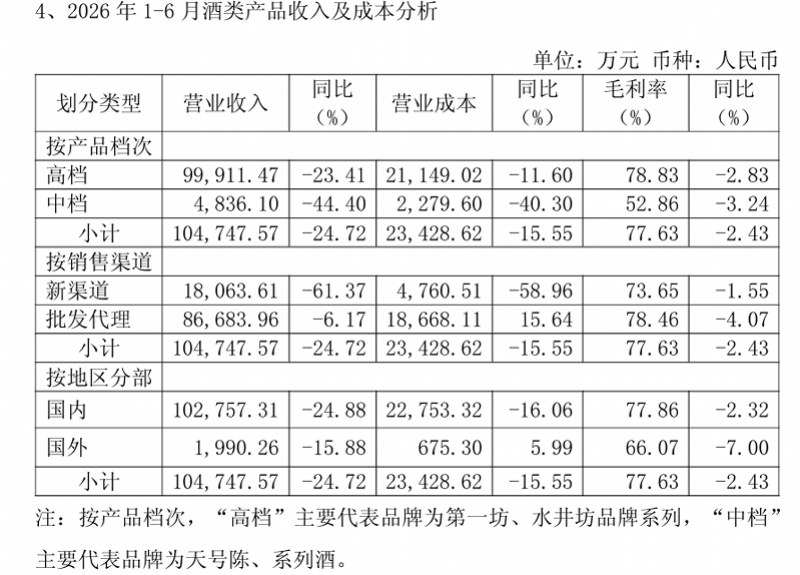
分产品看,上半年水井坊高档酒类收入为9.99亿元,同比下降23.41%;中档酒收入为0.48亿元,同比下降44.4%。高低档产品线同步下滑,中档酒降幅更为显著,显示出各价格带均面临较大压力。
经销商网络也在持续收缩。上半年水井坊国内外经销商共计减少39家,期末经销商总数仅62家,其中国内经销商60家。
从行业维度看,在次高端白酒板块内部,水井坊的盈利排位变化值得关注。
舍得酒业、水井坊、酒鬼酒三家被视为次高端白酒的代表性企业。营收规模上,2026上半年三者基本维持“舍得酒>水井坊>酒鬼酒”的格局。
但净利润座次发生了变化:2025年,舍得酒业、水井坊、酒鬼酒净利润分别为2.23亿元、4.06亿元、-3395万元,水井坊居首;到了2026上半年,上述三家净利润分别为1.45亿元、-622万元、1232万元,水井坊由盈转亏,跌至末位。
从同比变化看,舍得酒业下降67.26%,水井坊下降105.90%,酒鬼酒则实现37.57%的增长,板块内部明显分化。
回顾近年盈利轨迹,水井坊的下行趋势此前已有显现。2023年公司归母净利润为13.41亿元,2024年持平于13.41亿元(据2025年年报追溯数据),2025年骤降至4.06亿元,同比下降69.73%,到2026年上半年直接由盈转亏。从年盈利超13亿元到半年亏损逾600万元,业绩变化幅度较大。
在此前的问询回复中,水井坊曾表示,终端动销放缓、渠道库存处于高位,经销商终端出货速度放缓、进货意愿下降,因此公司主动实施控货挺价、调整买赠政策。
公司表示,将围绕“水井坊”与“第一坊”双品牌协同,完善覆盖不同价格带的产品矩阵,聚焦宴席消费场景强化终端动销与开瓶转化,同时维护价格体系稳定。
短期阵痛还是趋势性拐点?
水井坊此轮深度调整,既是行业整体承压的缩影,也反映出次高端品牌在当前消费环境下面临的独特挑战。
主动去库存是短期阵痛还是长期转机,取决于终端动销能否有效恢复、渠道信心能否重新建立。
从行业竞争格局看,次高端价格带的洗牌仍在进行中。水井坊接下来几个季度的动销恢复情况,或将是判断其能否稳住基本盘的关键窗口。