先抛一组让大家愣三秒的数字。
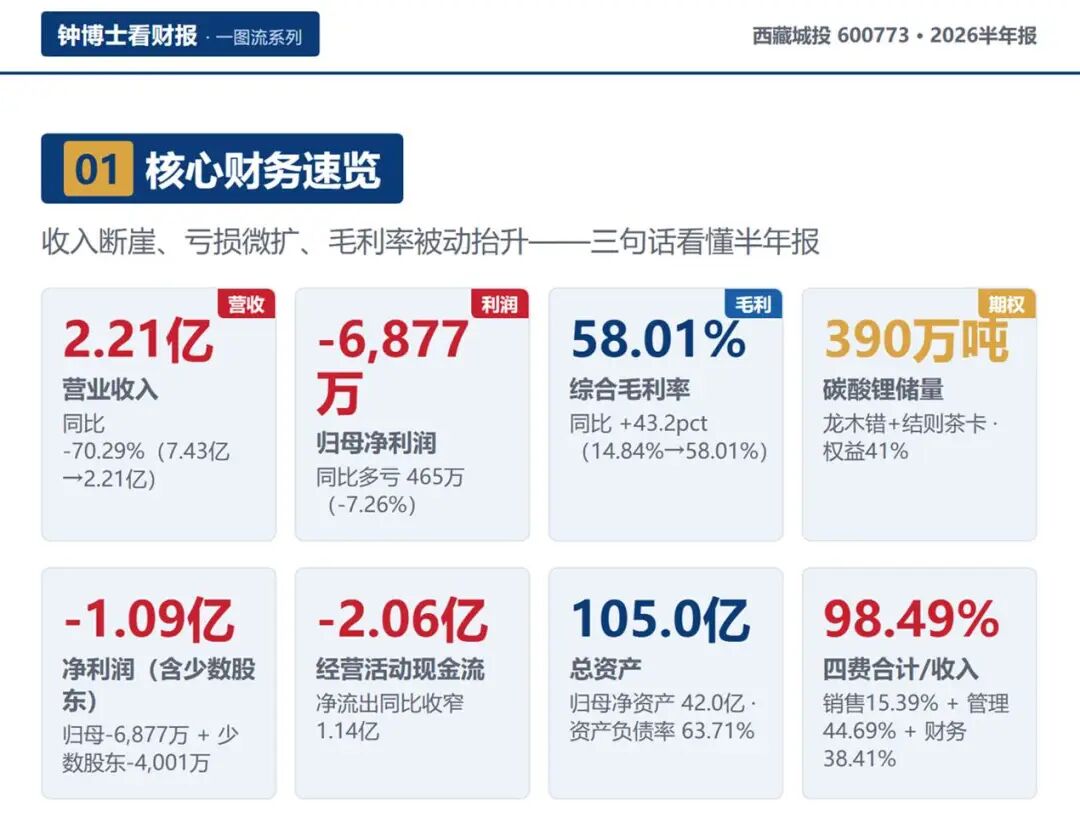
收入跌了七成,毛利率却创了新高。这不是一家公司经营改善的样子,这是一家公司在"被动变形"。
问题是:这58%的毛利率,到底是真本事,还是财务上的幻觉?
一、西藏城投上半年到底发生了什么
把整张利润表摊开,你会发现这是一家很"分裂"的公司。
它手里攥着四张牌:西安西咸新区的地产尾盘、上海和泉州两家假日酒店、一笔41%权益的国能矿业股权、以及一堆短期还看不见影子的盐湖锂资源。
上半年真正在报表上产生收入的,只有前两张牌。地产结转大约1.27—1.36亿元,酒店客房餐饮收入4,339万元(同比+81%,是上半年唯一在涨的经营项)。加在一起,凑出了2.21亿的营收盘子。
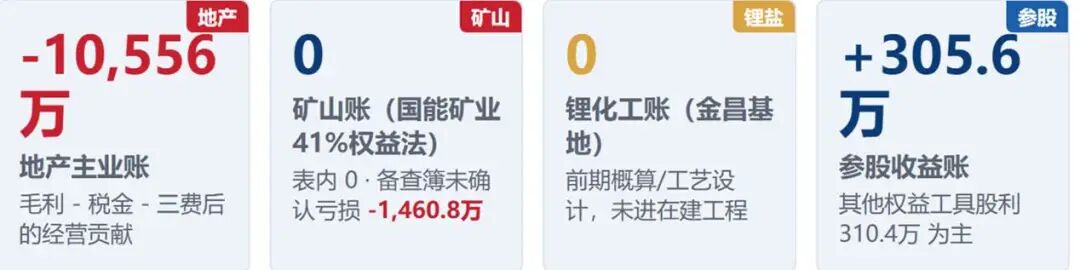
第三张牌——国能矿业,是它在阿里地区龙木错、结则茶卡两座盐湖的41%权益。按权益法核算,不并表。2026年上半年国能矿业自己亏了3,563万,西藏城投按41%该分担1,461万。但因为长期股权投资的账面价值早已经减记到零,这1,461万连利润表都进不去,只能挂在备查簿里"未确认"。
第四张牌——盐湖提锂项目,还没投产。
所以这半年的故事,本质上就是:地产尾盘还在慢慢卖,酒店在旺季赚了点钱,利息和管理人员工资一分不少地照付,剩下的就是亏损。
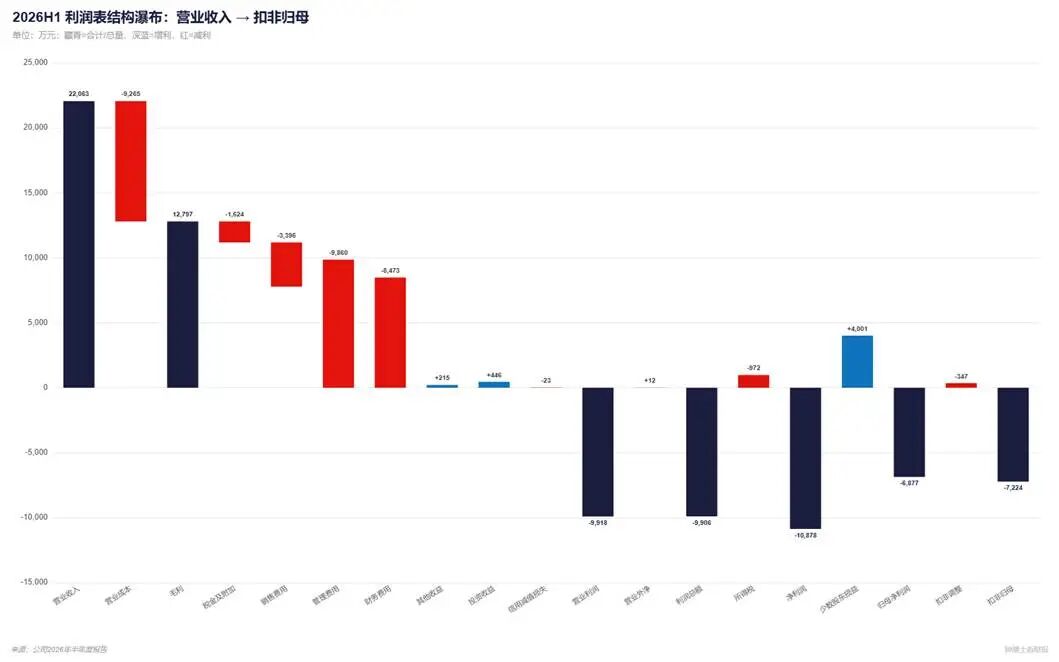
图1:从2.21亿营业收入到-6,877万归母净利润的利润桥。
二、收入断崖,不是房子卖不动,是房子快卖完了
你可能会问:-70%的收入下滑,是不是西安的楼盘崩盘了?
答案在半年报第23页。
2026年二季度,公司合同销售33套、0.53万平米、合同金额8,315.64万元;车位卖了362个、回款5,284万元。没有新开工,没有新竣工,也没有新增土储。
这不是卖不动,是可卖的东西本来就不多了。西安西咸新区世贸馨城DK1、世贸铭城DK3两个项目在建面积合计54.9万平米,大部分是已经建成的尾盘——存货61.06亿里,开发产品42.72亿(现房待售)、开发成本18.22亿(还在建)。
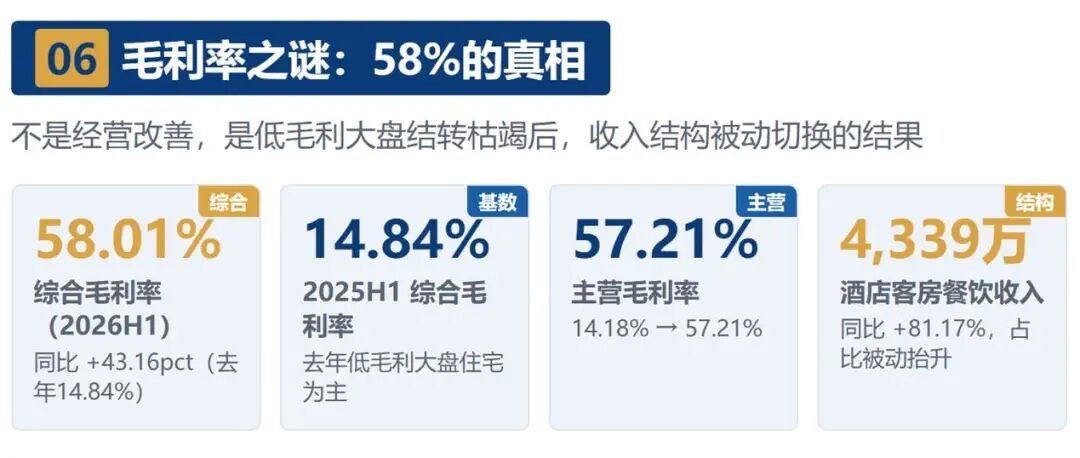
去年同期,公司还在集中结转一批低毛利的大盘住宅,所以收入基数高(7.43亿)、毛利率低(14.84%)。今年这批房子结转完了,剩下结转的都是位置好、定价高的尾盘,再加上酒店旺季贡献——收入腰斩再腰斩,但留下来的,都是"高含金量"的部分。
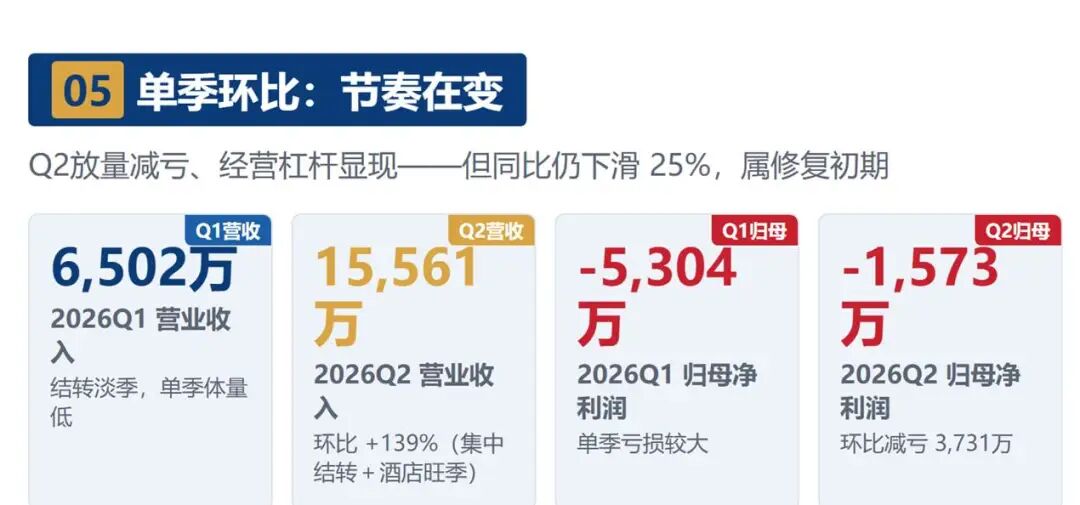
一个旁证:Q2单季度营收1.56亿,环比Q1的0.65亿放量139%,归母亏损从Q1的-5,304万收窄到-1,573万。这就是典型的经营杠杆——只要收入能放出来一点,刚性费用就能被摊薄一点。
三、58%毛利率,是一个漂亮的"假象"
毛利率58%是什么概念?茅台的毛利率长期在90%左右,海天味业大概40%—45%。一家房地产公司做出58%的毛利率,听起来像财务造假。
但它没造假。只是这个数字,跟"盈利能力"基本无关。
算术很简单:营业成本同比下降-85.35%,比收入降幅(-70.29%)还多掉了15个百分点。成本掉得比收入快,毛利率自然就被顶上去了。这是结构被动抬升,不是产品变牛了。
真正吃掉利润的,是费用端的刚性。
销售费用3,396万,同比-25.28%——房子卖得少了,广告费自然省了。
但管理费用9,860万,同比+17.84%。收入在塌,管理人员工资2,679万、折旧4,295万一分不少,还得照付。
财务费用更夸张——8,473万,同比+47.54%。其中利息支出8,457万,去年同期才5,994万。公司自己的解释是:借款多了,加上静安假日酒店装修完工转固,原来可以资本化进存货的利息,现在必须费用化进利润表。
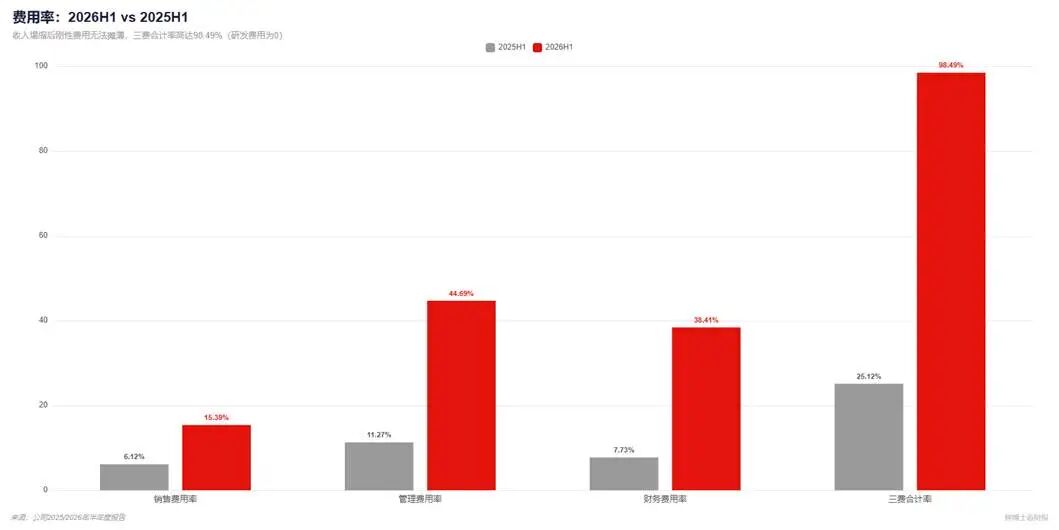
图2:三费合计率从25.12%飙到98.49%。
把三费加起来:3,396 + 9,860 + 8,473 = 2.17亿。而同期营业收入是2.21亿。
三费合计率98.49%。意思是:每收进来100块钱,98块5要拿去付工资、付利息、付销售费用。毛利1.28亿看着漂亮,还没来得及高兴,就被这2.17亿的费用一口吞掉,还倒贴9,000多万。
这才是西藏城投上半年真正的病情:不是业务不赚钱,是固定成本太高,收入盘子已经撑不起这家公司的"体重"。
四、三本账,一本比一本玄
分析西藏城投,得在脑子里同时算三本账。
第一本,地产账。这是唯一在并表的生意。1.27亿地产收入加4,339万酒店收入加2,114万出租租金,毛利额是正的——1.28亿。但被三费吞噬后,整体仍是亏的。这是一家"尾盘慢销+酒店现金流"的收缩型地产公司。
第二本,矿山账。国能矿业上半年净亏3,563万。按41%权益,西藏城投该分担1,461万。但长期股权投资账面价值已经是0,按《企业会计准则第2号》,超额亏损不再确认——这1,461万挂在表外备查簿里。截至2026年6月30日,累积"未确认投资损失"已经达到1.496亿元。
这里有一个很多人没注意到的"门槛效应":未来国能矿业就算开始赚钱,西藏城投也不能立刻按41%确认投资收益——必须先把这1.496亿的历史未确认亏损补完,账面上的投资收益才会开始释放。投产首年的利润弹性,会被这个门槛明显压后。
第三本,锂化工账。金昌高纯锂盐加工基地,目前还在概算编制、工艺调整、布局设计阶段,没进在建工程,没产生费用,也没收入。
三本账加起来:地产在流血,矿山在潜伏,化工厂在画图纸。
五、错过的那一轮锂价行情
把视线拉出报表,看一眼行业。
2026年上半年,电池级碳酸锂均价16.34万元/吨,比2025年上半年的7.04万/吨涨了132%。5月中旬期货一度冲上20万。
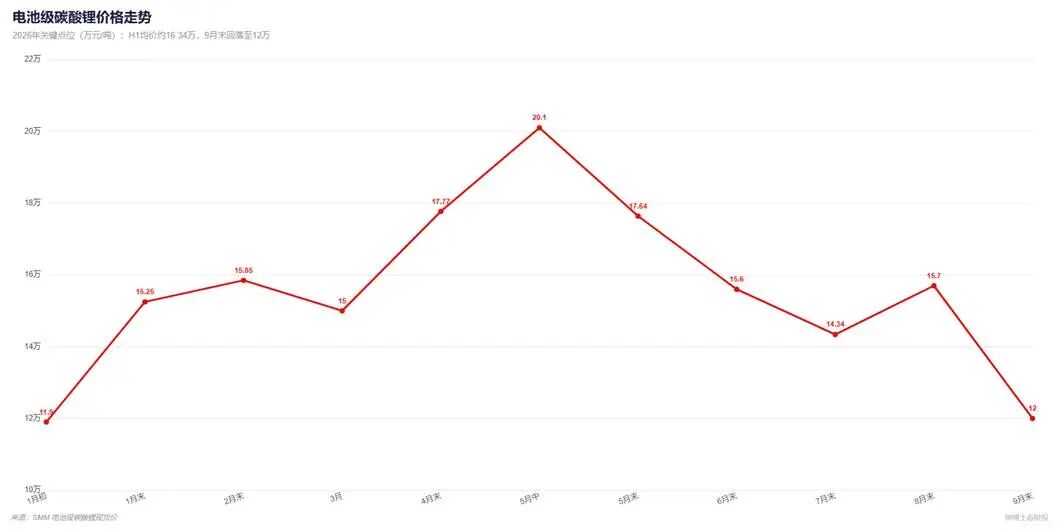
图3:2026年上半年电池级碳酸锂均价走势。数据来源:SMM上海有色网,作者整理。
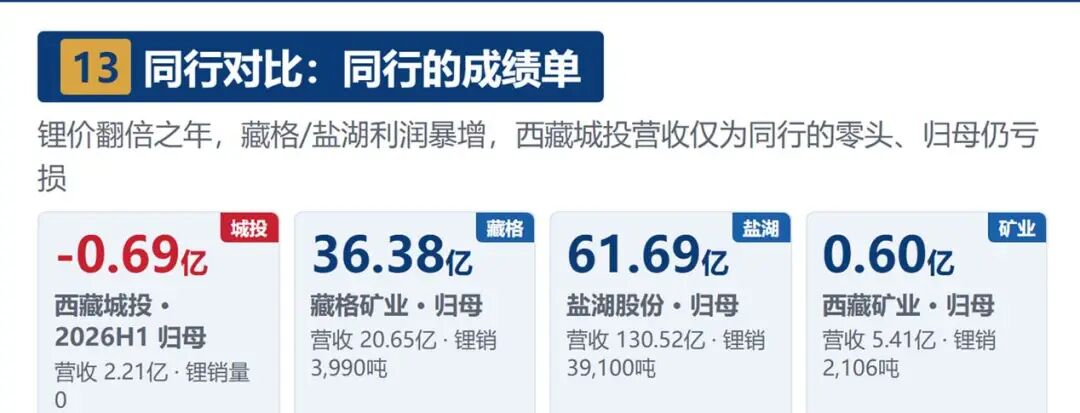
这是锂行业近三年来最肥的一个半年。同行的成绩单是这样的:
| 公司 | 2026H1营收 | 2026H1归母 | 锂销量 | 锂毛利率 |
| 盐湖股份 | 130.52亿 | 61.69亿 | 3.91万吨 | 83.46% |
| 藏格矿业 | 20.65亿 | 36.38亿 | 3,990吨 | 71.08% |
| 西藏矿业 | 5.41亿 | 0.60亿 | 2,106吨 | 54.18% |
| 西藏城投 | 2.21亿 | -0.69亿 | 0 | — |
图4:2026H1锂盐业务同行对比。数据来源:各公司2026年半年报。
盐湖股份半年赚61.69亿,藏格矿业36.38亿(其中巨龙铜业贡献28亿,锂本身贡献约4亿),连扎布耶二期去年9月才刚投产、还在爬坡的西藏矿业,都卖了2,106吨锂盐、实现扭亏。
西藏城投呢?锂业务收入0。
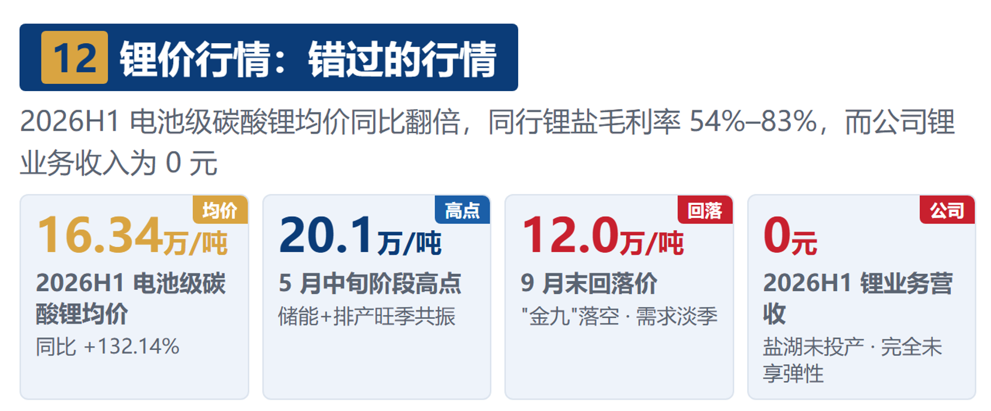
这就是它最尴尬的地方:它手握的资源储量(390万吨碳酸锂)比上面三家任何一家都大,但当期收入只有西藏矿业的41%、藏格的1/10。市场给它93亿市值(9月30日收盘9.82元),买的根本不是当期业绩,而是那张还没兑现的"彩票"。
六、390万吨储量,是一张正在贬值的期权
先说清楚,这390万吨碳酸锂储量不是画饼。
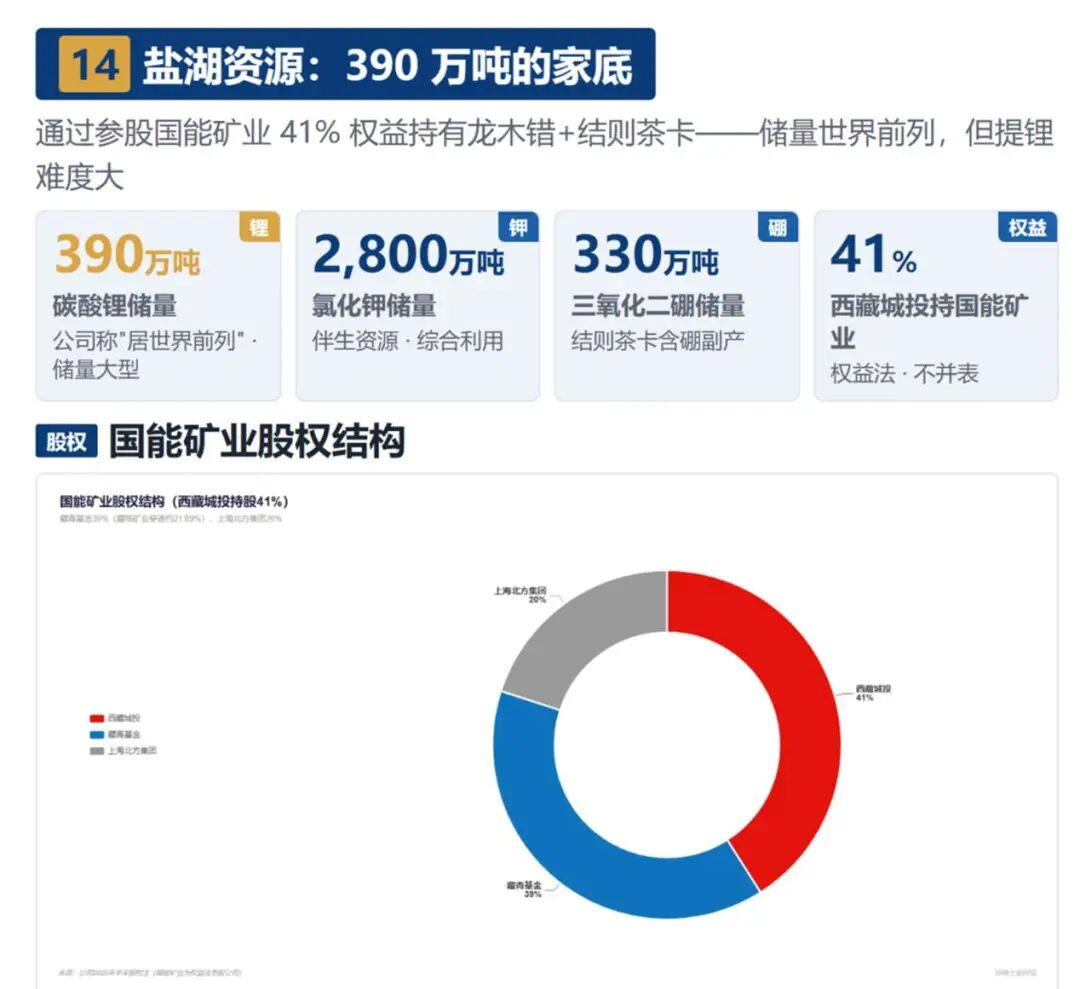
图5:国能矿业股权结构。数据来源:公司公告、天眼查,作者整理。
西藏城投通过直接持股41%控制国能矿业,国能矿业持有阿里地区龙木错、结则茶卡两座盐湖的采矿权。伴生氯化钾2,800万吨、三氧化二硼330万吨。2026年4月,与中科院过程工程所合作的新型吸附提锂技术通过中国有色金属工业协会评价,结论是"整体国际领先"——解决的是西藏碳酸盐型盐湖高碳酸根干扰这个卡了行业很多年的难题。
进度条也在走:龙木错7万吨/年项目,2025年1月拿到环评批复;结则茶卡3万吨项目完成环评二次公示;金昌锂盐加工基地在做前期设计。
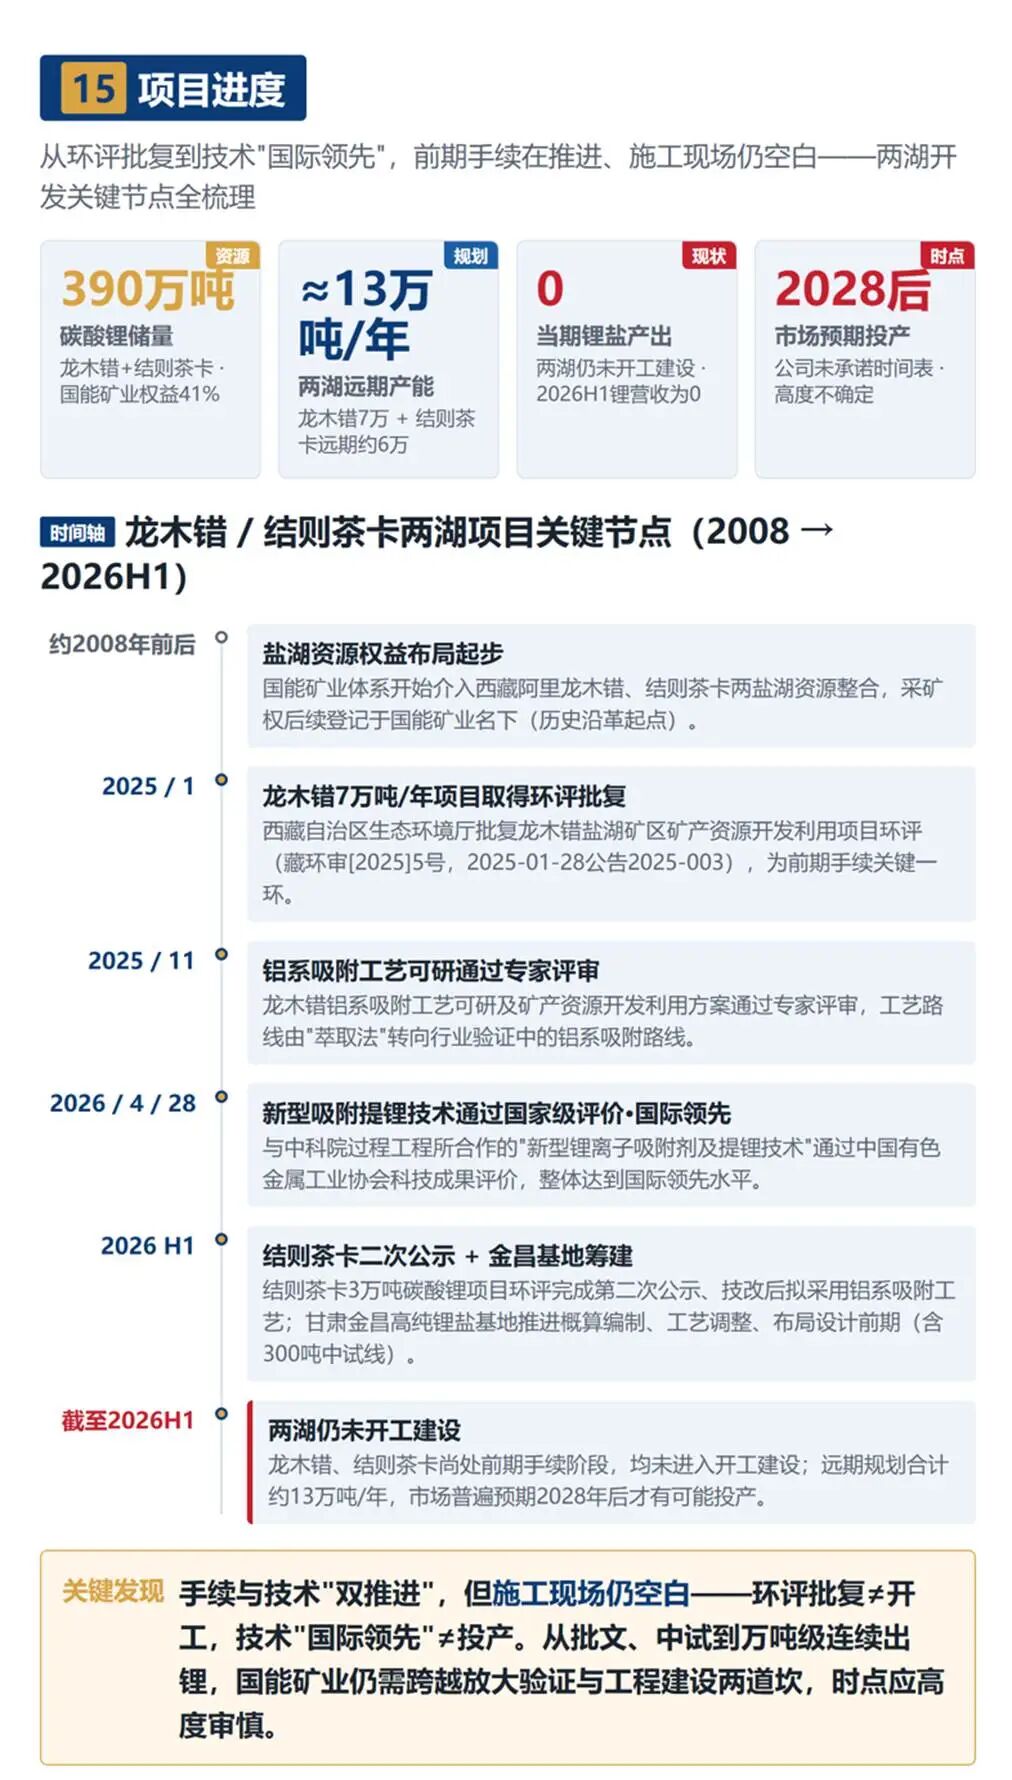
如果按远期规划(龙木错7万吨+结则茶卡3万吨=10万吨/年,产能利用率80%)做个粗略测算:在锂价16.34万/吨、单吨完全成本5万/吨的中性假设下,国能矿业年净利润约68亿,西藏城投按41%权益对应约27.9亿元/年的投资收益。这是当前全年归母亏损的几十倍。
但请注意三个"但是"。
但是一,时间点。市场普遍预期投产在2028年以后。而2027年,西藏盐湖供给会集中释放——藏格的麻米错一期5万吨今年三季度已经投产,西藏矿业扎布耶二期在爬坡,五矿证券测算的西藏盐湖远期产能约30.2万吨/年。等国能矿业2028年真投产时,可能面对的是"投产即过剩"。9月底碳酸锂现货已经跌回12万/吨。
但是二,门槛。前面说过,1.496亿未确认投资损失要先补完,投资收益才能进利润表。即使国能矿业投产即盈利,西藏城投报表上的弹性也会滞后。
但是三,历史。2022年12月,西藏证监局对公司及当时的董秘出具警示函——原因是公司在上证e互动对盐湖产能和环评进度的回复不准确、有误导性,直接导致股价两天涨了17.8%。也就是说,这家公司在讲盐湖故事这件事上,有"前科"。它说"即将投产",你得自己打个折。
七、风险与接下来要盯的时点
除了上面提到的投产时点和信披历史,还有两个财务上的紧箍咒。
其一是短债。截至6月30日,公司短期借款1.74亿+一年内到期非流动负债8.19亿,短债合计9.93亿;账面货币资金9.71亿。货币资金对短债的覆盖率只有0.98——现金几乎刚好够还短期债,但一分多余的都没有。上半年筹资活动净流入6.59亿(同比多借了5.85亿),经营活动还在净流出2.06亿,本质上是靠"借新钱"维持流动性。
其二是分红能力。2025年度不分红,2024、2025中期每股只派了1分钱。连亏+经营现金流为负,"提质增效重回报"短期没有真金白银的回报。
接下来值得盯的时点有三个:
第一,结则茶卡环评能不能从"二次公示"走到"正式批复"——这是龙木错之后的第二个关键节点。
第二,金昌锂盐加工基地什么时候进在建工程——一旦资本化开始,意味着项目真的动土了,而不只是PPT。
第三,2027年西藏盐湖集中投产后的锂价走势——这决定了这张期权到期时,是溢价还是废纸。
八、写在最后
西藏城投是一家很典型的"期权型公司"。
它当下的报表——2.21亿收入、-6,877万归母、98.49%的三费率——是难看的,而且这种难看短期不会改善:西安尾盘越卖越少,利息一分不少,锂矿还没投产。指望它今年或明年业绩反转,不现实。
但它手里攥着一张别的公司眼红的牌:390万吨碳酸锂储量、41%权益、国际领先的吸附提锂技术。如果一切顺利,2028年后这张牌兑现,对应的年权益投资收益可能是二三十亿量级。
所以买西藏城投,本质上是在买一张行权价不确定、到期日不确定、发行方还有"讲故事前科"的长期看涨期权。它不适合看季度业绩做波段,适合用"跟踪里程碑"的方式——环评批复、在建工程、锂价位置——来判断这张期权到底是越来越值钱,还是越来越接近废纸。
93亿市值对应当下的地产业务,是贵的;对应2028年后的盐湖期权,又是便宜的。中间的差距,就是你要承担的时间成本和执行风险。
看明白这一点,再决定要不要上车。