来源 :山西证券研究所2026-09-02
事件描述
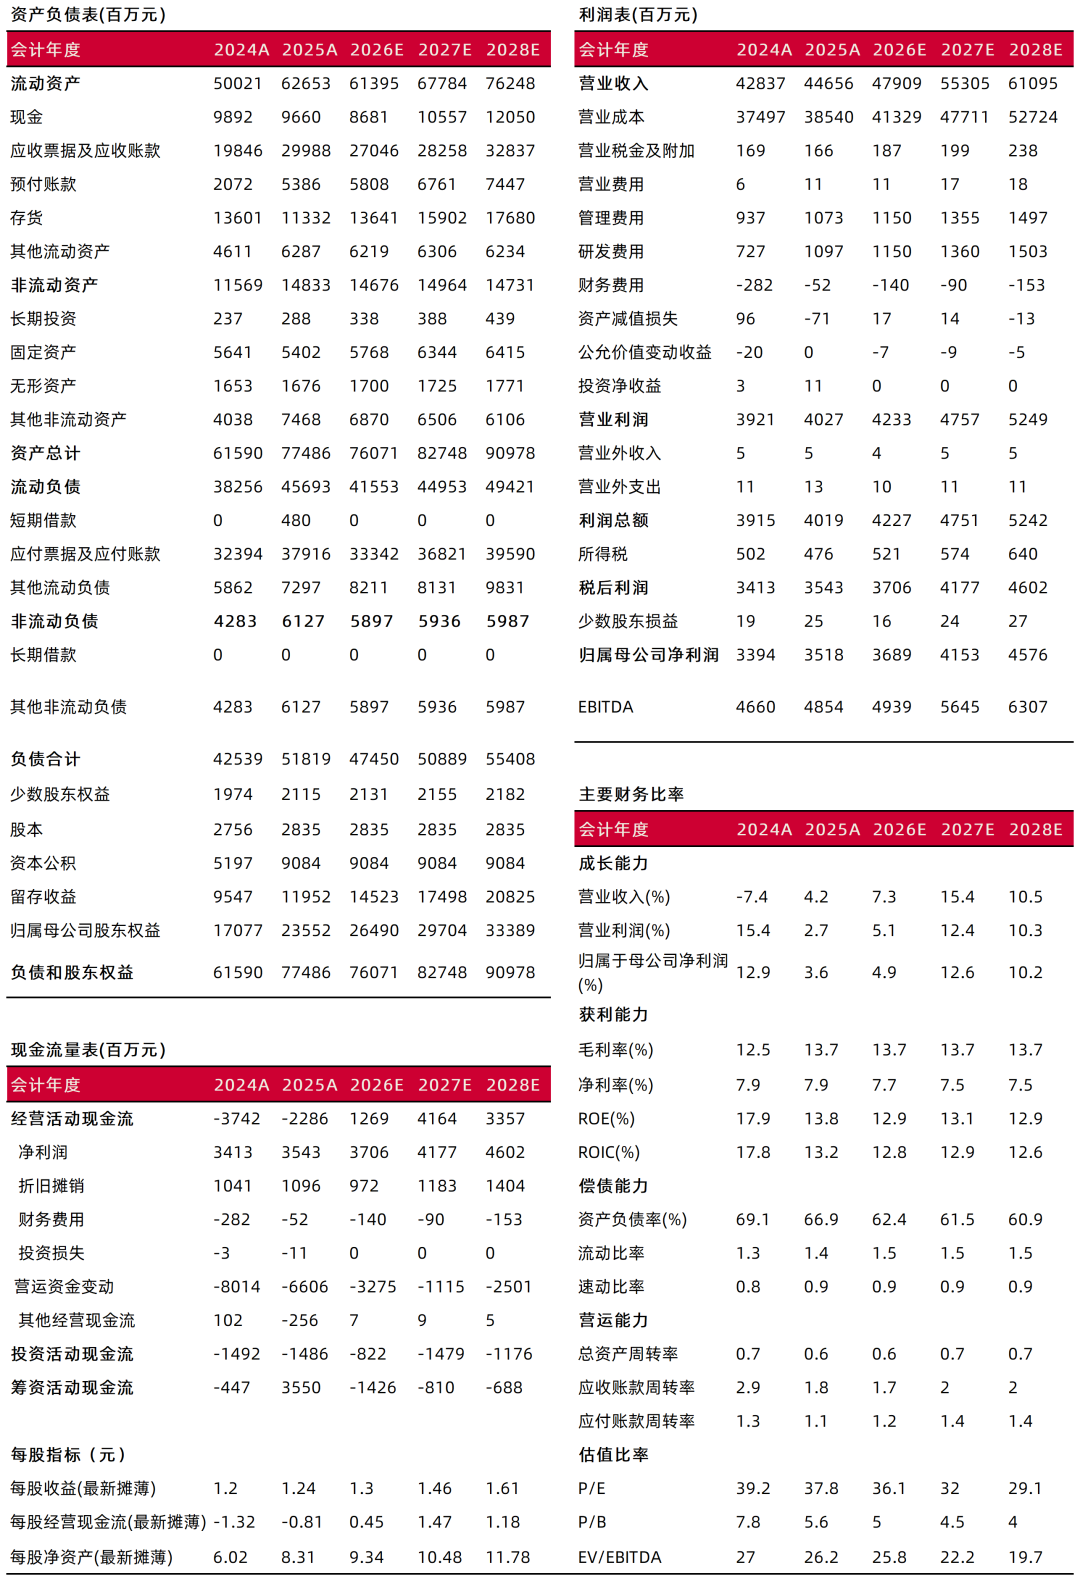
中航沈飞公司发布2026年中报。2026年上半年公司营业收入为61.91亿元,同比减少57.68%;归母净利润为4.73亿元,同比减少58.37%;扣非后归母净利润为4.02亿元,同比减少62.54%;负债合计436.41亿元,同比减少2.06%;货币资金78.95亿元,同比减少48.58%;应收账款226.27亿元,同比增长21.61%;存货158.09亿元,同比增长37.29%。
事件点评
业绩阶段性下滑,系新老型号交替及配套交付节奏扰动。公司上半年业绩下滑主要系受产品结构调整及部分配套成品交付节奏等因素影响,交付产品主要为新型装备,生产组织和产能提升尚处于优化阶段,本期交付产品数量同比下浮较大,属于新老型号交替、能力迭代升级过程中的阶段性表现。截至报告期末制约产线运行的主要问题已基本见底并得到有效缓解,为下半年全线加快恢复正常节拍、加力冲刺全年任务奠定了基础。
加速推进产品转代更迭,内装外贸维修多线驱动。公司交付产品主要为新型装备,加速推进产品转代更迭,新一代隐身战机歼-35内装和外贸需求巨大,歼-15系列作为具备多用途能力的三代机仍将长期作为舰载机主力,具备持续增量需求。产能建设方面,随着新老厂区双线产能的释放,公司航空防务装备科研生产制造能力将持续提升。军贸方面,航空工业集团将军贸作为核心主业,公司全面部署推进航空军贸专项行动,加速开拓高端航空装备军贸市场。维修服务方面,公司增资吉航公司实施飞机维修服务保障能力提升项目,构建面向航空防务装备全寿命周期的维修体系,推动"研、造、修"一体化发展。同时航空工业集团将低空经济列入主责主业,公司型号覆盖广、产品种类全、新兴产业发展空间大,支撑“十五五”高质量发展。
投资建议
预计公司2026-2028年EPS分别为1.30\1.46\1.61,对应公司8月31日收盘价46.92元,2026-2028年PE分别为36.1\32.0\29.1,维持“买入-A”评级。
风险提示
主力机型列装不及预期;生产交付不及预期。
财务数据与估值
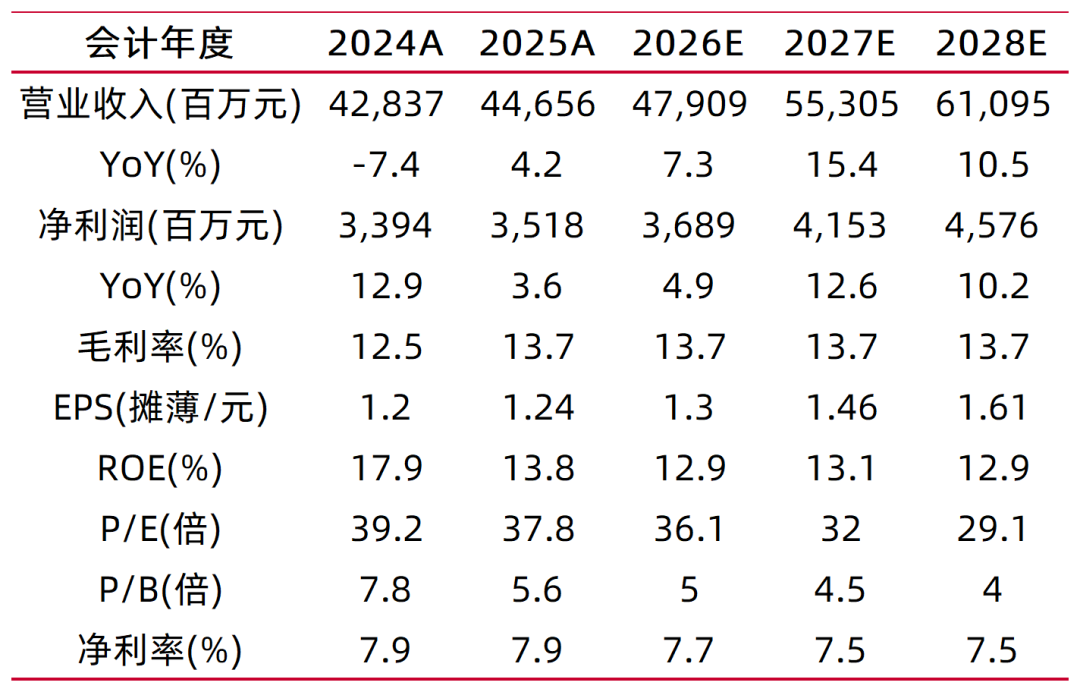
资料来源:常闻,山西证券研究所
财务报表预测和估值数据汇总