来源 :半导体金融观察2026-09-02
2026年8月31日晚间,*ST闻泰一则公告引发市场关注:基于公司及子公司裕成控股提起的侵权责任纠纷案,广东省东莞市中级人民法院裁定查封、扣押、冻结被申请人安世有限公司(Nexperia B.V.)、安泰可有限公司(ITEC B.V.)名下价值人民币21.39亿元的等额财产。冻结措施涉及安世半导体持有的四家中国境内企业股权,包括安世半导体(中国)100%股权、安世半导体科技(上海)99%股权、安世半导体(无锡)100%股权、安世半导体(上海)100%股权,以及安泰可技术(无锡)100%股权,冻结期限至2029年8月。
消息一出,市场难免产生联想:安世中国是不是要拿到21亿补偿了?业绩是不是要翻身了?母公司*ST闻泰是不是要脱困了?
冷静。这21亿,离安世中国的口袋还远得很。
财产保全,不等于拿到赔偿
首先要厘清一个基本概念:财产保全是诉讼中的程序性措施,不是判决,更不是执行。
今年5月,*ST闻泰及子公司裕成控股以侵权责任纠纷为由,将安世控股、安世有限公司、安泰可有限公司及三名高管告上法庭,索赔经济损失暂计80亿元。此次法院裁定冻结21.39亿元资产,正是基于原告提出的财产保全申请。
财产保全的目的是防止被告在诉讼期间转移、隐匿财产,确保将来判决能够执行。它只是一道“保险”,而不是“理赔”。安世半导体方面也明确回应:法院措施“不影响安世半导体的日常运营、管理或业务连续性”,案件尚未进入实体审理阶段。
换言之,这21亿目前只是“被锁住了”,离“落袋为安”还隔着整个诉讼周期——一审、二审,甚至可能更长的执行拉锯。*ST闻泰在公告中同样坦承:案件尚未开庭审理,诉讼结果存在不确定性,本次公告事项对公司财务状况、本期利润及期后利润的影响尚不确定。
安世中国的业绩,暂时还指望不上这21亿
退一步讲,即便*ST闻泰最终胜诉,21亿资产能否顺利执行、执行多少,仍是未知数。更重要的是,这21亿即便全部到手,也只是诉讼赔偿——与安世中国的日常经营业绩无关。
当前,*ST闻泰正处于深度亏损之中。2026年上半年,公司营收仅15.14亿元,同比骤降94.02%;归母净利润亏损4.06亿元,同比由盈转亏。亏损的核心原因在于:安世境外主体因控制权受限不再纳入合并范围,原有海外晶圆直供渠道中断,国内替代产线尚处产能爬坡期。安世中国CEO张秋明此前高调宣布的12英寸晶圆产能爆发、24小时出货近1800万颗,确实振奋人心——但这些收入目前体量尚不足以覆盖母公司80亿可转债的利息支出和4亿的亏损窟窿。
诉讼赔偿是“一次性收入”,经营利润是“持续性收入”。安世中国要真正走出困境,靠的不是打赢官司拿到赔偿,而是让12英寸晶圆产线满产、让更多料号规模化出货、让营收和利润回到正向循环。这21亿冻结,既不增加安世中国一分钱营收,也不降低它一分钱成本。
真正的价值在于“筹码”,而不在“现金”
那么,这21亿冻结就毫无意义吗?当然不是。
这场跨境控制权之争的根源,要回溯到2025年9月。彼时荷兰政府援引《商品供应保障法》对安世半导体下达部长令,冻结其全球30个主体、价值147亿元人民币的资产,暂停中方CEO职务。随后荷兰企业法庭将闻泰科技所持安世股份的投票权交由独立第三方托管。闻泰科技至今未能恢复对安世境外主体的控制权。
在此背景下,*ST闻泰依据《反外国制裁法》等法律在国内提起诉讼。此次法院裁定冻结安世荷兰持有的安世中国等境内公司股权,实质上是将安世半导体在中国的核心资产“锁定”在了司法程序之内。路透社评论称,这为闻泰科技争取重新取得安世半导体控制权增加了新的筹码。
这笔冻结的真正价值,不在于“21亿现金何时到账”,而在于它构成了*ST闻泰与安世荷兰博弈中的重要谈判筹码。正如市场人士分析,司法程序推进的同时,闻泰与安世荷兰之间仍存在通过商业协商解决问题的可能性。
安世中国的未来,不靠官司靠经营
回到安世中国本身。过去11个月,它完成了一场堪称教科书级的供应链自救:晶圆供应从海外断供到本土100%切换,12英寸平台从零到量产,新品更迭周期缩短至6至12个月。技术突围已经完成。
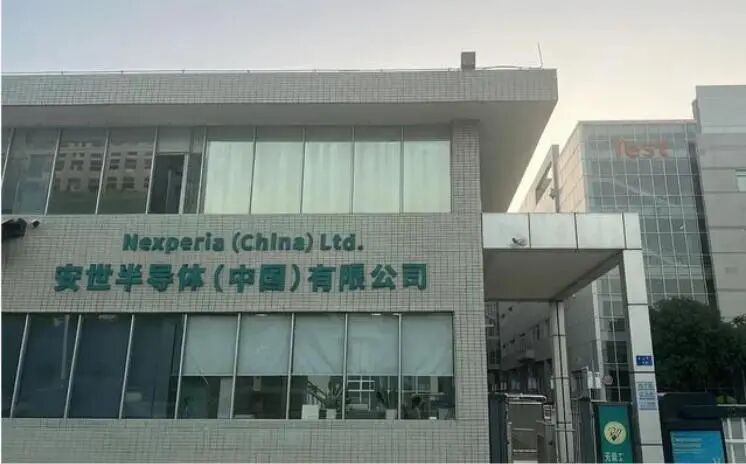
但技术突围不等于商业成功。安世中国接下来的真正考验在于:产能能否持续爬坡、成本能否持续优化、订单能否持续转化为利润。这21亿冻结是司法战线的阶段性胜利,但安世中国的未来,终究要靠经营战线的持续精耕。
对投资者而言,需要清醒认识到:财产保全是程序性利好,不是实质性业绩利好。安世中国的股价可以因为技术突破而上涨,也可以因为产能爆发而受到追捧——但诉讼赔偿,暂时还不值得计入估值。
21亿冻结了,安世中国的路还长。