2026年8月23日,安世中国在上海举办了一场声势浩大的新品全球发布会。
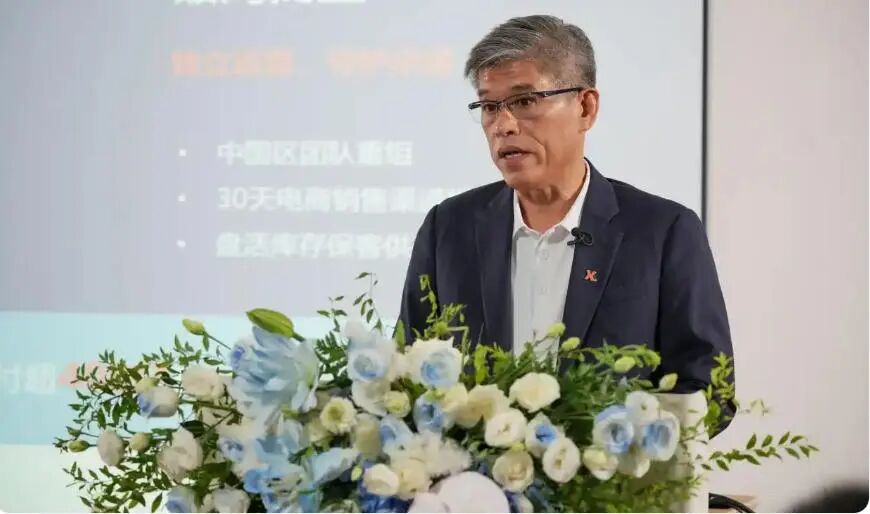
安世中国首席执行官张秋明向外界宣布:公司产品研发端已全面恢复,新品更迭周期缩短至6至12个月,当前已完成及在研型号共计超过1万个;过去11个月以来,安世中国已向全球上千家客户交付超过400亿颗芯片。24日晚间,安世中国官方微信公众号再放重磅——12英寸晶圆全新产能爆发,24小时全网出货17,919,236颗,同比增长2216%,环比增长1108%。
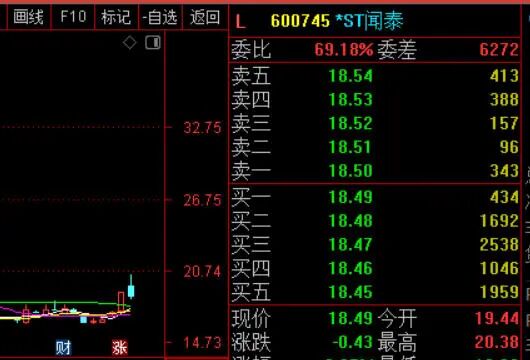
消息一出,母公司*ST闻泰(600745.SH)的股价应声而动。8月25日开盘后持续走高,盘中触及涨停板,报收18.92元。然而,涨停板上的封单并不坚决,盘中一度打开,放量明显,全天成交额高达15.43亿元,换手率6.54%。这种“冲高—放量—震荡”的走势,折射出市场的真实态度:利好虽真,但资金并不打算“接着”。
安世中国的“重生”故事,确实硬核
要理解市场的犹豫,先得看懂安世中国这一年的“绝地求生”。
2025年9月,安世半导体境外晶圆供应被切断,东莞封测基地面临断供风险。从断供到恢复出货,安世中国用了不到一个月。2025年12月锁定本土晶圆产能,2026年2月IGBT晶圆实现100%国产切换,3月9日基于自主研发的12英寸平台实现双极分立器件小批量量产。5月独立运营体系基本搭建完成。
短短200多天,安世中国完成从“被断供”到“站起来”的反击。国产化比例从不足20%提升至近100%。12英寸晶圆单片有效芯片产出相对8英寸提升约2.2至2.4倍,单颗芯片成本下降约50%。交付周期从12至16周压缩到4至6周。安世中国成为全球首家实现12英寸Bipolar双极分立器件量产的企业。
这些数字摆出来,任何一家半导体公司都足以骄傲。
*ST闻泰的账本,让人没法乐观
然而,资本市场看的是母公司*ST闻泰的整体账本,而不是安世中国的独立叙事。
8月14日,*ST闻泰发布2026年半年度报告:上半年实现营业收入15.14亿元,同比骤降94.02%;归母净利润亏损4.06亿元,而上年同期盈利4.74亿元,同比由盈转亏下降185.74%。
营收从253亿元骤降至15亿元,这不是“下滑”,是“断崖”。原因也很清楚:产品集成业务已基本剥离出表,安世境外主体因控制权受限不再纳入合并范围,仅留存境内半导体经营主体。海外晶圆直供渠道中断后,国内替代晶圆产线仍处于工艺导入和产能爬坡周期。
更令人窒息的是债务。截至报告期末,“闻泰转债”余额仍高达80.60亿元,尚未转股比例达93.72%。评级机构中诚信已将公司主体信用等级由A调降至BBB+,评级展望为“负面”。控股股东所持1.54亿股(占总股本12.08%)仍处于司法冻结状态。
市场为什么“不接着”?
安世中国的技术突破和产能爆发,无疑是长期利好。但市场的短期逻辑从来不是“故事好听”,而是“账能算清”。
第一,利好是安世中国的,亏损是*ST闻泰的。安世中国12英寸晶圆产能爆发,24小时出货近1800万颗,同比增长22倍——但这些收入能多大程度填补母公司上半年4个多亿的亏损?能多快解决80亿可转债的兑付压力?目前没有答案。
第二,ST的身份是硬伤。*ST闻泰自2026年5月6日起被实施退市风险警示。日涨跌幅限制收窄至5%,流动性大幅收缩。机构资金有严格的风控合规要求,ST股票往往被排除在配置范围之外。没有机构资金持续买入,单靠短线游资的情绪炒作,股价很难走出持续性行情。
第三,安世境外控制权仍是悬案。安世半导体境外主体的控制权至今仍处于受限状态。公司2025年度财务报告被出具“无法表示意见”的审计报告。只要这个根本性的法律和治理问题没有解决,*ST闻泰的估值就始终压着一块巨石。
第四,利好兑现的节奏存疑。张秋明表示,第三季度计划发布超900颗12英寸平台产品,第四季度继续发布超1700颗。但新品从发布到规模化量产、到贡献可观营收、到转化为利润,需要时间。而市场的耐心,往往比想象中更短。
第五,过去安世荷兰负责市场销售,安世中国负责封装生产,以往的客户能否弃安世荷兰而选安世中国,还是一个未知数,这将极大影响安世中国的未来的市场表现。
“利好”和“接着”之间
安世中国的“重生”,确实值得尊敬。在不到一年的时间里完成供应链重构、12英寸平台量产、国产化率从20%到100%的跨越,这是一场教科书级的供应链突围战。
但资本市场从来不相信眼泪,只相信利润表。*ST闻泰从“半导体+产品集成”双轮驱动变成聚焦单一主业,从年营收数百亿到半年营收15亿,从盈利到亏损4亿,叠加80亿可转债压顶和ST身份的双重枷锁——这些结构性的困境,不是一两场发布会就能扭转的。
安世中国的12英寸晶圆产能爆发是实打实的利好,但市场的反应同样实打实地告诉所有人:“利好”和“接着”之间,还隔着一份经得起审计的财报。
对于*ST闻泰而言,技术突围只是第一步。真正让市场“接着”的,是安世境外控制权问题的解决、是债务结构的改善、是持续稳定的盈利能力的回归。在那之前,每一次利好驱动的涨停,或许都只是短线资金的情绪宣泄,而非价值投资者的战略布局。