8 月 28 日,北汽蓝谷交出了一份充满矛盾的半年答卷。一边是销量狂飙、营收走高,极狐、享界双品牌一路高歌猛进。
另一边,近 20 亿的巨额亏损、由正转负的经营现金流,狠狠撕开了繁华背后血淋淋的现实。
这不是一份躺赢的成绩单,而是一场典型的以亏损换增长的豪赌。
数据真相:销量大涨,盈利难破局
先把硬核数据摊开来看 2026 上半年核心经营全貌:
第一、营收:115.97 亿元,同比上涨 21.86%
二季度单季营收直接冲到 74.98 亿,相比一季度近乎翻倍,市场盘子实实在在做大了。
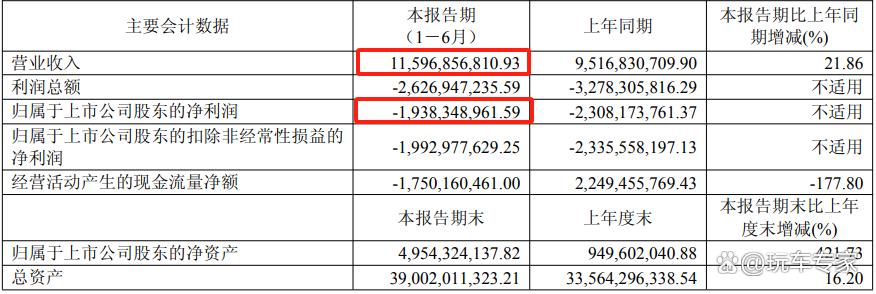
第二、归母净利润:?19.38 亿元,同比减亏 3.7 亿元
亏损幅度收窄,看似向好,但二季度销量爆发之后,亏损反而环比一季度进一步扩大,Q2 单季亏损 10.68 亿。一个扎心事实摆在眼前:车卖得越多,短期烧钱越快。
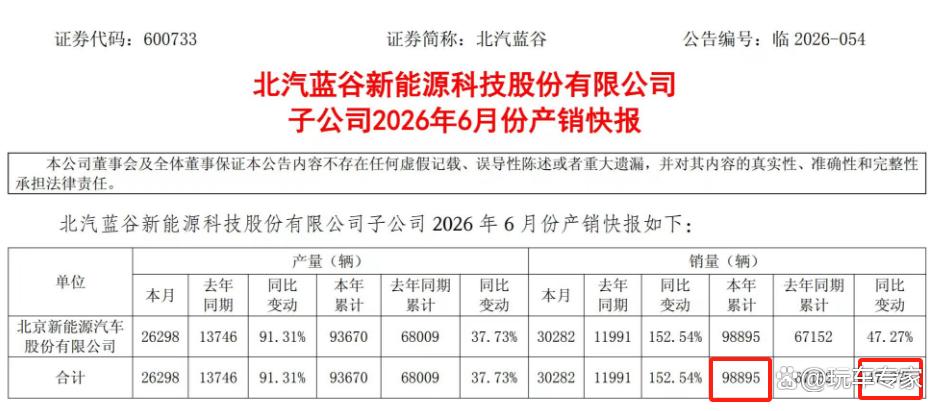
第三、整车销量:9.89 万辆,同比暴涨 47.27%
极狐 8.06 万辆,大涨 65.88%,扛起走量大旗;享界 2.10 万辆,同比增幅高达 119.58%,华为合作红利持续释放。
二季度交付 6.98 万辆,环比暴涨 140%,6 月单月破 3 万,增长速度毋庸置疑。
第四、毛利率:二季度 4.8%,终于转正抬升
毛利率由负转正,是半年报为数不多的亮点,制造端卖一台车总算收回造车成本。
但 4.8%的毛利率只能算是刚刚及格,微薄的毛利,远远填不平研发、渠道、营销带来的巨额费用缺口。
第五、经营现金流?17.50 亿元,由盈转亏
去年同期经营现金流还是正向 22.49 亿,今年直接掉头向下。销量爬坡阶段,大量资金被原材料备货、渠道垫资占用,现金流消耗速度飞快。
好在 60 亿定增资金顺利到位,筹资现金流回血,暂时保住了资金安全垫,但这笔钱终究有烧完的一天。
双品牌故事很美,盈利闭环何时落地?
“极狐冲销量、享界赚利润”,这是北汽蓝谷寄予厚望的一盘棋。
极狐扛起走量任务,靠家用车型拉高产销规模,摊薄工厂固定成本;享界牵手华为鸿蒙智行,主打高端智驾赛道,冲击 30 万以上高端市场,拉高单车收益。
两条赛道分工清晰,理想很丰满。
可从半年报结果来看,双品牌还没能形成利润反哺。极狐虽然销量飙升,但主战场内卷严重,价格战之下单车利润微薄,规模效应还远远没有到达盈亏平衡点。
享界增速迅猛,可受合作模式、细分赛道限制,短时间内还无法靠高端车型的收益,覆盖整个集团的亏损窟窿。
简单来说,现在依旧是:销量负责面子,亏损负责里子。
总结一下:
半年报,算是北汽蓝谷阶段性的胜利。销量增速跑赢大盘,双品牌格局成型,享界 G9、V8 等重磅新品蓄势待发,基本面已经走出低谷。但增长不等于盈利,狂奔不等于上岸。
接下来的下半场,北汽蓝谷最大的考题,不再是能不能把车卖出去,而是什么时候卖车不再亏钱。
如果规模上来之后,毛利率持续修复,亏损快速收窄,这场负重狂奔就有意义;反之,一直陷入“越卖越亏”的循环,高增长便只是一场美丽的消耗战。
新能源赛道,从来不以销量论英雄,最终活下来的,永远是能够赚钱的车企。北汽蓝谷何时可以盈利呢?举报/反馈