湖南海利这家以光气为核心原料的氨基甲酸酯类农药龙头,前三季度归母净利润0.99亿元、同比下降49.90%,但同期经营活动现金流净额2.22亿元、同比增长85.12%,资产负债率从上年末的28.8%降至24.8%。
当前农药行业仍处于底部磨底阶段,截至8月下旬,中农立华原药价格指数为71.58点,同比下跌4.53%,其跟踪的上百个产品中63%价格同比下跌,供给出清与品种结构优化并行。与此同时,公司永兴绿色新材料产业园已于2026年8月开工,总投资约50亿元,以光气为核心原料向绿色新材料、新型杀菌剂、精草铵膦除草剂延伸,标志着这家传统农化龙头向新材料赛道迈出关键一步。
利润让步、现金优先的经营选择,再叠加一张光气牌照从“农药专属原料”向“平台化原料”延伸的远期期权,构成了这份季报最值得跟踪的叙事。
01 价格周期是表,品种迭代是里
湖南海利将利润变化归因于“营业收入及销售毛利率下降”。这一解释正确,但需要拆成两层来看,才能判断问题的性质与可持续性。
第一层是行业性的价格调整。 2026年上半年国内农药行业同质化竞争加剧,多数产品价格震荡下行。湖南海利农化板块收入占比长期在82%以上,氨基甲酸酯类杀虫剂的价格中枢随行业下移,直接影响了营收与毛利。前三季度综合毛利率约27.6%,按营业成本/营业收入倒算,上年同期约30.6%,同比下降约3个百分点;单三季度毛利率25.65%。这是行业共有的周期性压力,公司并非孤例。
第二层是品种结构的主动迭代。 根据农业农村部第736号公告,自2026年6月1日起,克百威、灭多威在全国范围内全面禁止销售和使用。按S&P Global Commodity Insights 2021年分品种销售额数据倒算,灭多威(1.75亿美元)与克百威(1.54亿美元)合计约占氨基甲酸酯类杀虫剂全球市场(9.69亿美元)的34%左右,禁用释放的需求空间需要新品种承接。公司以丁硫克百威、硫双威等低毒化衍生物对接退出份额,同时将承接重心放在仍被允许使用的少数作物领域及海外市场。这一过程是氨基甲酸酯品类框架内的结构性优化,节奏取决于登记许可与海外渠道拓展进度,属于可跟踪、可验证的经营变量。
非经常性损益的高基数放大了表观降幅。按合并利润表“资产处置收益”科目口径,上年同期存在约4765万元的资产处置收益,今年该科目归零。非经常性损益同比减少约0.37亿元,是归母净利润同比减少额(约0.99亿元)的重要构成部分;扣非净利润降幅(-40.70%)明显小于归母净利润降幅(-49.90%),印证了一次性因素的扰动性质。 剔除该因素后,公司主营业务的基本盘仍然完整,核心矛盾在于行业价格与品种迭代的叠加,而非经营质量的趋势性变化。
02 现金流逆势增85%:经营质量的实质性改善
在利润表承压的背景下,经营现金流同比增长85.12%,现金流改善的来源,公司解释为“购买商品及为购买商品开具的票据到期形成的现金流出减少,及本年应收账款减少”。应付账款从3.19亿元降至1.87亿元,意味着对上游占款净减少约1.32亿元,这是现金流的减项;真正的现金释放主要来自应收账款减少约0.97亿元和存货下降约0.88亿元,合计约1.85亿元,抵消应付减少后仍有净释放。
公司在主动优化营运资金结构。应收账款降幅27%,存货从6.23亿元降至5.35亿元,应收与存货同步压降、应付同步压缩、营收同步调整,呈现出清晰的“以质量换规模”特征。在农药原药行业调整期,这种选择意味着公司把现金安全放在规模扩张之前,以短期收入弹性换取资产质量的确定性。 截至三季度末,货币资金11.49亿元,覆盖短期有息负债绰绰有余,财务弹性在中小市值化工企业中处于稳健区间。
如果说利润是阶段性的读数,那现金是经营质量的事实。在行业出清阶段,一家企业能否平稳度过调整期,看的不是单季利润的边际变化,而是现金能否扛住、资产是否扎实。从这一点看,湖南海利的三季报在利润表之下,藏着一层被低估的韧性,资产负债率从上年末的28.8%降至24.8%,资产负债表在利润承压期反而更加干净。
03 光气牌照的深度与宽度
湖南海利最核心的资产,不是某一条产品线,而是一张同行难以复制的行政许可:光气生产资质。光气被列为国家监控化学品,生产、储存、使用全程受严格监管。根据中国监控化学品协会光气协作组提供的厂家名单,我国光气生产企业为38家,据公开的投资者互动信息及行业资料,1998年以来我国已不再新增光气生产许可证,增量审批通道基本关闭。氨基甲酸酯类农药的生产绕不开光气,而光气增量审批极少,这使得该细分品类在2021—2023年的农药扩产周期中扩张极为有限。公司在氨基甲酸酯类杀虫剂的市场占有率超过60%,核心产品中11个位居全球第一,客户流失率低于1%。
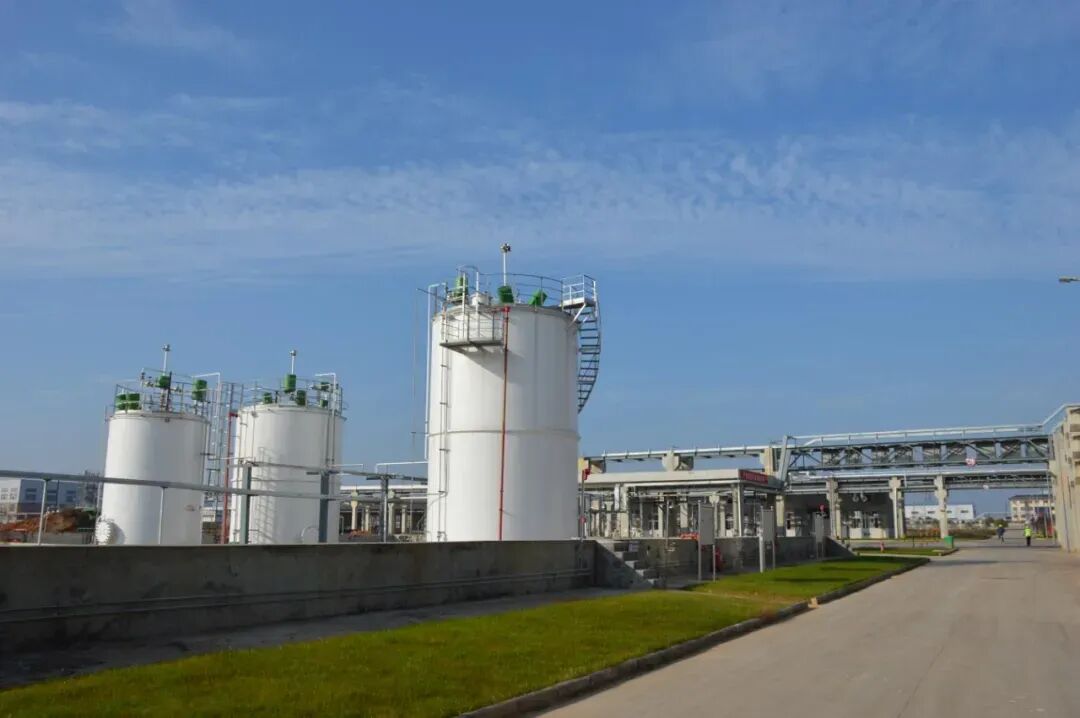
这是一张有真实壁垒的牌照。同时也要看到,据S&P Global Commodity Insights数据,2021年全球氨基甲酸酯类杀虫剂市场规模为9.69亿美元(经销商层面制剂销售额),按当期汇率折算约合人民币63亿元量级,品种结构稳定,增长弹性天然有限。在这个赛道里守住六成份额是扎实的经营成就,而公司“跨百亿规模、建百年企业”的目标,需要第二条增长曲线来支撑。护城河的深度已经得到验证,赛道的宽度正在被主动拓展——这正是光气平台化的战略意义所在。
2026年8月开工的永兴绿色新材料产业园,规划总投资约50亿元。公司2026年4月公告的氯代酯/酰氯装置投资额为4.74亿元,建设氯代酯系列、酰氯系列等光气化产品装置,总产能21400吨/年。更具验证意义的是生物基PDI:公司与摩珈生物合作,以可再生生物质为原料生产戊二异氰酸酯,相关产品已获下游国际客户认可。但需注意,公司在2026年3月的投资者互动中明确回复,与摩珈生物的合作“还在推进中,如有阶段性成果将及时公告”,从“客户认可”到“项目落地、收入放量”之间仍需跟踪客户认证与产能爬坡节奏。合成生物学企业绕不开光气化生产环节,海利的光气平台是生物基材料落地的“必经接口”,这一判断方向清晰,但产业化的时间表仍待验证。
04 未来两条跟踪主线:业务节奏与财务边界
第一,“化工新材料”两块业务的节奏差异。 公司“做大化工新材料”的表述中,锂电材料与光气下游精细化工品被并列,但两者逻辑不同。2025年锂电材料收入1.27亿元,毛利率7.11%,粗略测算毛利约900万元,目前处于培育期,战略意义在于维持规模与客户关系。行业“高端紧缺、低端过剩”的结构性特征突出,价格上行主要受碳酸锂成本推动。锂电材料与光气平台在客户、工艺、认证体系上关联度较低,不宜赋予同一套成长逻辑。
第二,资本开支节奏与现金流的匹配度。 一期4.74亿元约占当前货币资金11.49亿元的41%,相对于前三季度2.22亿元的经营现金流尚在可承受区间;50亿元是产业园的总体规划量级,后续各期推进节奏需要与农化盈利修复进度相匹配。以当前经营现金流年化约3亿元、货币资金11.49亿元、资产负债率24.8%为起点,若年度资本开支超过经营现金流的1.5倍(即约4.5亿元/年),杠杆将开始被动抬升。
结语
湖南海利的三季报,本质上是一家拥有真实牌照壁垒的细分龙头,在行业价格调整与自身品种迭代的叠加窗口期,交出的一份“利润让步、现金优先”的成绩单。应收账款和存货同步下降、应付账款同步压缩,营运资金占用整体收缩,现金流改善具有经营实质;资产负债表的进一步夯实说明公司在调整期选择了稳健优先,光气平台化的早期布局说明公司正在为赛道宽度做实质性对冲。
氨基甲酸酯的景气修复和低毒化品种的承接,将带来盈利的周期性回摆;而估值框架的切换,取决于光气平台化能否从“期权”走向“事实”。真正的观察信号,不在下一季的毛利率环比变化里,而在永兴一期氯代酯/酰氯装置的客户认证进度、生物基PDI从“客户认可”走向“收入放量”的节奏,以及非农化光气产品收入占比能否实现实质性提升。