8月31,*ST 高科(SH:600730)公告,全资子公司高科江苏教育分两步以现金实施增资+股权收购方式,欲取得北京中瑞浩航科技有限公司 100%股权。
此交易设置条件分步实施,*ST 高科先增资投资625万元拿到51%股权;标的公司社保员工25人,承诺2026年业绩为营收不低于1.5亿元、净利不少于1000万元;达到了就收购剩余49%股权,达不到则不收购;后续收购时,标的公司承诺2027-2029三年业绩累计净利5700万,承诺收购对价为1.3034亿元。简单地说,625万元增资+1.3034亿元协议收购,拿下这家公司连续四年累计承诺净利不少于6700万元,相对估值水平PE FWD为6.12倍。
上市公司处于ST 状态,产业逻辑上,希望通过并购教育信息化标的补齐AI教育数字化、系统集成能力,商业上,希望通过这宗小交易增厚营收规模,改善经营基本面,实现未来4年的保壳结果,买方希望的价格总计是1.3659亿元,其中625万增资是前期交易费用、1.3034亿元是近似或有对价,达到了业绩承诺才会发生。
*ST高科增资区区625万而已,打水漂也没关系,这对于上市公司来说,是一个好的盘算、一个好的保壳交易,关键是要能达成保壳结果,不是投资大小的问题。但在目前的公司实控人收控承诺和治理情势下,大宗交易,不说教育类标的好不好找,只怕不容易通过公司内部多元共治的决策流程。不过,我们相信收购方也是经过充分的尽调和投后整合计划的打磨和求证后,才实施的交易。
本宗控制权交易和后续计划,其交易成功的创新,也正是后续整合运营的挑战。当然,大多数交易都是具有这样的交易设计和整合运营计划的结构特征,这正是考验收购方能力的地方。
愿好事都能达成。

I.中国高科控制权变更
*ST高科(中国高科集团股份有限公司,SH:600730),1992年成立,经国家教育部和上海市人民政府提议,国内多所著名高等院校共同发起成立中国高科集团股份有限公司。1996年,中国高科股票在上海证券交易所正式挂牌上市,市值84亿元;当前(2026年8月28日)市值58.67亿元;主营业务:职业教育、产教融合、不动产运营;主营产品:医学职业在线培训、产教融合产业学院、物业租赁运营;2024年营收1.506亿元、净利5229万元;营收CAGR2019-2024年为8.71%、毛利润率2019年为75.50%,2024年为77.17%,毛利润率CAGR2019-2024年为0.58%。营收增长稳健、毛利略有提升。但净利润率并不稳定,时而出现亏损,行走于退风险市边沿。2026年4月30日,公司2025年年报披露,因2025年营收仅7803.98万元,且净利润和扣非净利润均为负,被施以退市风险警示,成为*ST高科(SH:600730)。此时,中国高科的大股东为方正国际教育咨询有限责任公司(持股20.30%),背后实际控人为中国平安保险集团,当然中国平安保险集团是从(北大)方正集团这里破产重整收购而来(3600亿北大方正破产重整执行完毕,平安人寿控股新方正集团)。
II.5名共同实控人治理
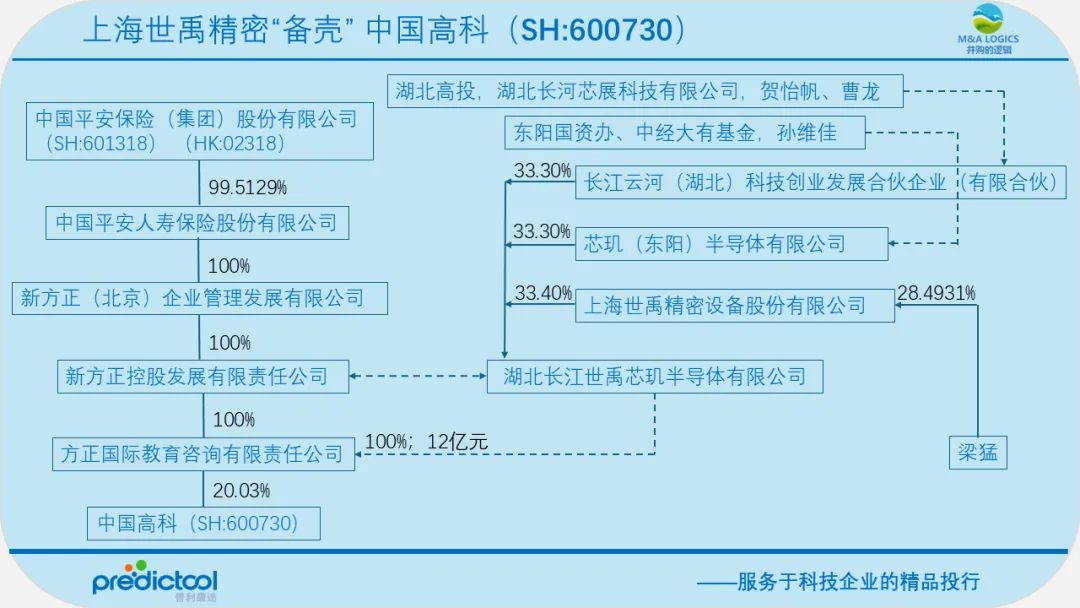
但在2025年财年结束之前,中国高科(SH:600730)成功实施了控制权变更。2025年12月20日中国高科(SH:600730)公告控制权变更交易,2026年2月12日完成交割和工商变更。控制权变更后,公司有5名实际控制人:东阳市人民政府国有资产监督管理办公室、孙维佳、梁猛、贺怡帆、曹龙;当时,我们惊为创新交易,多方组局、共同实控(新质生产力备壳新模式:间接收购、平行PE+杠杆,快速!!!)。
梁猛是世禹精密的创始人、实控人;孙维佳是东阳国资的并购招商操盘手;曹龙、贺怡帆是湖北国资的代表。从成立的各种主体来看,两头国资都是并购招商和资本招商的诉求,世禹精密-中国自主半导体封装植球机老大,则是这个产业资本局、买壳交易中的产业方,香饽饽。其中,湖北国资在这宗交易中出资最多。
2026年4月7日,公司完成董事会提前换选举,曹龙和贺怡帆双双高票当选公司第十一届董事会董事,曹龙被选举为董事长。2026年4月30日,公司因2025年营收仅7803.98万元,且净利润和扣非净利润均为负,被施以退市风险警示。
曹龙,1993年生,除了上市公司中国高科任职之外,还担任湖北长江世禹芯玑半导体有限公司董事,珠海长世芯电子科技有限公司董事长。曾任湖北省高新产业投资集团有限公司高级投资经理,湖北省高投数字产业投资管理公司总经理,武汉高投云河投资基金管理有限公司董事兼总经理。
贺怡帆,1986年生,任职中国高科集团股份有限公司董事,长江云河(湖北)创业投资基金有限公司执行董事、财务负责人,湖北长芯半导体科技有限公司董事长等,曾任曾任瑞穗银行(中国)有限公司武汉分行资金交易审核、人事经理,集友银行有限公司福州分行人力高级主任。
一看,两人是湖北国资的派出代表。
2026年7月14日晚间,*ST高科(SH:600730)公告称,公司近日收到公安局签发的《立案告知书》,公司实际控制人之一暨董事长曹龙、实际控制人之一暨董事贺怡帆因涉嫌挪用资金,根据相关法律法规,公安局认为符合刑事立案标准,已被立案侦查。7月14日公告披露,*ST高科收到武汉市青山区人民法院出具的《民事裁定书》。该案由长河(湖北)科技创业发展合伙企业(有限合伙)提起,案由为损害股东利益责任纠纷,*ST高科作为案件第三人参与诉讼。
穿透后,长河(湖北)科技创业发展合伙企业(有限合伙)的主要LP的的出资人是湖北高投(湖北省高新产业投资集团有限公司),高投背后是长江产投,长江产投的实控人为湖北省国资委。
这大概是,自家人刑诉了自家人。才刚刚履职没几个月,就挪用资金了。具体是由尚待刑案了解。
法院裁定,在案件判决生效前,*ST高科不得以董事会决议、股东会决议或直接盖章形式,就董事任免、董事长罢免或选举、增减董事会人数、法定代表人变更等事项作出新决议,且不得办理相关公司变更登记。
我们在控制权变更的2025年12月时分析其投后治理时认为“从承担责任的消极角度来看,这的股权构架设计,可以被认定为无实际控制人,从承担责任的积极角度来看,可以认定为都是实际控制人。因为,假如只按照同股同权来评估,湖北长江世禹芯玑三大直接股东们都具有实际控制力,但谁也不能单独说了算,但如果不能两两或者一致行动,则很难在重大事项上达成决策。”搞得好,三个和尚合力挑水喝,搞不好就是三个和尚没水喝。
III.保壳交易
刑诉归刑诉,这头上市公司保壳要紧。
中国高科,2025年营收7,803.98万元,归母净利?12,627万元;2025年期末总资产20.15亿元、净资产约17.85 亿元;截至2026年6月30日,总资产19亿元、净资产16.74亿元,账面货币现金10.49亿元,经营性活动现金流净额-1145万元,2026年1-6月营收3151万元、净利亏损900万。
中国高科账面有钱、净资产还有近17亿、其中现金近10亿,但是没有营收和利润(这或许是联合买壳方当初看重中国高科的原因)。基于这样的财务现实,*ST高科保壳的关键是把营收和利润拉升到营收超过1亿元、净利润转正的双保险上来。
当时权益变更报告书后续计划中披露:取得控制权后,信息披露义务人将充分发挥自身资金、产业、资源等方面的优势,支持上市公司现有主营业务持续发展,同时对上市公司产业结构的优化、新业务新产业的培育和尝试提供支持与赋能。计划向上市公司导入半导体封装业务,聚焦 HBM 封装、定制化封装产品,长期构建“半导体封装+职业教育培训”双主业格局。若未来12个月内提出对上市公司主营业务重大调整的计划,将严格按照法律履行信息披露义务。
但是,当初控制权交易时,湖北长江世禹芯玑半导体有限公司(间接控股股东)及其股东、实际控制人承诺:本次权益变动完成后36个月内,不向上市公司注入信息披露义务人及其股东、实际控制人及关联方所持有的资产。也就是说,香饽饽世禹精密还不能注入上市公司。
控制权变更时新实控人还承诺,除对上市公司主营业务调整计划可能涉及的投资外,长江半导体未来12个月内没有对上市公司资产和业务进行出售、合并、与他人合资或合作的计划。
承诺的约束对象是新实控人/间接控股股东及其关联方的自有资产,该承诺只限制大股东体系把自己手里的资产装到上市公司;不限制上市公司使用自有资金对外市场化收购第三方无关联资产。但是,收购第三方资产,也没有说非要限制是教育类资产。但如果保壳,不继续收购教育资产,上市公司的教育资产营收和资产就要逐渐没了,净资产中主要是货币现金、营收只有数千万了。
于是,就比较好解释,中国高科保壳交易,还要收购教育类资产。市场上飘着不少中国高科找教育类资产的诉求。
标的公司北京中瑞浩航科技有限公司,2020?12?10成立;主营业务为 AI教育数字化解决方案、信息系统集成、智慧物联、软件定制开发;产品面向教育、科研机构 B/G 端项目交付;2025年度营业收入2,981.30 万元,净利润-469.35万元,2026年1-5月营业收入1,791.53 万元,净利润-19.16万元。目前社保员工25人。
这次增资也才624.5亿元,拿到其股份51%,这相当于增资后中瑞浩航的整体估值才1225万元,对应的承诺是:中瑞浩航2026年度营业收入≥1.5亿元且考核净利润≥1000 万元,双条件同时满足,才启动剩余49%股权收购;未达标,第二步交易终止,即不收购剩余49%股权。
第二步收购,上市公司要求以标的公司2027年度、2028年度及2029年度年均考核净利润目标人民币1,900万元,三年累计考核净利润目标人民币5,700万元为基础确定最终估值作价,也就是说,第二部交易,希望达成未来三年上市公司无退市风险的目标,估值可以给出来,但业绩承诺要达到,激励向前。
那么,挑战是,才625万元的增资,要承诺过亿营收和过千万净利,而这正好是上市公司保壳所需,但还实现不了保壳双保险,中国高科当前主业还在亏,标的公司也还在亏,1-5月营收才不到两千万、净利亏了近20万。不过,相信收购方也是经过充分的尽调和投后计划的打磨和求证后,才实施的交易。