中交设计咨询集团股份有限公司(以下简称“中交设计”)披露2026年半年度报告。作为A股首单央企市场化借壳成功交易、近年来国内资本市场最为复杂、最具创新性、最具影响力的重组项目之一,本文将对其完成三年业绩对赌后的首个半年度公告进行解读。
01
公司整体情况
中交设计是中交集团旗下唯一的设计咨询上市平台,公司前身为A股上市公司祁连山,2023年11月完成重大资产重组,置入3家公路院(公规院、一公院、二公院)、3家市政院(西南院、东北院、能源院)后更名。在2025年中国工程设计企业60强中,公规院、二公院、一公院分别位列第18、20、21位。中交设计业务覆盖公路、市政、建筑、能源电力、低空经济等板块,截至2025年末员工约7900人,业务已覆盖全球60余个国家,境内分支机构约120个。2023-2025年,营业收入370亿、利润总额59.1亿、净利润50.4亿、对赌目标完成率101.67%,业绩承诺期安全落地。
表 1:中交设计经营情况(单位:亿元)
从整体经营情况来看,目前企业的利润下滑速度明显大于营收的下滑速度。2025年营收下降11.1%,归母净利润下降16.9%,利润降速约为营收降速的1.5倍;2026年上半年情况并未好转,营收下降6.9%,归母净利润下降44.8%,利润降速跳升至营收降速的6.5倍。
表 2:中交设计主营业务情况(单位:亿元)
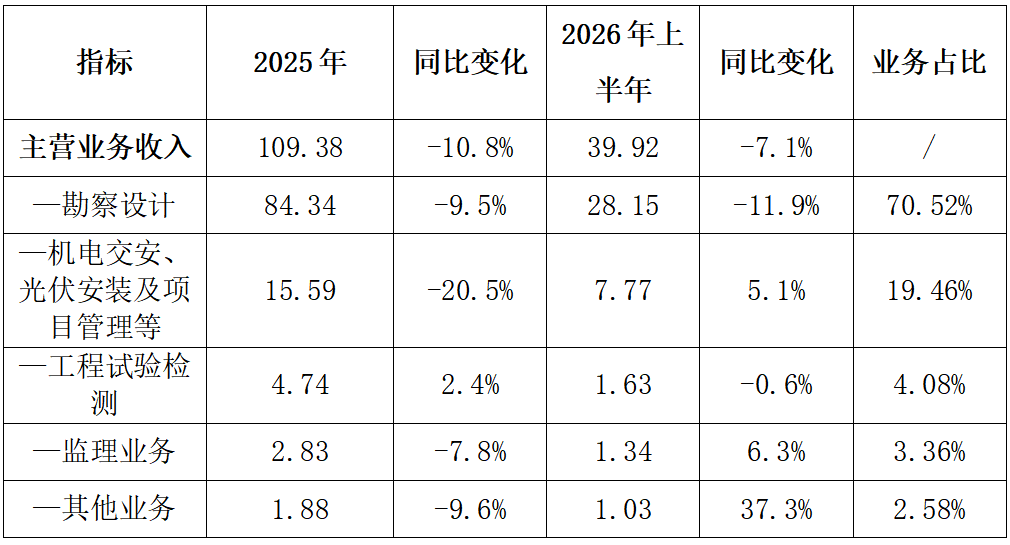
从各项业务表现来看,整体业务结构仍以勘察设计业务为主,集团紧扣“十五五”战略性新兴产业发展导向,在低空经济、数智化、深地空间及储能、新能源、生态环保等多元新领域持续发力。
02
六大院
表 3:中交设计下属六大设计院经营情况(单位:亿元)
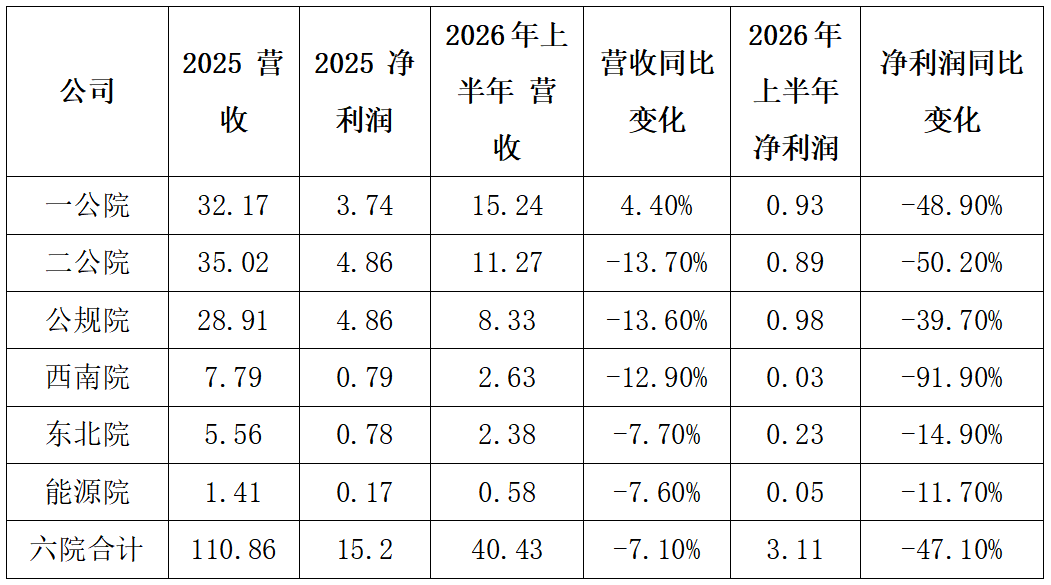
表 4:六大设计院利润率变动表
2026年上半年,六院合计实现营业收入40.4亿元、净利润3.1亿元,整体净利润率由2025年上半年的13.5%降至7.7%。
一公院2026年上半年营收为六院之首,其营收规模同比增长4.4%,是全集团收入收缩背景下唯一的营收增长,但净利润收缩至0.93亿元,净利率跌至6.1%,较上年同期降幅近一半,增收不增利趋势显著。
二公院2026年上半年营收11.3亿,营收同比下滑也导致净利润从1.8亿元降至0.89亿元,降幅超过50%。
公规院2026年上半年营收规模第三;净利率11.7%,是六院中唯一净利率超过10%的设计院;同比看,净利从2025年上半年的1.6亿元降至0.98亿元,降幅在公路三院中最小。
西南院是六院中跌幅最严重的一家——2026年上半年营收2.6亿元、净利0.03亿元,净利同比-91.9%;净利率从2025年上半年的10.5%骤降至1.0%。
东北院跌幅相对较小,营收2.4亿元、净利0.2亿元,净利率从2025年上半年的10.5%降至9.7%。
能源院体量为六院最小,但其整体跌幅并不突出:同口径下净利率仅回落0.43个百分点,净利同比-11.7%,为六院最小降幅。
03
总结
正如报告所言,中交设计将本周期内的利润下滑归结于新业务处于培育期、行业需求承压导致收入阶段性下降、人工成本维持相对稳定及汇兑损失增加等因素。2026年作为“十五五”的开年,也是中交设计在完成业绩对赌后的首年,利润下滑虽在预期之中,但速度之快、幅度之大,折射出企业在后对赌时代面临的深层结构性挑战。
一是经营业绩承压较大。外部同质化竞争加剧,合同向产值转化效率走低。2025年新签合同额163.16亿元同比下降约5.6%,2026年上半年进一步下降2.4%,合同储备的增速已跟不上收入确认的消耗。在上市业绩承诺三年高速增长后,项目储备不足的问题正在显现,迫切需要通过技术研发、模式创新和业务结构优化开拓新的发展空间。
二是高端引领作用仍需加强。公司虽已成功入选国家发展改革委公路投资决策咨询评估机构,承担了多项国家级课题,但从规划策划到项目转化的效率仍有提升空间。高端咨询业务尚未形成足以对冲传统勘察设计业务下滑的收入贡献。
三是海外发展还未突破瓶颈。2025年海外业务实现营业收入7.7亿元,占主营业务比重约7%,整体规模仍然偏小。2026年上半年海外新签合同额同比增长80%,增速亮眼,但绝对体量有限,且主要依赖中交集团“借船出海”的协同模式,自主经营和独立开拓市场的能力尚待验证。海外统筹协同机制尚不完善,设计企业海外业务发展投入不足,发展路径有待突破。
四是能力拓展还不够充分。传统公路业务盈利能力下滑,市政、房建等领域的技术能力与城市头部设计咨询企业相比仍有一定差距。产业升级转型较慢,高端化、智能化、绿色化成色不足,低空经济、数智化、储能新能源等战略性新兴产业尚处于非盈利培育期,新业务还没有形成核心竞争力,市场拓展能力还不强。
五是运营质效有待提高。“两金”占比过高,应收账款回款难度大,现金流“断流”风险增加。截至2026年6月末,应收账款115.4亿元,较年初增长6.6%;经营活动现金流净额为-14.7亿元,较上年同期多流出1.2亿元。营业收现率虽同比提升13.9个百分点至87.8%,但资金占用问题依然突出,后续仍需高度关注应收款项回收及现金流管理。
六是激励机制有待重建。六院三年业绩承诺期已于2025年末到期,各院实现率101.15%-156.68%全部超额完成。承诺期内各院有明确的达标压力和补偿风险,存在主动做大利润的动力;承诺期届满后,原有的考核约束解除,激励退坡效应在2026年上半年的利润数据中已有体现——归母净利润同比降幅达44.8%,远超营收6.9%的降幅。如何在后对赌时代重建有效的考核与激励机制,是六院除业务策略调整之外另一亟需解决的问题。
归母净利润近乎腰斩不是单一因素,而是行业需求收缩、新业务投入、费率下行、激励退坡、人工刚性五重压力叠加的结果。“十五五”的关键不在规模排名,而在存量市场中重构盈利模式、在海外与新赛道培育出真正的第二增长曲线。