来源 :草叔消费升级研究2026-09-02
欢迎关注本公众号【草叔消费升级研究】
——洞悉新消费,打造品牌&渠道&供应链研究新范式,化妆品,医美,免税,物流,电商,零售,教育,黄金珠宝,小家电,国牌崛起,产业互联网等消费领域深度研究。
投资要点
业绩简评:2026H1营业收入664.2亿元,同比+19.7%(调整后,下同);归母净利润6.93亿元,同比+6.6%;扣非归母净利润6.30亿元,同比+6.2%。单Q2营业收入352.9亿元,同比+18.7%;归母净利润3.83亿元,同比+7.5%;扣非归母净利润3.44亿元,同比+8.2%。利润增速慢于收入,主要受财务费用增加及有效税率上升影响。业绩与2026年7月15日业绩快报一致,符合预期;上年同期已按蓝科高新同一控制下合并追溯调整。
毛利率与费用率平稳,财务费用与有效税率影响利润增速。①2026Q2毛利率6.46%、同比-0.09pct,销售/管理费用率分别为1.11%/ 0.82%,同比+0.06pct/-0.14pct。②2026Q2财务费用0.78亿元(上年同期为-0.36亿元),同比多支出1.14亿元;据半年报,财务费用同比增长主要是汇兑损益变动及利息费用增加。③2026Q2有效税率25.2%、同比+6.4pct,将净利润增速压至+4.4%。
分板块来看(均为“十五五”新口径同口径对比):2026H1供应链运营收入510.7亿元,同比+24.6%,毛利率1.94%、同比+0.03pct,大宗商品运营板块运营规模同比+35%、利润总额同比+19%;产业链收入152.9亿元,同比+6.2%、占营业收入23.0%,毛利率20.09%、同比+0.95pct,贡献毛利30.7亿元、占总毛利75.1%。
造船在手订单排期至2030年,船舶业务量利齐升。2026H1船舶制造与航运收入44.12亿元,同比+6.1%,毛利率22.40%、同比+2.07pct;据业绩快报,该业务利润总额同比+24%。截至2026年6月底在手订单105艘,交付排期覆盖至2030年。
电力保障装备受益算力扩容,收入与毛利率同升。2026H1电力保障装备收入15.62亿元,同比+19.7%,毛利率16.16%、同比+1.93pct;柴油发电机组内贸新签合同额同比+72%,汽油发电机在美国市场主营业务收入同比+93%,主要受益于AI算力驱动数据中心备用电源需求激增。
纺织服装内外销订单齐升。2026H1纺织服装收入52.0亿元,同比+9.2%,其中家纺同比+19.3%;纺织服装出口新签订单同比+29%,家纺内贸新签订单同比+108%。
盈利预测与投资评级:公司兼具产业链制造与供应链运营,造船与电力保障装备景气向上、在手订单充裕。考虑2026H1有效税率与财务费用高于此前假设、船舶与电力保障装备毛利率改善,我们将2026-2028年归母净利润预期由14.85/16.58/18.19亿元微调至14.82/16.50/17.96亿元,对应同比+9%/+11%/+9%,当前股价对应PE为9/8/8倍(截至2026年9月1日),维持“增持”评级。
风险提示:人民币汇率大幅波动风险;国际贸易摩擦加剧风险;船舶交付不及预期风险。
欢迎联系
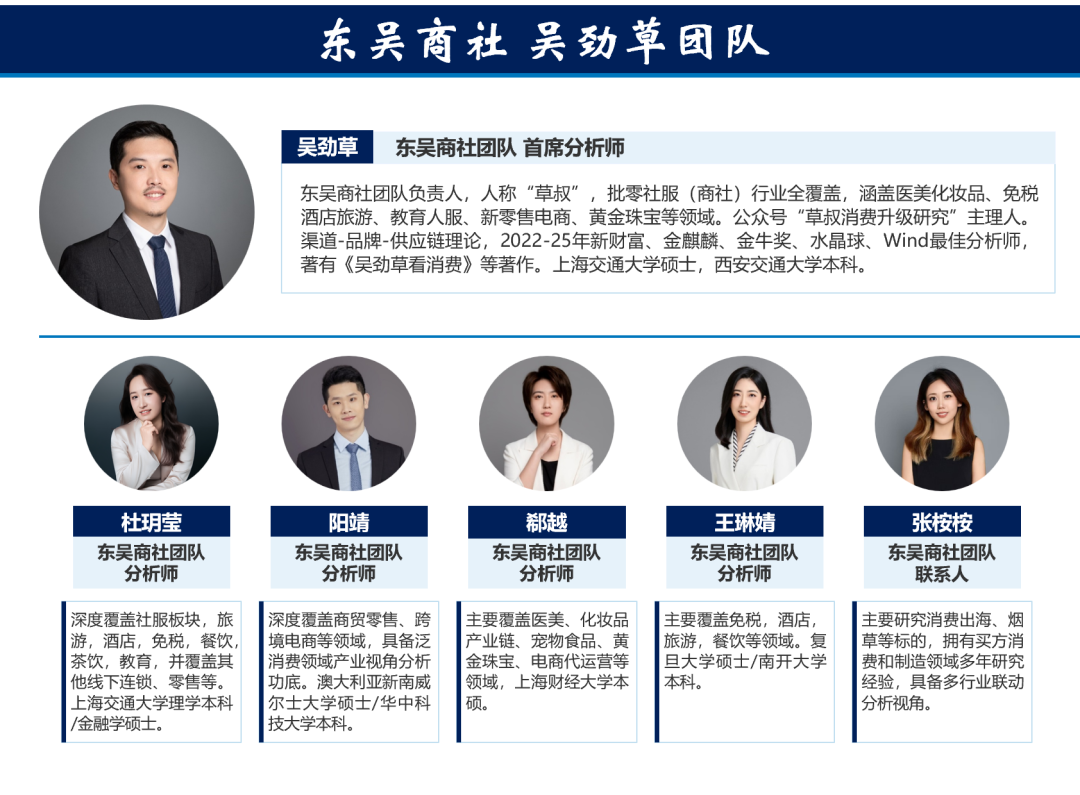
东吴商社 吴劲草团队
吴劲草/杜玥莹/郗越/阳靖/王琳婧/张桉桉
【东吴商社吴劲草团队简介】
团队荣誉:
2025年新财富批零与社服行业最佳分析师第6名
2025年水晶球商贸零售/社会服务最佳分析师第5/5名
2025年上证报批零社服行业最佳分析师第4名
2025年 WIND 商贸零售行业金牌分析师第1名
2024年新财富批零与社服行业最佳分析师第6名
2024年水晶球商贸零售/社会服务最佳分析师第3/5名
2024年上证报批零社服行业最佳分析师第5名
2024年 WIND 商贸零售行业最佳分析师第2名
2021-2023年新财富/水晶球/上证报/WIND/金牛奖/金麒麟等奖项荣获最佳分析师