来源 :维科网显示2026-10-29
10月29日,彩虹股份披露2026年第三季度报告。单季营业收入27.13亿元,同比下降8.79%;归属于上市公司股东的净利润2420.96万元,较上年同期亏损7229万元实现扭亏。
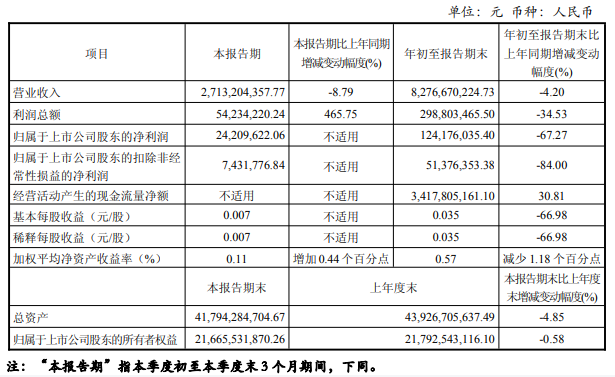
前三季度累计营收82.77亿元,同比下降4.20%;归母净利润1.24亿元,同比下滑67.27%;扣非净利润仅5137.64万元,降幅达84.00%。利润表所呈现的,是面板周期下行在财务端的直接映射;而资产负债表和现金流表所暗示的,则是另一条正在被重新定价的产业线索。
面板主业的压力来源清晰且可追溯。彩虹股份在9月业绩说明会上曾确认,受前期需求提前释放影响,三季度行业供需关系趋于宽松,TV面板价格环比小幅下滑。面板是典型的重资产制造业,产线折旧刚性极强,售价一旦回落,单片利润迅速变薄。彩虹股份前三季度毛利率降至15.05%,较上年同期收窄2.53个百分点,扣非净利润的降幅远大于营收降幅,很大程度上是周期杠杆与合并口径变化共同作用的结果。
但面板行业的运行逻辑已经不同于上一轮恶性下行周期。洛图科技数据显示,2026年上半年全球大尺寸液晶电视面板出货量120.2百万片,同比仅微降0.3%,出货面积却同比增长2.8%;大陆厂商全球市占率超过72%,行业整体稼动率维持主动克制,“按需生产”取代了份额争夺。
供给纪律的存在,使面板价格的下跌表现为温和调整而非崩塌。彩虹股份第三季度归母净利润得以扭亏,固然有非经常性损益的支撑,但面板业务在最差的价格窗口中没有重新滑入经营性亏损,本身就是一个值得注意的信号。
真正让市场对这家公司保持关注度的是基板玻璃业务所承载的国产替代逻辑。基板玻璃占液晶面板原材料成本约20%,高世代产品长期被少数国际巨头垄断。彩虹股份是国内唯一具备G8.5+高世代基板玻璃规模化供应能力的企业,产品已批量供货京东方、TCL华星、惠科等头部面板厂,G8.5+全球市场份额从零提升至10%以上。而国内高世代基板玻璃的国产化率仍仅约11%—14%(不同研究口径略有差异),这意味着替代空间远未闭合。
这一战略权重在近期的资本运作中体现得尤为直接。彩虹股份对虹阳显示的收购,拟以19.16亿元自筹资金收购虹阳显示33.42%股权,持股比例由62.40%增至95.82%;10月19日,公司发布完成工商变更登记的进展公告,持股比例升至95.82%,交易金额约19.16亿元。
虹阳显示是公司在咸阳G8.5+基板玻璃生产基地的运营主体,项目总投资规划达200亿元,拟建设20座窑炉和10条冷端生产线。在面板业务利润收缩的同一时间窗口内,公司选择以自筹资金强化对上游关键材料平台的控制,而非被动等待面板周期回暖,管理层的资源配置优先级已经不言自明。
但基板玻璃的利润释放同样需要时间。彩虹股份的基板玻璃产线仍处于建设期与产能爬坡叠加阶段,新窑炉和冷端产线陆续转固,折旧费用前置计入成本,显著压缩了净利率。在规模效应尚未充分释放之前,基板玻璃的规模增长与利润增厚之间,还存在一段由自身折旧曲线和爬坡节奏决定的时滞。
与此同时,公司在投资者互动中表示,在面板产线没有新增投资的情况下,预计自2027年起折旧逐步到期,这更多是面板业务利润修复的一个远期变量,与基板玻璃的时滞分属两条不同的折旧曲线,不宜混为一谈。
彩虹股份三季报所呈现的是一家处于业务重心迁移过程中的公司:面板利润在周期底部被压缩,但行业供给纪律防止了失血式下滑;基板玻璃的战略价值在国产替代和资本运作中被持续确认,而折旧拐点和半导体新应用的兑现仍需逐一验证。