三安光电的三季报,如果只看第一行数字,很容易得出一个悲观的结论。
2026年前三季度,公司营收100.39亿元,同比下降27.34%;归母净利润亏损1.20亿元。单看第三季度,营收35.72亿元同比下滑26.05%,归母净利润亏损2253.63万元。
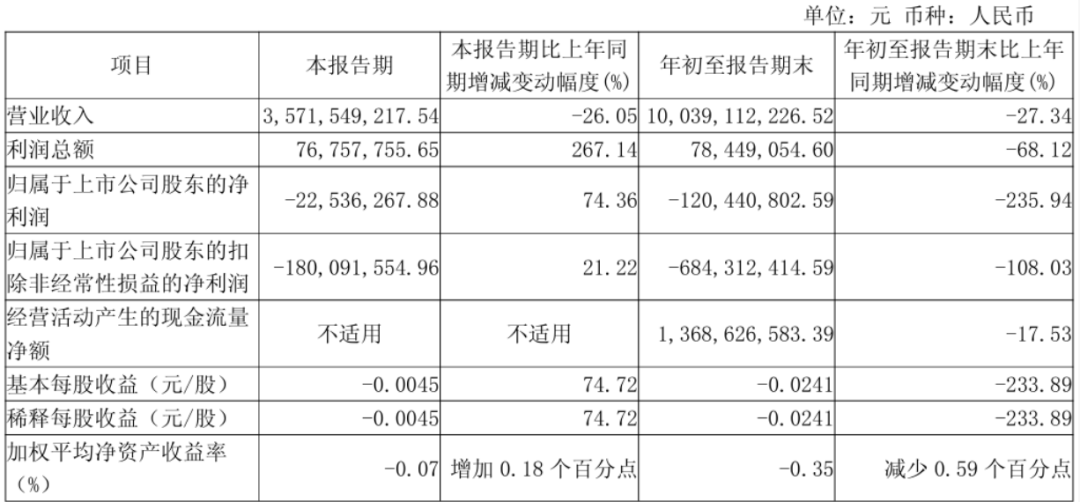
但这份财报有一个被会计口径“藏起来”的真实截面:账面营收的大幅收缩,主要来自黄金、铂金贵金属废料回收业务由对外销售改为委托提纯置换,该业务不再确认为收入。剔除这一非经营性扰动,三季度同口径主营业务营收同比增长11.25%,前三季度同口径增长9.77%。
换句话说,三安光电的芯片主业并没有在收缩,反而在温和扩张。真正值得关注的,是这份“正向增长”里,Micro-LED扮演了什么角色,以及它把这家化合物半导体龙头的未来指向了哪里。
Micro-LED的第一条线:显示端的“现金牛”底座
三安光电的Micro-LED故事,最先兑现的是Mini/Micro LED在高端显示背光上的规模化出货。
财报明确提到,公司LED高端产品营收同比提升。一个更具说服力的数据是:三安光电的Mini/Micro LED芯片已经成为国内外头部高色域电视背光品牌的主力供应商,国内市场占有率超过50%,当前订单排期已经延伸至2027年。
这意味着,在Micro-LED尚在等待AR和光互连放量的窗口期里,Mini/Micro LED背光业务正在为三安光电提供一条真实的、有排期可见度的收入底座。它不依赖“下一代显示”的叙事兑现,而是直接受益于当前高端电视和车载背光的技术升级。LED板块整体毛利率同比提升0.8个百分点,高端产品结构升级的利润红利正在释放。
Micro-LED的第二条线:光互连与AR的“期权价值”
如果说背光是底座,那么Micro-LED在AI光互连和AR微显示上的布局,才是三安光电真正的战略纵深。
先看光互连。三安光电面向CPO(光电共封装)可提供Micro-LED、EML、CW光源等光芯片,相关产品已经送样国内外头部客户进行模组组装验证。这不是实验室阶段的概念样品,而是已经进入客户系统联调环节的工程件。在AI数据中心“光进铜退”的趋势下,Micro-LED凭借低功耗、高并行密度的特性,正在成为超短距光互连的候选光源方案之一。三安光电在这一环节的送样进度,意味着它已经挤进了这条新兴供应链的早期验证名单。
再看AR微显示。三安光电披露的数据是:巨量转移良率达到99.99%,转移精度±1μm,跻身全球仅有的两家可规模化量产硅基Micro-LED的企业之一。面向国际头部AR客户的轻量化光机方案,已经进入小批量验证阶段。更前沿的布局在堆叠式全彩Micro-LED上——三安光电联合清华大学、厦门大学,在4英寸晶圆上完成了垂直堆叠架构的底层工艺验证,蓝光外量子效率做到32%,红光突破3%,为全彩Micro-LED的“红光短板”提供了新的技术路径。
这两条线的共同特征是:短期不贡献显著利润,但正在把三安光电从“LED芯片供应商”重新定位为“Micro-LED光电器件平台”。
湖北项目的“延期”,是风险出清而非战略退缩
市场对三安光电Micro-LED最大的疑虑,来自湖北Mini/Micro显示产业化项目的两次延期。达产时间从2024年6月推迟到2026年6月,再延至2028年6月,整体节奏后移了四年。
但拆开看,延期的逻辑并非技术掉队,而是产业节奏与财务理性的匹配。项目总投资120亿元,目前已形成每月15万片芯片产能和1000KK特种封装产能,巨量转移良率99.99%的工艺底子已经跑通。真正卡住达产节奏的,是终端需求的放量速度——Micro-LED在AR眼镜和高端直显上的商业化,仍然处于“样品验证加速、规模放量滞后”的阶段。行业整体产能利用率仅65%,过早把百亿产能拉满,只会带来折旧压力和价格内卷。
主动把达产时间推到2028年,本质上是用财务纪律对冲产业节奏的不确定性。对于一家前三季度经营现金流净额仍有13.69亿元的公司来说,这意味着它有足够的缓冲空间,把Micro-LED的产能释放与AR/光互连的真实需求拐点对齐,而不是被固定资产折旧拖入被动。
产业启示:Micro-LED的竞争,正在从“谁先做出来”转向“谁能在正确的时间做对的事”
三安光电的三季报,给Micro-LED产业提供了一个值得细读的样本。
在显示端,Mini/Micro LED背光已经是一个有订单、有市占率、有利润贡献的现实业务,它支撑着公司在行业低谷期的现金流和经营韧性。在光互连和AR端,Micro-LED的技术指标(巨量转移良率、键合精度、全彩化路径)正在逼近可验证的门槛,但大规模商业化的时间窗口仍在2027—2028年。
三安光电的选择是:用显示端的现金流养光互连和AR端的研发与产能爬坡,用湖北项目的节奏控制来规避过早放量的折旧陷阱。这条路不性感,但它符合重资产化合物半导体产业的财务逻辑。
Micro-LED的终局不会由某一份季报的盈亏决定。真正决定谁能在下一个周期占据位置的,是两件事:光互连的客户验证能否从“送样”走到“批量订单”,以及AR微显示的全彩化与成本曲线能否在2028年前后跨过消费级门槛。三安光电已经把牌摆上了桌,接下来要看的,是牌面翻开的速度。