9月24日晚间,三安光电(600703.SH)公告:公司收到实控人林秀成家属通知,林秀成因涉嫌职务侵占、挪用资金罪被公安机关刑事拘留。此时距其3月被国家监委留置、立案调查,恰好过去半年。
留置转刑拘,意味着什么?
简单说,案件已从监察调查程序转入刑事司法程序,罪名也首次公开:职务侵占、挪用资金。公告同时强调,林秀成自2017年7月10日以来未在上市公司担任任何职务,事项与公司无关,生产经营正常。
但市场很难完全淡定。因为三安的问题从来不只林秀成一个人:
4月7日,副董事长兼总经理、林秀成女婿林科闯被重庆市渝中区监委留置;
截至9月23日,控股股东三安电子及三安集团所持13.12亿股、占总股本26.3%的股份已被全部司法冻结,按最新收盘价计市值约163亿元;
公司上半年营收64.68亿元,同比下滑28%;归母净利润亏损9790万元,由盈转亏。
再加上此前重庆反腐风暴中,多位为三安项目站台的官员落马,胡衡华官宣被查次日林秀成即被留置——这盘棋,显然还没下完。
一、控制权会变吗?
这是市场最关心的问题。林家所持股份高度质押、全数冻结,债权人排队轮候冻结,破产重整申请又一度出现又撤回,控制权生变几乎是明牌。至于是不是国资接手、谁来接、以什么价格接,目前都没有公告,一切"重庆国资""湖北国资""湖南国资"的剧本,都还只是市场猜测。
值得注意的是,6月三安集团所持1.49%股份在京东司法拍卖平台成交,厦门国贸创新投资有限公司现身接盘名单。国资资本在低价介入,这个信号值得玩味,但距离"易主"还有很长一段法律程序要走。
二、三安到底值多少钱?
聊控制权之前,先把筹码的价码算清楚。毕竟赌桌上的第一课:知道自己买的是什么。
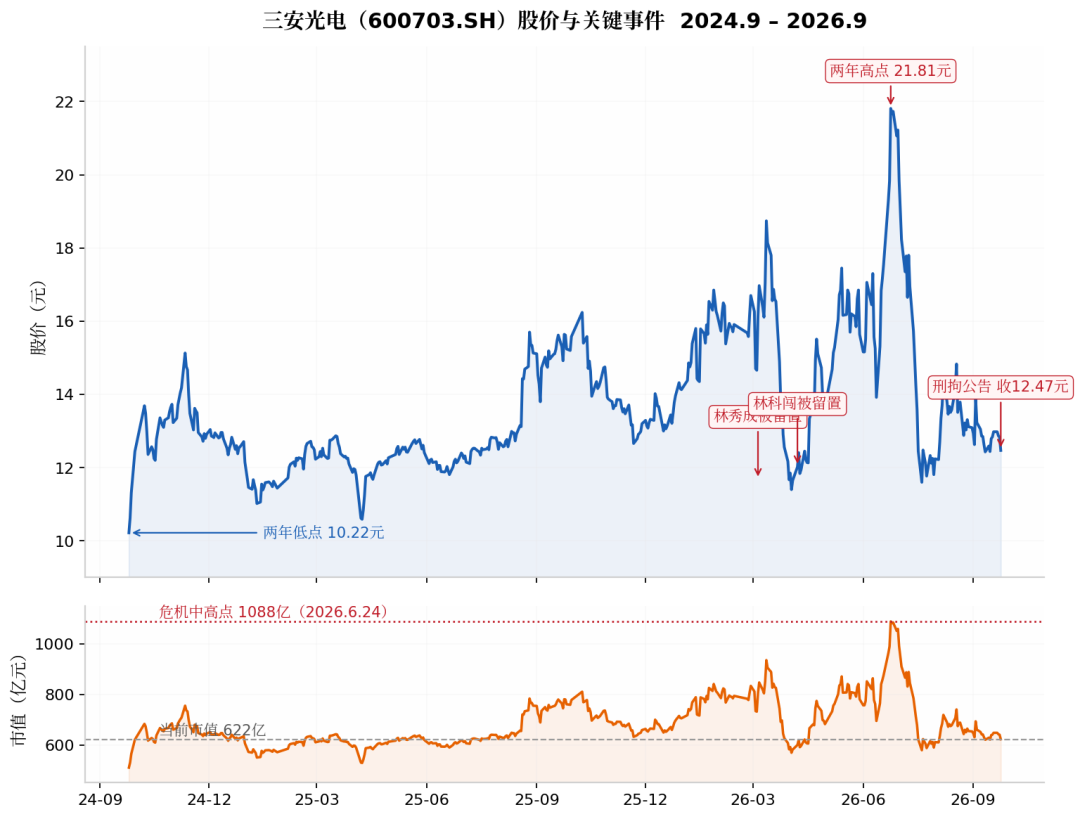
先摆锚点。三安光电总股本49.89亿股,9月24日收盘12.47元,市值622亿元。亏损状态下PE失效,当前PB约1.8倍、PS约3.5倍。放在坐标系里看:
| 参考点 | 股价 | 市值 |
|---|
| 近两年低点(2024.9) | 10.22元 | 510亿 |
| 近两年均价 | 13.69元 | 683亿 |
| 当前(2026.9.24) | 12.47元 | 622亿 |
| 危机中高点(2026.6.24) | 21.81元 | 1088亿 |
| 上一轮泡沫顶(2021) | 44元 | 约2200亿 |
看出门道了吗?林秀成3月被留置、林科闯4月被留置,恰恰是这段时间,股价从11.67元一路干到21.81元——市场早就为"林家出清、国资进场"的剧本预演过一次定价,给出的答案是1088亿。现在的622亿,比那次的"预演价"低了43%。
再看资产负债表。2026年半年报归母净资产346.9亿,1.8倍PB对应622亿,数学上严丝合缝。但账面资产是什么成色?固定资产加在建工程合计约251.6亿,是实打实的LED外延芯片产能和SiC产线——重置成本视角下,这是三安最硬的底。有息负债约107亿,货币资金55.6亿,净债务52亿,扣掉后企业价值约674亿。
更关键的是造血能力:2025年经营现金流净额18.8亿,2026上半年7.2亿,全年折旧摊销高达33亿——巨亏的报表背后,现金流一直是正的。一旦LED周期回暖、33亿折旧不再压制利润表,经营杠杆会相当吓人。这也是周期股"利润表最差时买资产"的经典逻辑。
分部拆开看,更有意思。2026上半年64.7亿收入里:LED外延芯片31亿、毛利率24.2%——注意,这块其实在赚钱;LED应用产品16.8亿、毛利率仅2.6%——拉胯的主要是它;集成电路芯片(三安集成,含SiC、射频)12.7亿、毛利率-1.6%——还在亏损,但这恰恰是估值弹性最大的"期权"。
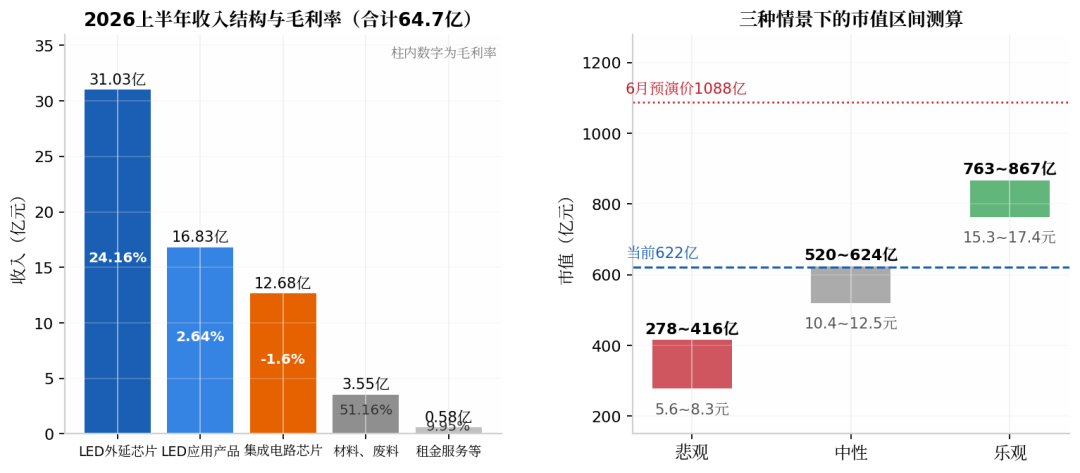
粗算一笔拆算账:LED主业按11.2倍净资产给,值250300亿;集成电路业务参考国内SiC资产的稀缺性,给100250亿期权价值。两块加总350550亿——也就是说,622亿市值里,约一半是"硬核资产",另一半买的是控制权变更后的治理重估和第二曲线兑现。
| 情景 | 假设 | 市值 | 对应股价 | 较现价 |
|---|
| 悲观 | LED继续内卷、SiC持续烧钱、国资方案流产,按0.8~1.2倍PB | 280~420亿 | 5.6~8.4元 | -33%~-56% |
| 中性 | 主业磨底、控制权平稳过渡,维持1.5~1.8倍PB | 520~630亿 | 10.4~12.6元 | -16%~+1% |
| 乐观 | 国资入主、治理修复、LED涨价+SiC放量,2.2~2.5倍PB | 760~870亿 | 15.3~17.4元 | +23%~+39% |
赔率摆在这:向下极限约-35%(按8元算),乐观情景+23%~+39%,中性赔率接近1:1.5,如果相信6月那次1088亿的"预演价",赔率接近1:2.5。
但有两个前提不能忘:一是破产清算不能发生——真走到那一步,250多亿的产线按拍卖价打骨折,所有估值框架作废;二是时间表——国资方案拖得越久,SiC期权越耗越薄。
三、股价还跌吗?
9月24日公告当天,三安光电收跌2.81%。从2021年44元的高点算起,股价已经跌去七成多,林家风险事件确实已在相当程度上计入价格。短期低开有可能,但情绪杀与逻辑杀是两回事——公司生产经营正常、碳化硅等主业仍在推进,这是事实;控制权悬而未决、基本面由盈转亏,这也是事实。
四、写在最后
投资大师们爱说"买在坏消息里",但坏消息和坏公司之间,往往只隔一份公告的距离。三安光电的赌局,赌的不是林秀成的刑期,而是这家化合物半导体龙头的资产质量,和债权人、地方国资之间能否拼出一个各方都能接受的方案。
所以回到最初的问题:三安到底值多少钱?资产层面,它值350~550亿;剩下的,取决于债权人和国资把那26.3%的冻结股份分完的那一刻,谁来按下重启键。市场现在每天交易的,其实不是LED,也不是碳化硅,而是这个"重启键"的概率。
这个方案出来之前,一切"笃定",都不过是胡说八道。