一、前言
海尔智家发布了2026年半年报。
今年家电行业整体并不算轻松。
虽然以旧换新政策仍在延续,但家电消费刺激的边际效应正在减弱,多个细分品类销量同比出现下降。与此同时,行业竞争也从过去单纯比价格、比参数,逐步转向品牌、渠道、产品创新和用户运营能力的综合竞争。
所以这份财报,不能单独看净利润下滑,还要结合行业景气及公司在国内外市场份额变化一起看。
二、经营数据:营收微降,利润端压力更明显
2026年H1:
营业收入1521.15亿,同比下降2.8%;
净利润103.16亿,同比下降14.27%;
扣非净利润92.99亿,同比下降20.54%。
整体来看,公司上半年业绩呈现“营收微降,净利润降幅扩大”的特点。
同期,美的集团营收同比增长3.55%,净利润同比增长1.66%,扣非净利润同比下降25.31%。
同行业的,美的集团要好于海尔智家。
2026Q2单季度:
营业收入同比增长1.36%;净利润同比下降13.47%;扣非净利润下降23.35%。
二季度营收同比好转,净利润降幅收敛,但扣非净利润降幅放大。
说明营收端改善,但主营利润仍然没有明显企稳。
三、毛利率与净利率回升,但费用率有所提升
从盈利能力来看,二季度毛利率与净利率环比都出现了回升。
这一点其实比单纯看净利润同比下滑要稍微更积极一些。
说明在成本端控制还是可以。
但问题在于,费用端投入更为明显。
2026年H1销售费用率10.8%,较2025年同比提升了0.7个百分点。
管理费用率4.0%,较2025年同期上升0.2个百分点。
销售费用与净利润同比增长3.93%,都高于营收。
公司在财报中也提到,面对市场竞争加剧,公司推行平台统一运营,全面推广TC模式,并且加大营销力度,加强渠道管控。
海外市场,加大新兴市场投入,包括渠道,人力投资加大。
这意味着,现在的海尔部分利润压力来自,主动投入。
短期承压是在所难免,是否长期有效,右边要关注每季度的费用率、营收和利润端情况。
另外,公司上半年汇兑损失9.11亿。相比1500亿半年报的营收规模,从目前看汇率波动并不是影响公司净利润的关键因素。
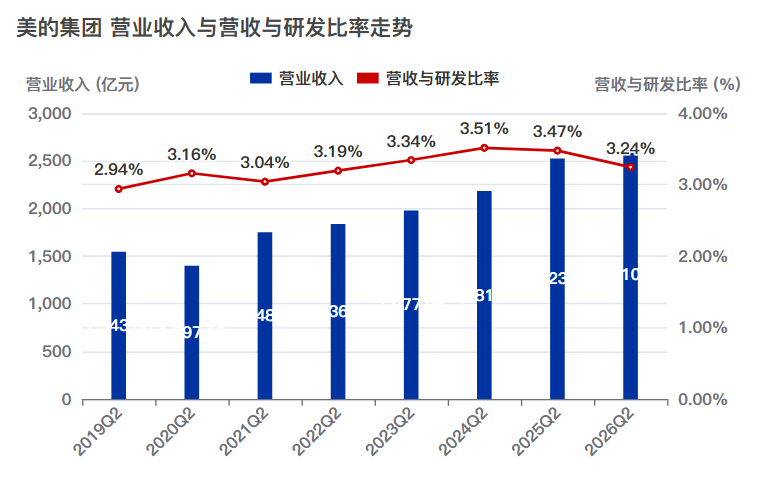
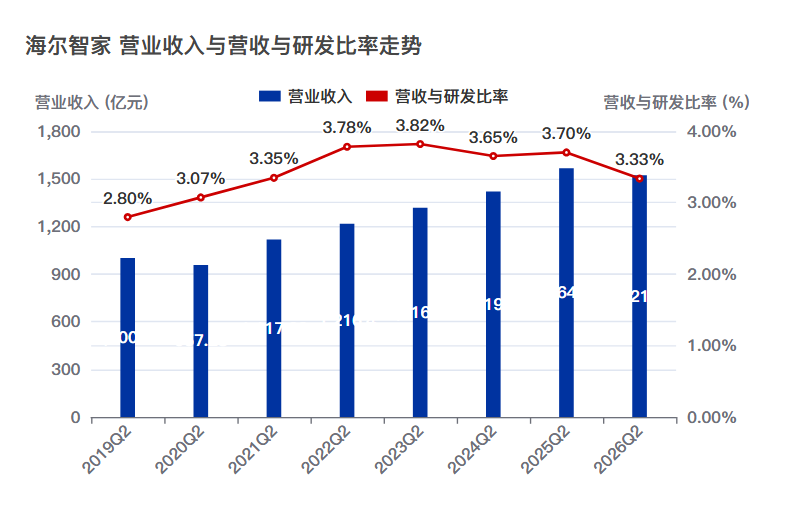
研发方面,研发费用与营收占比有所下降,但绝对值依然在提升。
美的与海尔投入力度都不低,都保持在3%以上。
这里特别要注意:
公司在运营端,将AI深度嵌入研发、制造、供应链、营销及服务。
四、现金流与合同负债
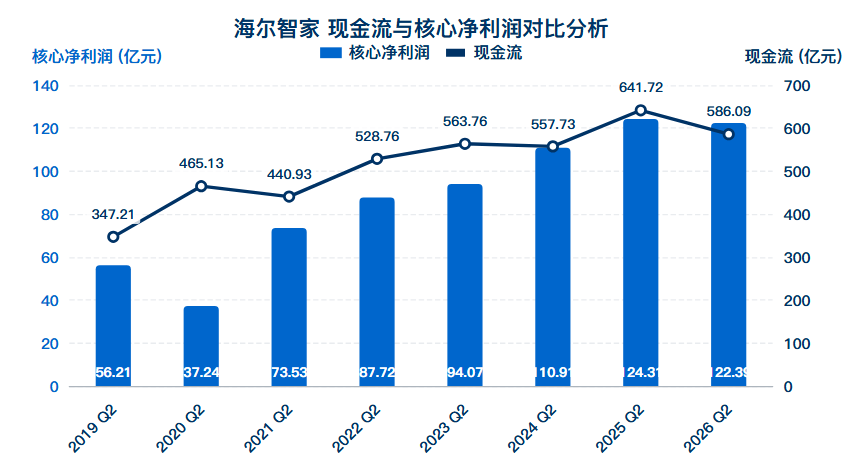
经营活动产生的现金流同比增长0.73%;
现金流有所下降,降幅倒是不明显。(其他流动资产还有10.75亿短期存款)
有息负债:
短期借款同比增长34.41%;
长期借款同比增长14.16%,
整体来看有息负债增长,2025就发生比较大的变化,短期与长期负债同比增长。而进入2026年,债务结构优化,利息支出有所下降。
公司在建工程保持稳定,并没有明显的扩张。
五、应收款与存货:应收款增速需要注意
2026H1:
存货同比增长11.61%,增长来自库存商品,但环比持续下降。
应收款同比增长17.1%,信用减值损失同比明显增加,这个需要注意。
资产减值损失同比略有下降,存货方面倒是还算正常。
六、行业下滑,但公司市场份额仍在提升
今年家电行业最大的背景,哈市需求偏弱。
家电行业不含3C,同比下滑9.9%
其中Q1,Q2分别下降6%,12.4%;
二季度下滑明显。
分品类来看:
制冷行业同比下降7.2%;
洗护行业同比下降7.6%;
干衣机行业同比下降19.3%;
空调行业同比下滑13.1%;
厨电行业同比下降10.7%;
储水式热水器同比下降2%;
燃气热水器同比下降8.9%。
以旧换新政策刺激,行业需求依然不强;行业进入存量竞争,未来比拼的,可能不再只是产品参数和价格,而是技术创新、品牌、渠道深耕以及线上线下融合后的用户运营能力;
不过,细分行业也发生一些结构变化:
中央空调行业:国内市场同比下降5.7%;出口市场增长15.4%。
AI算力基础设施带来的结构性机会,数据中心空调内销增长22.4%。
七、海外市场:仍然是海尔的重要增长来源
相比国内市场,海外市场依然保持韧性。
北美市场:
家电行业需求低迷;
欧洲市场:
制冷行业同比增长2%,销售额同比下降2.2%;
但公司实现了收入同比增长4.9%,制冷零售额,洗涤零售额占比再提升。
南亚市场:
印度市场增长7%;
但海尔实现同比增长17.1%,好于市场,而且目前是公司海外营收增长引擎。
东南亚市场:
越南白电同比增长22%,销售额同比增长26%(量价增长);
澳新市场、日本市场:
耐用品消费支出走弱,后者受累于日元持续贬值。
公司澳新市场,营业收入同比增长4.3%(不考虑汇率,同比增长8%);
公司日本市场,销售收入同比增长9.8%
多数地区的增长速度都要好于当地行业整体水平。
这说明行业虽然不景气,但公司的全球市场份额仍然在提升。
八、国内业务:行业下降,公司部分品类逆势增长。
公司内部的数据其实也要好于行业数据。
洗衣机线上和线下分别增长2.8%,2.4%,海外收入同比增长10%。(行业集中度提高)
厨电行业线下与综合电商分别同比增长1.7%,2.1%。
智慧暖通(家用空调、智慧楼宇、水联网融合),同比增长6.1%。
行业下滑下,家用空调逆势实现增长。
进一步拆公司数据,可以发现龙头企业正在通过市场份额提升,对冲一部分行业需求下降的影响。
九、股东数及分红情况
二季度股东数明显增长,筹码集中度分散,相比2024年同期多了一倍的股东数,短期对股价有压制。
目前三季度财报即将到来,筹码较为干净且有业绩的公司可能股价弹性上会更好。
前十股东变化不大:除了社保基金有所减持,北上资金和clearstream增持。
再看分红,
如果不提高股息支付率,每股分红可能会降低。以当前的股价20.42来看,股息率还有4.4%,这个股息率不低。
三家白电中,海尔的股息率都有低些。
十、总结
1、关注毛利率与净利率是否持续回升。
Q2的情况来看,毛利率与净利率都有回升,但持续力有待观察。
2、行业集中度是否继续提升。
家电细分行业虽然同比下降,但公司占比和营收有所提升,行业集中度在提升。
海外业务虽然受到当地经济与汇率影响,但表现也是优于当地。特别是南亚市场已经成为公司重要的海外营收增长引擎之一。
3、费用率提升究竟是短期投入,还是长期常态。
如果这些投入最终能够转化成收入增长和市场份额,那么费用率阶段性提升并不可怕。
但如果后续收入增速没有明显改善,而费用率继续维持高位,就会持续压制利润表现。