天目药业交出了一份看似平稳、实则暗流涌动的半年度答卷。
2026年上半年,天目药业实现营收9935.47万元,同比下降4.10%。
分业务板块来看,上半年原料药营收同比增长17.45%至1944.11万元;培训异军突起,实现营收1583.28万元,上年同期仅为33.56万元。
财报显示,培训业务聚焦医疗卫生行业培训需求,提供理论授课、案例研讨、模拟实训、技能考核及场地租赁等医学技术能力培训服务,主要由天目药业子公司青岛模拟医学中心有限公司运营。
青岛模拟医学中心有限公司成立于2025年9月28日,运营尚不足一年。
除上述两项业务外,其余板块全线下滑,其中此前作为天目药业扭亏关键的保健品业务同比下降32.76%,成为上半年拖累整体业绩的主因因素。
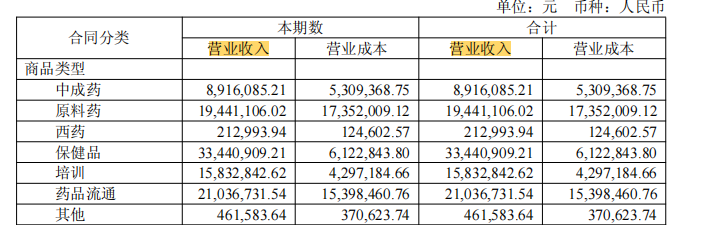
值得一的是,天目药业保健品业务的客户结构一直是市场关注的焦点:2025年前十大客户全部位于青岛,其中9家涉及建筑工程领域,6家成立于2022年至2024年间,部分公司的注册地址为批量注册,且之间还存在明显关联。
对此,天目药业在年报问询函回复中给出三点解释:
第一,建筑业是青岛经济的支柱产业之一,在公司北方销售中心所在地青岛市具有较强的产业地位。
第二,建筑公司通常企业规模较大,实力雄厚,且消费能力较强。
第三,由于行业特性,建筑公司在拓展业务时有礼品性保健类产品的需求,以及自身职工福利需求。
02
营收虽因培训业务的异军突起而勉强守住规模,但天目药业的利润端却在上半年经历了显著滑坡。
财报显示,天目药业当期实现归母净利润632.22万元,同比下降38.5%;扣非净利润仅为232.09万元,同比降幅高达60.68%,主营业务已逼近盈亏平衡线。
净利润虽大幅下滑,但天目药业的盈利能力却并未恶化,其当期毛利率从去年同期的42.13%提升至50.38%。
毛利率改善而利润腰斩,指向费用端的的刚性支出对利润空间的侵蚀——2026年上半年,天目药业销售费用、研发费用、财务费用分别同比增长43.54%、1.51%、4.61%。
现金流层面出现了一抹亮色:上半年经营活动产生的现金流量净额为 2428.66万元,同比大幅增长323.4%,主要得益于销售商品、提供劳务收到的现金增加。
不过,单半年度的回正尚不足以证明盈利质量发生根本改善,毕竟拉长时间维度,2023年-2025年天目药业经营性现金流量净额多数为负,且三年合计自由现金流为-1.06亿元。
意味着,天目药业长期无法实现业务内生自洽。
03
资产端审视,风险同样显著。
截至2026年6月末,天目药业应收账款账面金额1.18亿元,虽较期初的1.44亿元回落18.06%,但占总资产的比例仍达到26.07%。
在正常的商业逻辑中,应收账款高企通常意味着企业为维持账面销售规模而向客户放宽信用期,大量资金被困在下游账上。
这也印证了上文提及的现金流问题。
进一步梳理不难发现,天目药业应收账款的膨胀与保健品业务的高速增速几乎同步。
2023年-2025年,天目药业保健品业务营收从1616.5万元增至6815.51万元,再增至9098.86万元;同期,应收账款由2023年末的3668.34万元增至2024年末的9656.51万元,在增至2025年末的1.44亿元。
负债端的结构同样脆弱。
截至2026年上半年末,天目药业货币资金为7010.61万元,其中还包含763.58万元受限资金,而其短期借款却高达1.72亿元,一年内到期的非流动负债734万元。
货币资金远不足以覆盖短期负债,流动性危机的阴影已然悬在天目药业头顶。