往年翻半年报,福耀玻璃一般都是我比较早会看的公司。
今年反而看得比较晚。
最近市场更多在交易三季度预期。除了部分硬科技方向,不少行业的业绩预期其实并不好。
前段时间市场围绕加息预期调整,加息落地以后资金又重新转向科技方向。(市场觉得利空落地)
但仅凭这一段行情,就说科技“王者归来”,我觉得还是早了一些。
最近工作比较忙,只能继续抽时间慢慢翻财报。
我一直觉得,静下心看一份财报还是很有意义的。
我们看的公司未必适合当下买入,甚至股价短期可能和基本面完全不同步。但把这一期的数据记录下来,等下一份季报出来再去验证。
本身持续跟踪的客户需要多个季度观察企业基本面变化。
公众号的更新节奏也恢复到以前:周一、周三、周五、周日。
一、半年报经营情况
2026H1:
营业收入219.71亿,同比增长2.44%;
净利润39.7亿,同比下降17.37%;
扣非净利润38.79亿,同比下降17.58%。
营收微增,但净利润同比下降两位数。
拖累公司的业绩在盈利端。
再拆开看,2026Q2单季度:
营业收入同比增长0.18%,净利润下降18.63%;扣非净利润下降17.79%。
二季度营收同比基本持平,但净利润依然延续二季度的下降趋势。
从整体来看,公司主营业务的盈利能力是有下降,二季度并没有得到改善。
二、经营质量分析:
1、毛利率与净利率环比回升
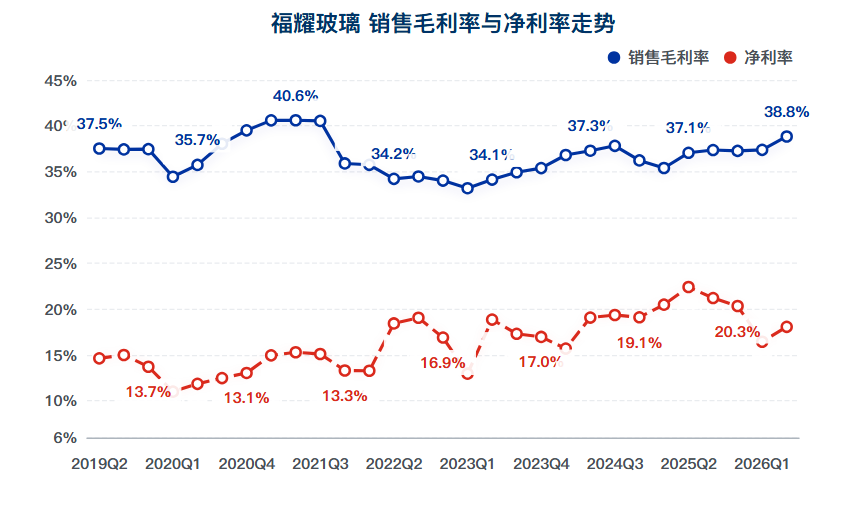
公司的毛利率持续环比改善,这说明公司的主营产品本身盈利稳定,这个后续产品结构分析也验证了这一点。
另一方面,净利润率前几个季度持续承压,到2026Q2环比止跌企稳,后续需要观察。
2、费用率增速高于营收
2026H1:
销售费用、管理费用、研发费用同比分别增长3.84%,7.59%,17.01%,这些都高于营收的增速。
剔除研发费用,管理费用增长主要来自职工薪酬,销售费用基本上与营收同步。
3、继续加大研发投入力度
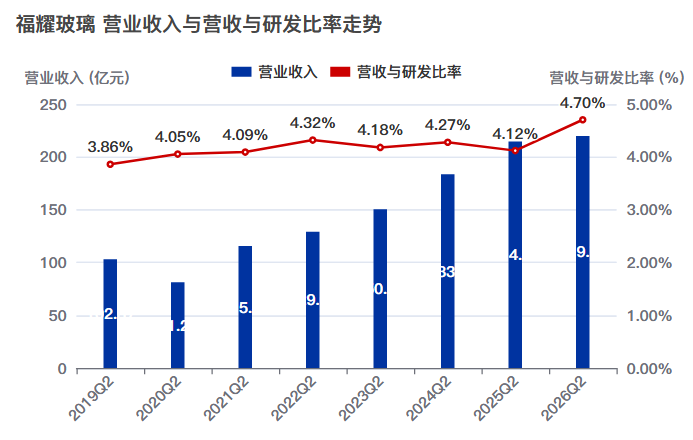
公司这些年持续拿出营收的4%多用于研发。2026H1比往年进一步提升。
研发投入本质上关系到公司未来能不能继续维持产品升级和行业竞争力。
4、汇率,是这份半年报无法绕开的因素。
从目前看,公司因为汇率,造成了8.03亿净利润损失。
这个是出海企业不得不面对。
这里也要提另一家企业--美的集团。
美的同样会面对比较大的汇兑波动,但公司大量使用远期外汇等工具进行风险对冲。
因此有时候单看财务费用或者扣非净利润,会感觉汇兑损失比较大;但如果把相关衍生工具的收益一起看,实际汇率风险已经被对冲掉了相当一部分。
这一块,持续跟踪。
三、现金流与负债、应收款与存货
1、现金流方面:
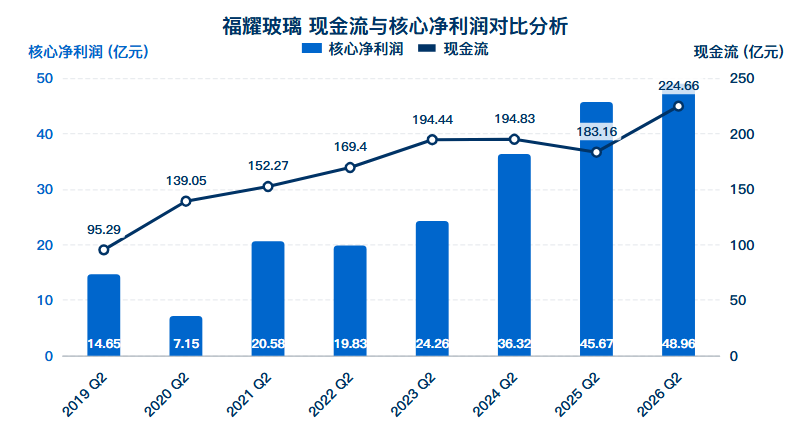
经营活动产生的现金流净额同比下降15%;
但现金流依然同比还在增长。
2、与之相比的,有息负债也有增长:
2026H1,短期借款增长35.37%;长期借款同比增长64.4%,出现了明显增长。
公司目前的现金流还是足够覆盖有息负债。
3、存货新高
2026H1,存货同比增长13.9%;应收款环比有回升,但同比依然下降6.73%。
存货分类细项来看主要增长来自库存商品。
信用减值与资产减值损失同比都有回升,但绝对值较低,对整体净利润影响不大,但后续要观察这个趋势,是否放大。
知识点:
对于制造业,存货与应收款一直是关注重点,但也配合信用减值和资产减值才可以了解企业真实的经营情况。
因为减值真正值得关注的,不是某一个季度多了多少,而是它有没有形成连续上升的趋势。
四、业务结构变化:主营业务其实并不弱
1、国内汽车产销同比都是下降,出口业务好于国内。
2、汽车玻璃营收同比增长3.75%,毛利率从提升了1百分点,至32.45%。
表明公司的主营营业表现还是稳健。
五、总结:下一份财报,我主要看三个数据
1、股东人数继续增加
股东数环比持续上升,筹码集中度分散,未来股价可能会承压。
前十股东北上增持,新晋大成高鑫股东,人寿保险减持。
2、净利率是否持续回升。
下一份财报最重要的观察点之一。
公司目前表现较好的是毛利率持续回升,但净利率Q2才触底发弹,未来是否持续回升,有待观察。
3、观察汇率波动对于净利润影响
2026H1汇率对福耀利润影响是明显的。
未来汇率需要持续跟踪。