上海豫园,始建于明朝嘉靖年间,是上海最著名的古典园林之一,也是中国含金量最高的地块之一,每年有4000万人次在进入豫园旅游购物,是上海的核心地标建筑群之一,仅次于外滩和陆家嘴!
豫园股份是豫园片区内最重要的商业运营商和核心资产持有者,豫园商场是豫园股份最重要和核心资产,1987年豫园商场改制为股份公司,成为上海证券市场最早的一批上市公司,人称中华商业第一股。
商城位于上海黄浦区核心,是全国重点文物保护单位,周边新房单价站稳17万每平方米,是上海市的核心商业区之一,整个大豫园片区就是公司脚底下的金土地。
而豫园股份自己则拥有18个中华老字号,包括老庙黄金、亚一珠宝、松鹤楼饮食、南翔馒头、童涵春堂中药连锁、绿波廊酒楼、海鸥手表、上海牌手表等等,9项市级以上非物质文化遗产。
可以说这类资产,全世界只有这一个,很难再造,这是豫园股份最独特的护城河。
但现在的豫园股份,从股价上看,爹不亲娘不爱,为什么会这样呢?
这就要从豫园股份的业务说起了,以前豫园仅仅只是一个商场的运营者和上面说的部分中华老字号的品牌持有者,在上海寸土寸金的豫园核心地段,靠着收租子,可以说是站着也赚钱、坐着也赚钱、躺着也赚钱。
2002年复星入股豫园之后,豫园股份也一直保持着这种经营模式。随着上海的经济腾飞,消费水平的不断攀升,公司的业绩也是水涨船高。
但从2018年开始,豫园股份彻底变了,2018年6月豫园股份以现金收购方式从复星手中购买了松鹤楼餐饮,7月完成交割,但这仅仅只是一个开始。
2018年7月,公司完成了一大批的重大资产重组。注入的核心标的是24家房地产及复合功能项目公司股权,包括上海星泓、宁波星健、台州星景等地产开发主体,以及部分文旅、蜂巢城市运营平台。
交易完成后,公司总资产从约300亿元骤增至超800亿元,净资产大幅增厚。
重组后,公司明确转型为涵盖珠宝时尚、文化饮食、美丽健康、东方生活美学四大板块的家庭消费平台,市场普遍预期复星国际将持续向豫园注入优质消费资产,形成“复星消费旗舰”叙事。复星的海外品牌、文旅IP,与豫园线下场景的协同效应被高度看好。
于是豫园股份的市值一路攀升,到了2020年达到了历史的顶峰。但这个事情不能算错,因为后续海鸥手表,上海手表,以及舍得酒、金徽酒的持续注入,证明了这个预期的正确性。
再加上2018年本来就是A股消费白马的大牛市,茅台、海天等持续上涨,市盈率一度突破80倍、90倍、甚至100倍。资金对有故事、有资产、有现金流的消费平台、消费品牌季度看好,豫园作为刚完成蜕变的新消费标的,有一定资金关注是很正常的。
但到了2019年,预言的悲剧开始出现!
首先就是房地产的三条红线。
2019年是中国房地产的转折元年,在2019年以前,中国房地产行业蒸蒸日上,房价越来越高,但到了2019年三条红线政策出来之后,很多房地产企业开始陷入到资金链断裂的危机当中。
随后由于疫情影响,房地产无法正常开工完工,消费者也无法安心去选房,但是房地产前期的投资是有成本的,而且往往都是通过银行贷款来实现的,这些资金有利息的压力!为了快速回笼资金,部分房地产企业开始降价销售,但水闸一开就收不住了。
在疫情几年当中,很多著名的房地产公司都已经到了濒临破产的边缘,房地产行业陡然失速。而在这个领域当中,中国有接近六亿的农民工从事相关工作,这又导致了农民工群体收入的整体性下降。
而每一个农民工的背后其实是一个家庭,农民工往往是一个家庭的收入主力,那么这就代表着很多的农村家庭收入出现实质性降低。
过去中国房地产市场之所以火爆,并不单单只是靠城市人自己去买房,因为城市里面的人,和城市周边的人往往可以等待拆迁获得巨额的拆迁补偿,或者好几套房的补偿,有需求的家庭会给孩子买二套房,虽然是一个主力军,但也只占总需求的一部分。
城市房产更大的需求来自于被人们戏称为小镇青年的农村知识群体,以及在这个过程当中渔利的炒房客、投机客。
因为农村青年小镇,青年想要在城市落脚生根,那么首先就得要有一套房子,而他们凭借自身能力,往往很难自行独立的完成在城市购房的任务,需要家庭的支持,掏空农村父母的钱包,当农村父母、小镇父母慢慢也掏不出来钱的时候,房地产就少了一个消费的主力军。
当然至于整个房地产产业链,因为关系不大,我们这里不再赘述。
而公司刚好是在2018年7月份,也就是房地产爆雷之前,注入了24个房地产相关的主体企业,这不就是撞枪口上了吗?但当时其实没有人认为是房地产面临拐点了,而仅仅只是认为一个调整而已,因为全球的房价从长期来看都是持续上涨的。
所以即便遭遇了房地产市场的滑铁卢,公司也仍然在积极推进各类重大资产重组工作,比如2019年收购了海鸥手表和上海牌手表,想要打造东方生活美学腕表集群。
但最让人唏嘘的是,公司在2020年的时候相继收购了舍得酒和金徽酒!
我们做一回事后诸葛亮来看这件事情,就会发现这家公司真的是倒了八辈子血霉,喝凉水都塞牙、放屁都砸脚后跟。因为在2021年的时候,所有的白酒股全部见顶,开始喋喋不休!
起初人们只是认为,由于资金抱团消费白马,把相关股票的估值炒高了,这些股票自然而然有估值回归的要求,毕竟在股价下跌的过程当中,这些酒类企业的营业收入和业绩还在不断上涨。
但除了贵州茅台和五粮液等几个头部企业,我们会发现大多数酒企的业绩在2023、2024年开始,相继爆雷,其中就包括舍得酒业、金徽酒、酒鬼酒等二线品牌。而即便是最厉害的贵州茅台,已经好几年没有提价,甚至还降价了。
到了2025年的时候,公司最核心的业务之一,黄金珠宝又遭遇暴击。
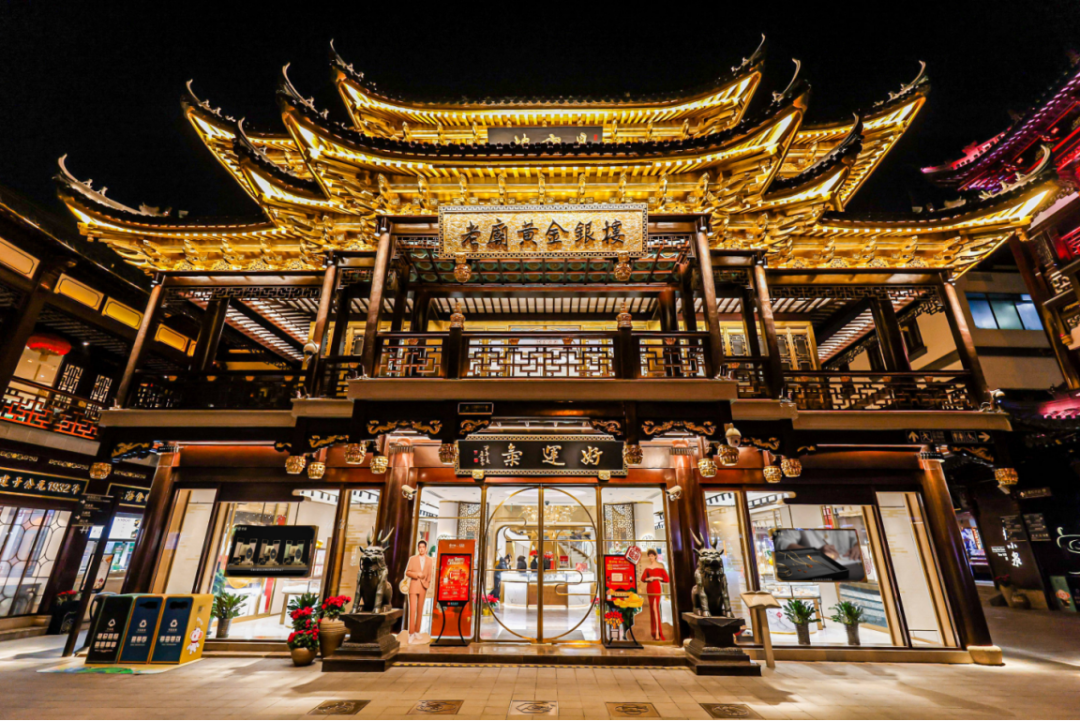
因为这段时间我一直在写黄金消费类的品牌,豫园股份旗下拥有两个黄金珠宝品牌,一个是老庙黄金,一个是亚一珠宝。
其中:
老庙黄金始创于1906年,因为在上海城隍庙附近,所以取名为老庙。现在的老庙黄金的前身是1982年成立的上海老城隍庙工艺品商店,是改革开放后国内首家恢复黄金饰品销售的企业,也是国家商务部认定的首批中华老字号,在华东地区有非常强的影响力。
而亚一珠宝的前身就是大名鼎鼎的亚一金店,创立于1993年,发源于上海豫园,曾被誉为亚洲第一金店。黄金首饰是它的绝对主力,除了传统的婚庆三金、投资金条外,近年来它还重点发力古法黄金和针对年轻人的摩登金系列,设计上越来越偏向时尚化和年轻化。
截至2025年末,老庙和亚一两个品牌门店总数达到3952家,仅次于老凤祥,周大生,周大福等品牌。
从经营数据上来看,2025年的时候,豫园股份黄金珠宝业务营业收入227亿元,同比下滑24%,按重量来算,公司黄金销售量下滑了41%。到了2026年上半年,公司这项业务的营业收入为107亿元,同比2025年上半年下滑17%,净关店476家。
当然,这个原因我想大家非常清楚了,就不用我再赘述了。
目前在黄金领域,高端品牌只有老铺,所以这块业务他应该是和老凤祥、周大生一起去做比较。相比于老凤祥而言,目前公司这一块的营业收入,大约只有老凤祥的三分之一,2025年的时候,毛利率还比老凤祥略高一点,但净利率却只有老凤祥的四分之一。
那么如果我们要解释,只能是两个原因:
第一就是公司的管理能力差、运营效率差!
毛利率在比老凤祥高的情况下,净利率却比老凤祥低那么多,中间多出来的成本是什么呢?黄金的价格基本上是一样的,加工费也都很透明,所以差就在管理能力上、差就差在运营效率上。
但如果这样说,可能相关的工作人员不会同意,因为他们已经很努力的在工作了;而有一些投资者也可能不会同意。因为他们更愿意相信第二种原因,是什么呢?
那第二种原因就是复星集团的抽血!
众所周知复星集团近几年一直陷入在高负债的泥潭当中,由于过去激进的扩张,从银行借了大量的钱,由于2025年的三条红线政策,导致复星集团旗下的地产业务面临非常大资金链危机,又由于房地产价格的下跌,造成公司存货有非常大的减值可能。
房地产业务的债务也影响到了整个复星集团,现在的复星一会拆东墙,一会拆西墙,那么上市公司的利润,他也肯定恨不得装在自己的口袋里或者拿去还款了。
因为近年来豫园股份在不断的甩卖资产,市场认为豫园股份近年来的资产出售,本质上是一场为了应对流动性危机、缓解母公司复星系资金压力的断臂求生行动。
自2022年至2026年上半年,豫园股份累计剥离的资产规模已超过140亿元人民币。
2022年卖青岛啤酒股权、卖掉金徽酒13%的股权、卖掉招金矿业的股权;2023年,公司又卖掉IGI国际宝石学院80%股权、金徽酒5%的股权;2024年卖掉上海星光耀广场二期、日本星野TOMAMU度假村;
2025年卖掉宁波星健康养项目、沈阳豫园房地产100%股权、薄荷健康部分股权;2026年上半年卖掉上海滩商厦部分楼层及车位、康卫物业100%股权……
这里面不是所有的资产都在亏钱,有很多资产都是赚钱的,所以原因肯定就不只是上市公司自己家的问题了,很有可能是整个集团层面的问题,但关于复星系我并不想深挖,所以就此为止。
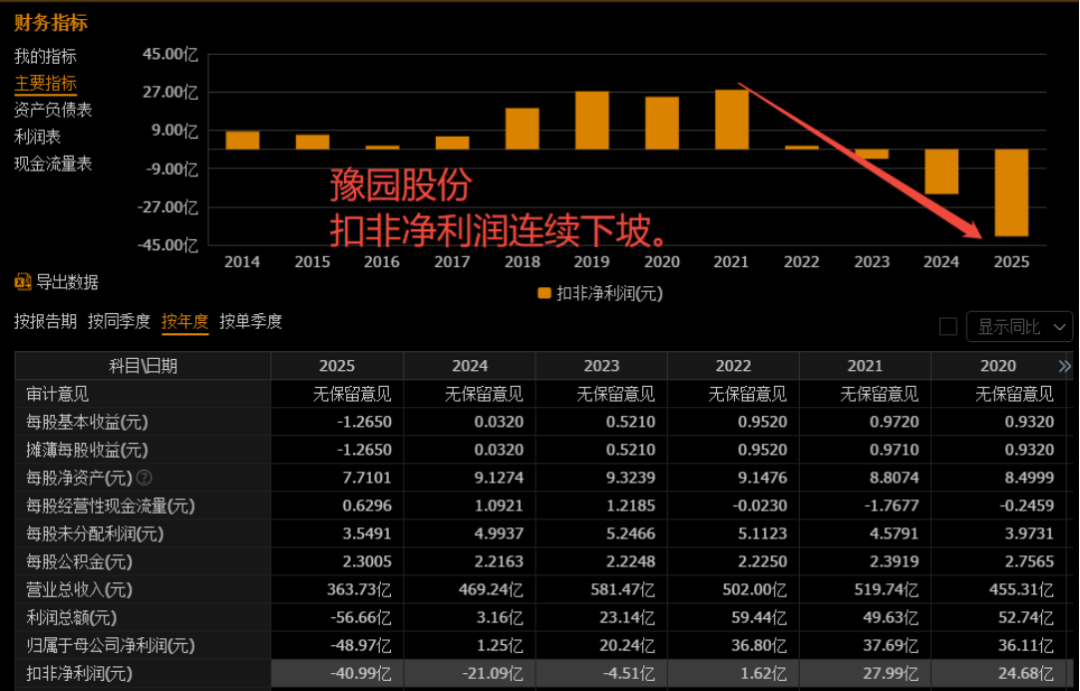
但基本上可以说豫园股份已经到了自己的至暗时刻,为什么这么说呢?
首先公司现在最大的三块核心业务,全部出现了问题。一个是房地产相关业务,另外一个是白酒业务,还有一个就是黄金珠宝,这三块业务在公司的营业收入当中占比在85%以上。
其他业务由于占比比较小,出问题了,影响也不大。更何况有豫园商城租金这块稳定的利润压舱石,其他业务应该也翻不起什么大浪,所以对豫园股份的看法就是看这三块业务什么时候回暖,什么时候止血。
其中房地产业务,公司正在努力甩掉这块包袱!
2025年全年归母净利润是负的48.97亿元,是豫园上市以来最惨的一年,但巨亏不是经营崩盘,而是集中财务洗澡。
财务洗澡的第一刀就砍向了房地产板块,豫园2025年期末存货跌价准备余额高达17.9亿元,其中开发产品,也就是已经盖好的房子计提了10.85亿、开发成本,也就是在建项目计提了5.57亿。
公司现在说自己的战略叫做“瘦身健体、拥轻合重”,简单来说就是能卖的卖,能退的退,公司要朝轻资产化运营的方式转变。只要房地产的包袱出清的差不多了,那么再到后面就只剩好消息了。
不过公司房地产项目仍然还有一个重大的包袱,就是福佑路地块的投资,福佑路地块是连接现有豫园商城与外滩金融中心的核心纽带。位于黄浦区老城厢核心,东临外滩金融中心,西接现有的豫园商城。
2022年10月豫园联合蚂蚁以129.3亿元拿下,纳入整体开发后,将与豫园商城一期、豫园二期、外滩金融中心共同组成一个总建筑面积超过100万平方米的超级文化商业综合体。当然规划的投资额也是不菲的,有200多亿。
可是拿下三年之后,这个片区动也没动!为什么呢?
我们来看公司的资产负债表,公司的货币资产只有88亿,再加上交易性金融资产以及衍生金融资产,总共大约有120亿;但公司的短期银行借款有82亿,交易性金融负债有48亿,一年内到期的非流动负债有116亿。
也就是说公司要拿着120亿的现金资产去还上接近250亿的有息债务,这个压力怎么看都是非常大的。有人说公司可以催收应收账款,可以卖掉存货;可是,凭什么豫园股份要让商家一手交钱,一手交货呢?而公司的存货大部分都是房地产,现在真的好卖吗?
所以公司依然极度依赖于银行的借新还旧,资金的压力仍然非常的大。
而白酒业务现在主要是舍得酒业,虽然公司控股了舍得酒业70%的股份,但舍得酒业剩下的30%股份是地方政府控股,他们两个共同控制,因此不并表只算利润分成。至于黄金珠宝板块,那就看后续黄金珠宝的销售能否恢复了。
毕竟亚一主要就在上海片区,部分分布在华东,老庙虽然全国都有布局,但在华东地区的密集度是最大的,长三角地区的人还是很有钱的,因此只要整个行业开始恢复,老庙亚一应该都能恢复。
其次是复星国际,现在慢慢的在走出泥潭。
一个简单的形容就是复兴国际已经走出了ICU,转入了普通病房,相比2022年的高峰期,复星国际的总有息债务已经下降了超过1000亿元人民币,债务占总资本比率降至57%左右,越来越健康了。
复星旗下核心产业,比如保险、医药、消费等的经营性利润其实是正的,且在恢复。只是暂时会被一些资产性项目的减值拖累。
总结来看,豫园股份的核心资产还是很硬的,现在市净率也很低,唯独不好的就是几项业务表现都不怎么样,未来一旦地产、白酒、黄金恢复正常,那就不是现在这个价。但什么时候恢复我真的不知道。
好了,今天关于豫园股份我就讲到这里,关注我,每天了解一家上市公司。